
Co je virtuální karta: jak funguje, jak ji získat a jak ji používat
AI shrnutí
Zobrazit více
Získej představu o obsahu článku a odhadni tržní sentiment během pouhých 30 sekund!
Virtuální karta je digitální verze platební karty, která existuje pouze v elektronické podobě. V první polovině roku 2025 dosáhl celkový počet bezhotovostních plateb v eurozóně 77,7 miliardy, což představuje nárůst o 7,7 % ve srovnání s první polovinou roku 2024, při celkové hodnotě 116,0 bilionů EUR, podlestatistika plateb zveřejněná Evropskou centrální bankouVzhledem k tomu, že se digitální transakce v celém Evropském hospodářském prostoru (EHP) zrychlují, staly se virtuální karty praktickým nástrojem pro spotřebitele, kteří chtějí okamžitý přístup k platební metodě, aniž by museli čekat na doručení fyzické karty. Tento článek vysvětluje, co je to virtuální karta a jaké jsou běžné způsoby jejího využití pro každodenní výdaje, přičemž na příkladu virtuální karty Bybit Stockholm Open představuje možné funkce.
Klíčové poznatky
Virtuální karta je digitální platební karta s vlastním číslem karty, datem expirace a bezpečnostním kódem, která se používá výhradně pro online a digitální transakce.
Virtuální karty lze obvykle vydat okamžitě a spravovat prostřednictvím mobilní aplikace nebo webové platformy, což je činí přístupnými bez čekání na doručení fyzické karty.
Mohou nabízet větší kontrolu nad online útratami díky funkcím, jako jsou nastavení limitů výdajů a možnost kartu digitálně zablokovat nebo vyměnit.
Co je virtuální karta?
Virtuální karta je platební karta, která nemá fyzickou podobu. Skládá se z čísla karty, data platnosti a kódu CVV, stejně jako tradiční debetní nebo kreditní karta, ale existuje pouze v digitálním formátu. Uživatelé mohou svou virtuální kartu obvykle prohlížet a spravovat prostřednictvím mobilní aplikace nebo online platformy. Virtuální karty fungují v zavedených karetních sítích a lze je obecně použít všude tam, kde jsou přijímány online platby kartou. Jsou propojeny se zdrojem financování, kterým může být bankovní účet, digitální peněženka nebo v některých případech zůstatek kryptoaktiv, který je v okamžiku transakce převeden na fiat. Tento koncept není nový – společnosti Mastercard a Visa podporují vydávání virtuálních karet již více než deset let a Bybit Card, využívající síť Mastercard, je jedním z příkladů této infrastruktury v praxi. Adopce se v posledních letech urychlila s rozvojem digitálního obchodování a finančních služeb zaměřených na mobilní zařízení.
Jak funguje virtuální karta
Princip virtuální karty je jednoduchý:
Uživatel požádá o virtuální kartu prostřednictvím vydavatele karty nebo Platformy, která ji nabízí.
Po schválení jsou údaje o kartě (číslo, doba platnosti, CVV) digitálně vygenerovány a zobrazeny v aplikaci nebo na platformě.
Uživatel přidá kartu do digitální peněženky (například Apple Pay nebo Google Pay) nebo ručně zadá údaje při provádění online platby.
Při zahájení transakce karetní síť zpracuje platbu pomocí spárovaného zdroje financování.
Transakce se zobrazí v historii účtu uživatele, obvykle v reálném čase.
Protože se nejedná o fyzickou kartu, lze virtuální karty často vydat během několika minut po žádosti. Tím se odstraňuje standardní dodací lhůta spojená s plastovými kartami, která může v závislosti na jurisdikci trvat několik pracovních dnů nebo i déle.
Proč lidé používají virtuální karty
K rostoucí adopci virtuálních karet mezi spotřebiteli v zemích EHP přispělo několik praktických faktorů.
Okamžitý přístup
Virtuální karty jsou obvykle dostupné ihned po schválení. Není třeba čekat na doručení poštou, což je zvláště relevantní pro uživatele, kteří potřebují platební metodu rychle, například při registraci k digitální službě nebo při časově citlivém nákupu.
Bezpečnější pro online platby
Virtuální karty mohou nabídnout vrstvu oddělení mezi primárním účtem uživatele a online obchodníky. Někteří vydavatelé umožňují uživatelům generovat jednorázová čísla karet nebo nastavovat výdajové limity pro každou kartu zvlášť. Podle zprávy Evropské centrální banky z roku 2023 o podvodech s kartami, podvody typu „karta není přítomna“ (transakce prováděné online bez fyzické karty) tvořily většinu podvodných transakcí kartou v eurozóně. Nástroje omezující expozici, jako jsou virtuální karty s konfigurovatelnými výdajovými limity, mohou přispět ke snížení tohoto rizika.
Snadná správa a výměna
Pokud je číslo virtuální karty kompromitováno, lze jej obvykle prostřednictvím aplikace vydávající platformy okamžitě zmrazit nebo nahradit. Není třeba čekat na náhradní kartu poštou a primární účet uživatele zůstává nedotčen.
Předplatné
Streamovací služby, předplatné softwaru, cloudové úložiště a další opakující se digitální platby lze propojit s virtuální kartou. Někteří uživatelé preferují vyčlenit konkrétní virtuální kartu pro předplatná, což usnadňuje sledování opakujících se plateb a rušení služeb pouhým zmrazením přidružené karty.
Cestovní rezervace
Letenky, ubytování a pronájem aut lze rezervovat online pomocí virtuální karty. Pro uživatele, kteří nechtějí vystavovat údaje o své primární bankovní kartě více cestovním platformám, nabízí virtuální karta praktickou alternativu.
Digitální nákupy
Nákupy v obchodech s aplikacemi, herní předměty, digitální obsah a další transakce realizované výhradně online se pro platby virtuálními kartami skvěle hodí.
Jak požádat o virtuální kartu
Proces žádosti o virtuální kartu se u jednotlivých vydavatelů liší, ale obvykle probíhá podle standardního postupu:
Vytvořte si účet u platformy vydávající karty nebo finanční instituce.
Dokončete ověření totožnosti dle požadavků vydavatele a platných předpisů. V zemích EEA to obvykle zahrnuje postupy Know Your Customer (KYC) v souladu s požadavky proti praní špinavých peněz.
Vyberte možnost virtuální karty v rámci platformy.
Po schválení se detaily karty vygenerují a zobrazí digitálně.
Přidejte kartu do digitální peněženky nebo použijte údaje z karty přímo pro online transakce.
Některé platformy také umožňují uživatelům financovat svou virtuální kartu pomocí digitálních aktiv, čímž fungují jako krypto debetní karta, jako například Karta Bybit EUV takových případech je zůstatek kryptoaktiv obvykle v okamžiku transakce převeden na měnu Fiat (například EUR), což znamená, že obchodník obdrží standardní platbu v měně Fiat.
Přizpůsobitelné designy karet
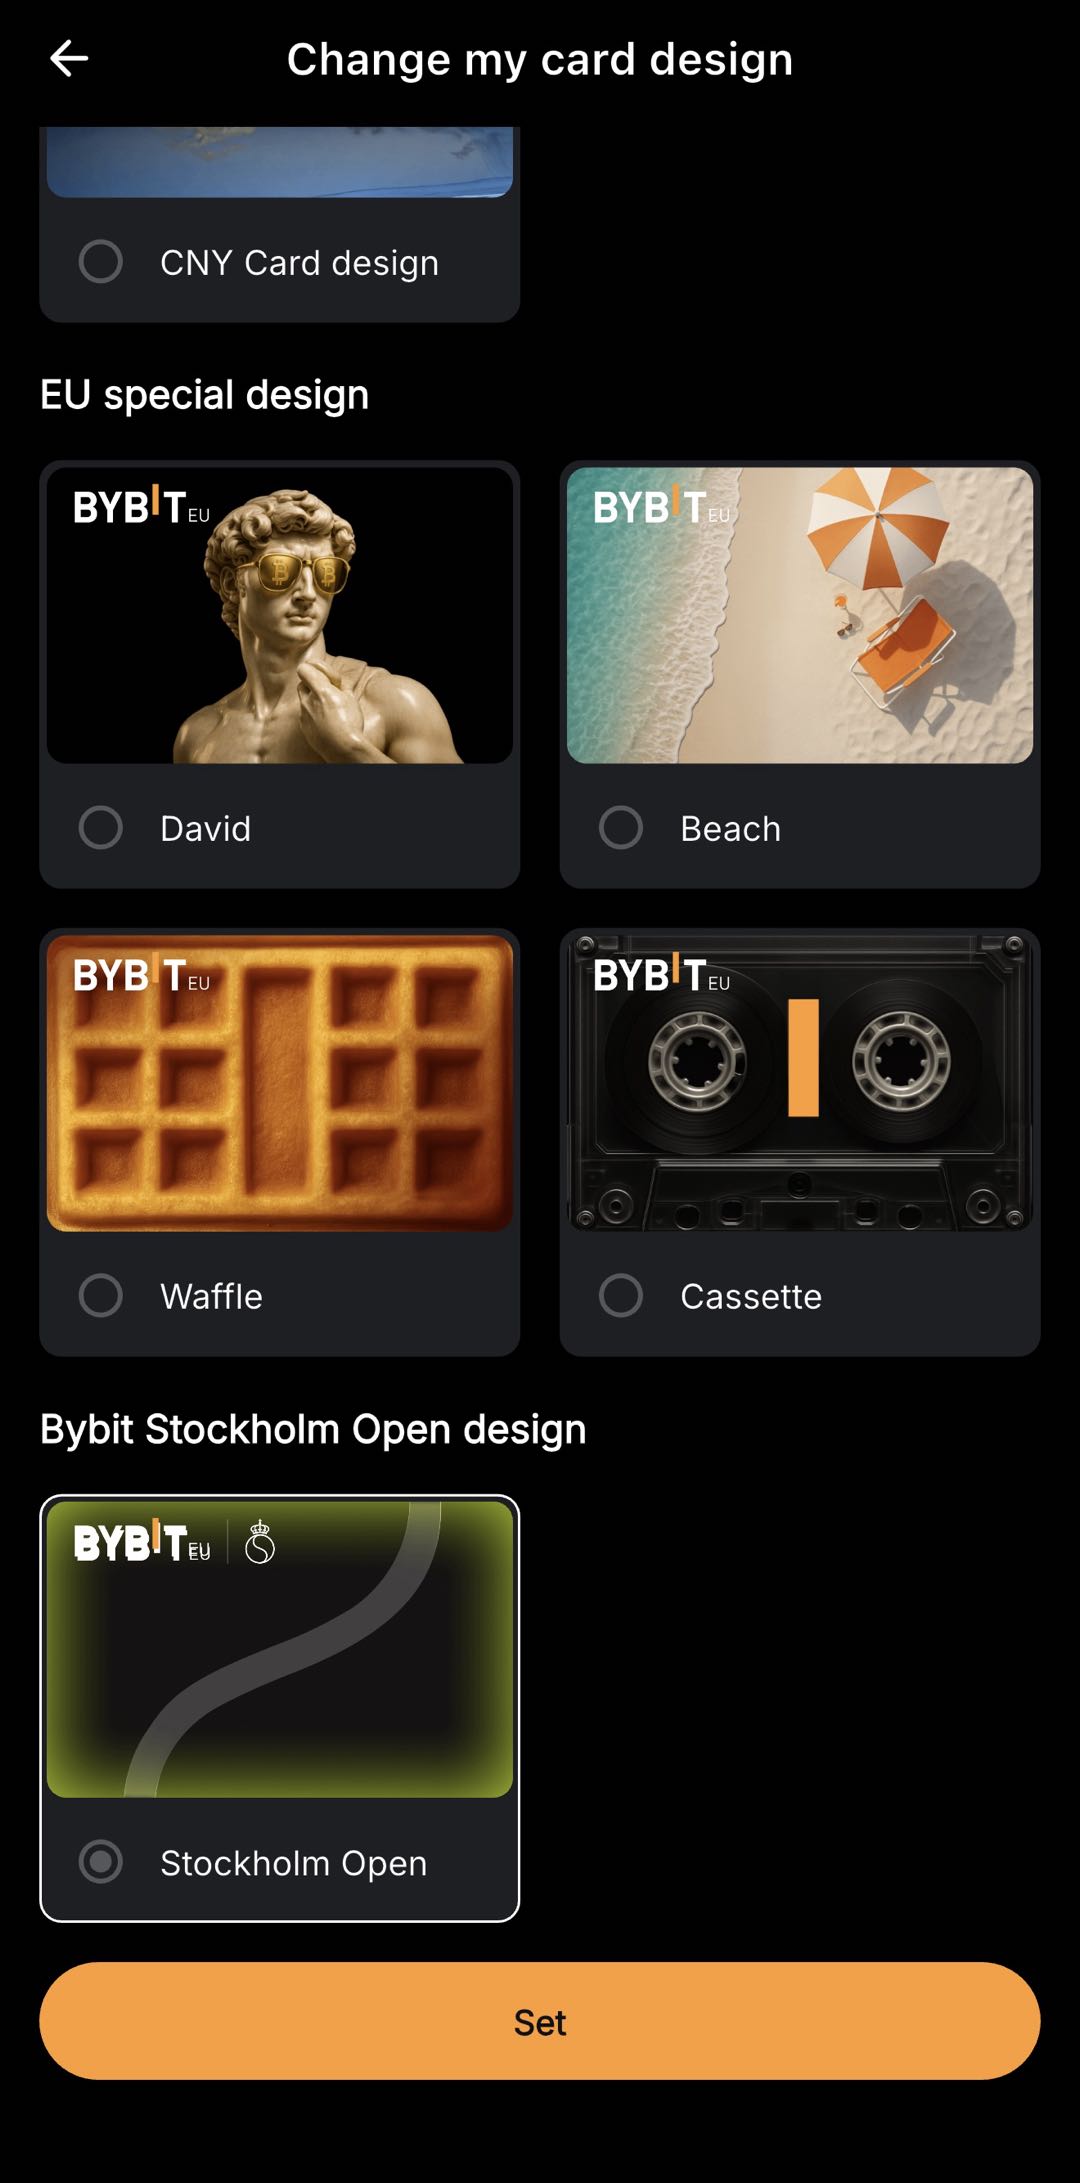
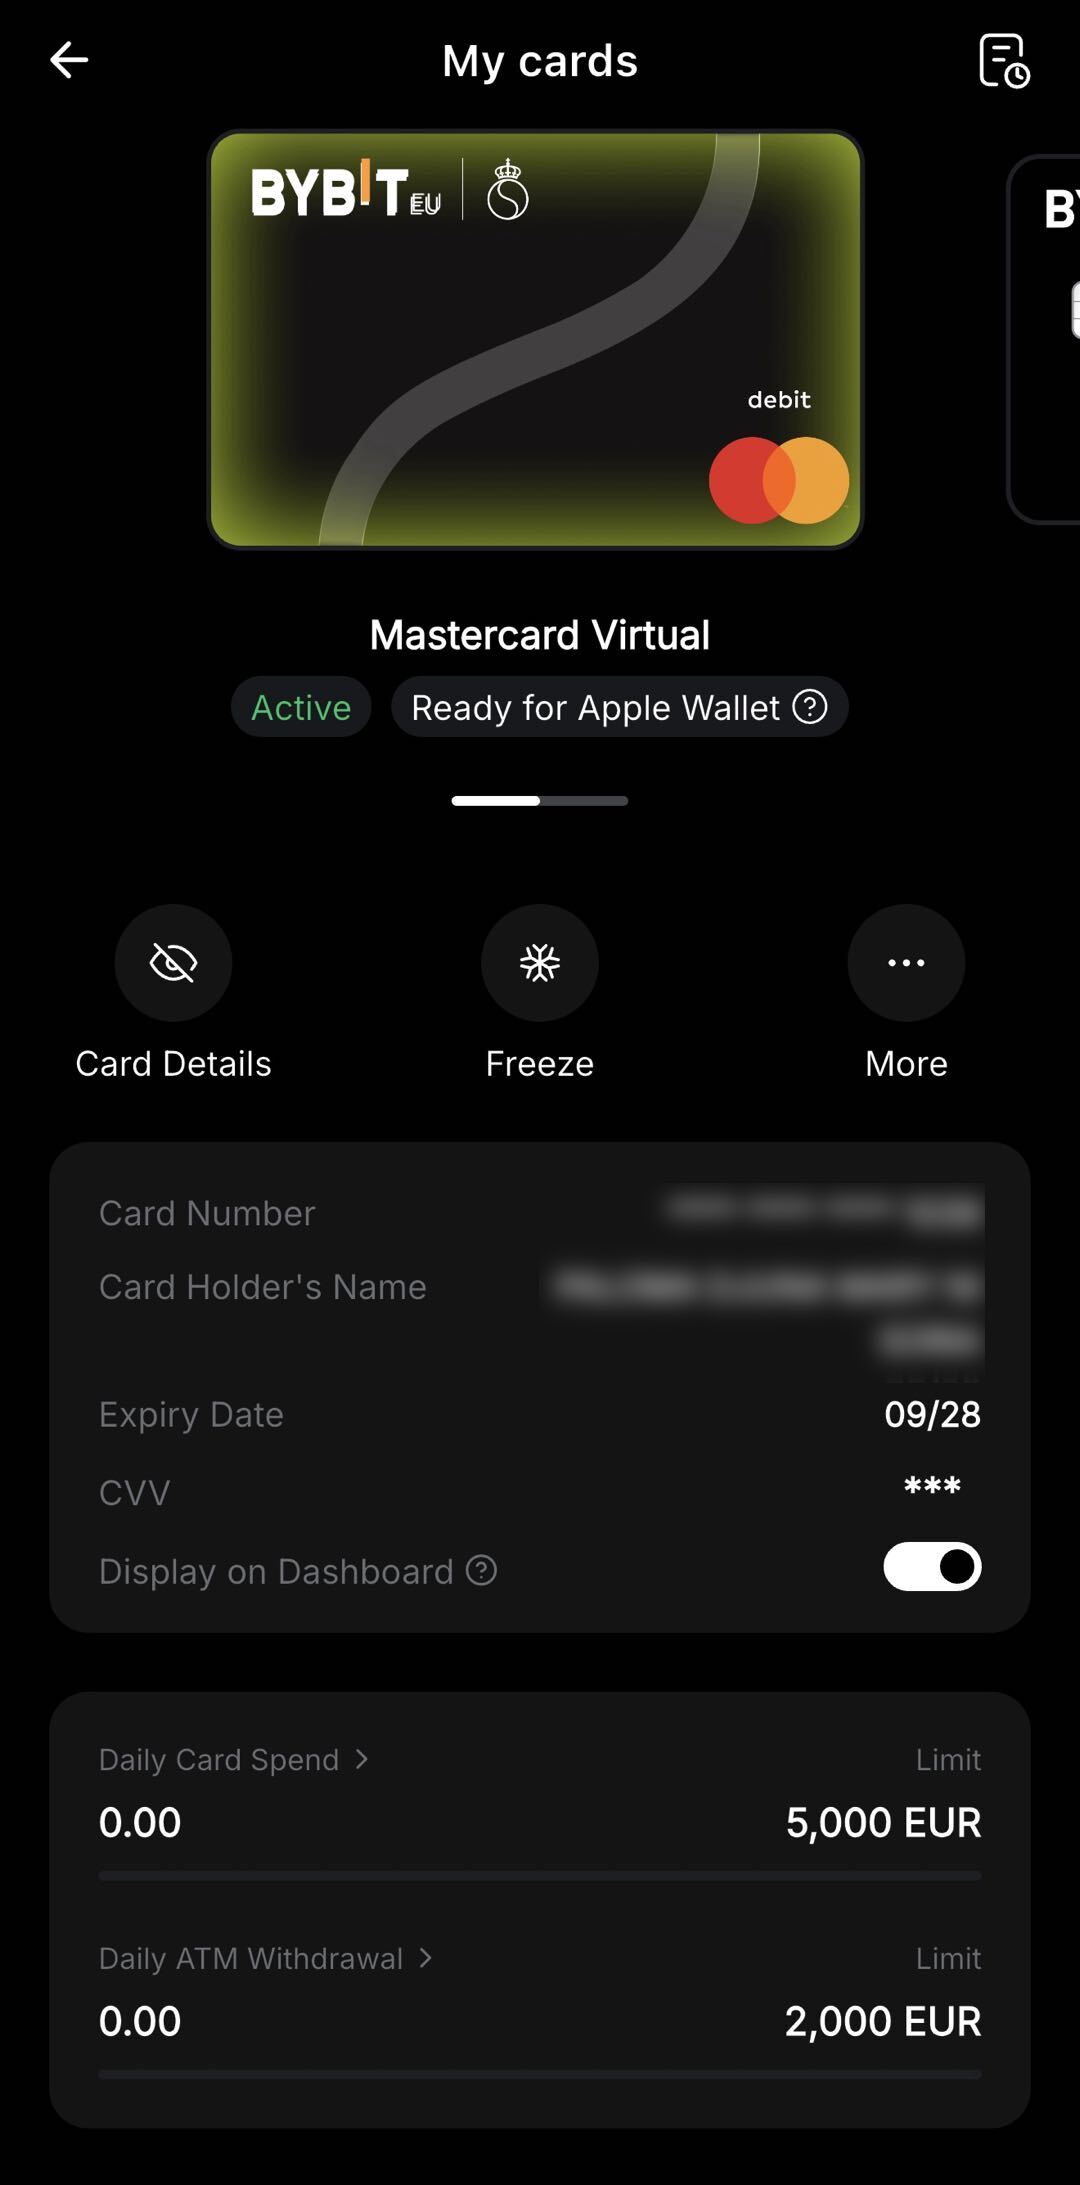
Kromě funkčnosti nabízejí někteří vydavatelé přizpůsobitelné návrhy virtuálních karet, což uživatelům umožňuje personalizovat vizuální vzhled jejich karty v rámci digitální peněženky nebo rozhraní aplikace. To může zahrnovat tématické návrhy spojené s událostmi, partnerstvími nebo sezónními kampaněmi. Například návrh virtuální karty Bybit Stockholm Open lze získat přechodem na Ovládací panel karty (Card Dashboard), výběrem "Moje karty" (My Cards), klepnutím na "Více" (More), poté na "Návrh karty" (Card Design) a výběrem preferovaného návrhu virtuální karty z dostupných možností.
Co zvážit při výběru virtuální karty
Ne všechny virtuální karty jsou stejné. Při zvažování možností by uživatelé měli zvážit:
faktor | Na co se zaměřit |
|---|---|
Poplatky | Poplatky za vydání karty, transakční poplatky, poplatky za konverzi měn a jakékoli měsíční poplatky za správu |
Financování Options | Zda lze kartu financovat prostřednictvím bankovního převodu, digitálních aktiv nebo jiných metod |
Podporované sítě | S jakou sítí karta pracuje? |
Limity útrat | Denní, měsíční nebo transakční limity, které se uplatňují |
Geografická dostupnost | Zda je karta dostupná ve vaší konkrétní zemi pobytu v EHP. |
regulační status | Zda je emitent autorizován příslušným orgánem v rámci EHP |
Funkce aplikace | Oznámení v reálném čase, analýza výdajů, možnost kartu zmrazit a rozmrazit |
Spotlight: Virtuální karta Bybit Stockholm Open
Jako příklad toho, jak lze virtuální karty nabízet spolu s dalšími funkcemi, Bybit EU představil limitovanou edici designu virtuální karty ve spolupráci s tenisovým turnajem Stockholm Open. Karta Bybit Card je k dispozici oprávněným uživatelům Bybit EU s ověřenou totožností v zemích EEA, kde jsou služby Bybit EU dostupné (s výjimkou Malty). Virtuální karta Stockholm Open je specifická designová varianta karty Bybit Card. Klíčové vlastnosti této nabídky, jak je popsáno vpodmínky promoakce:
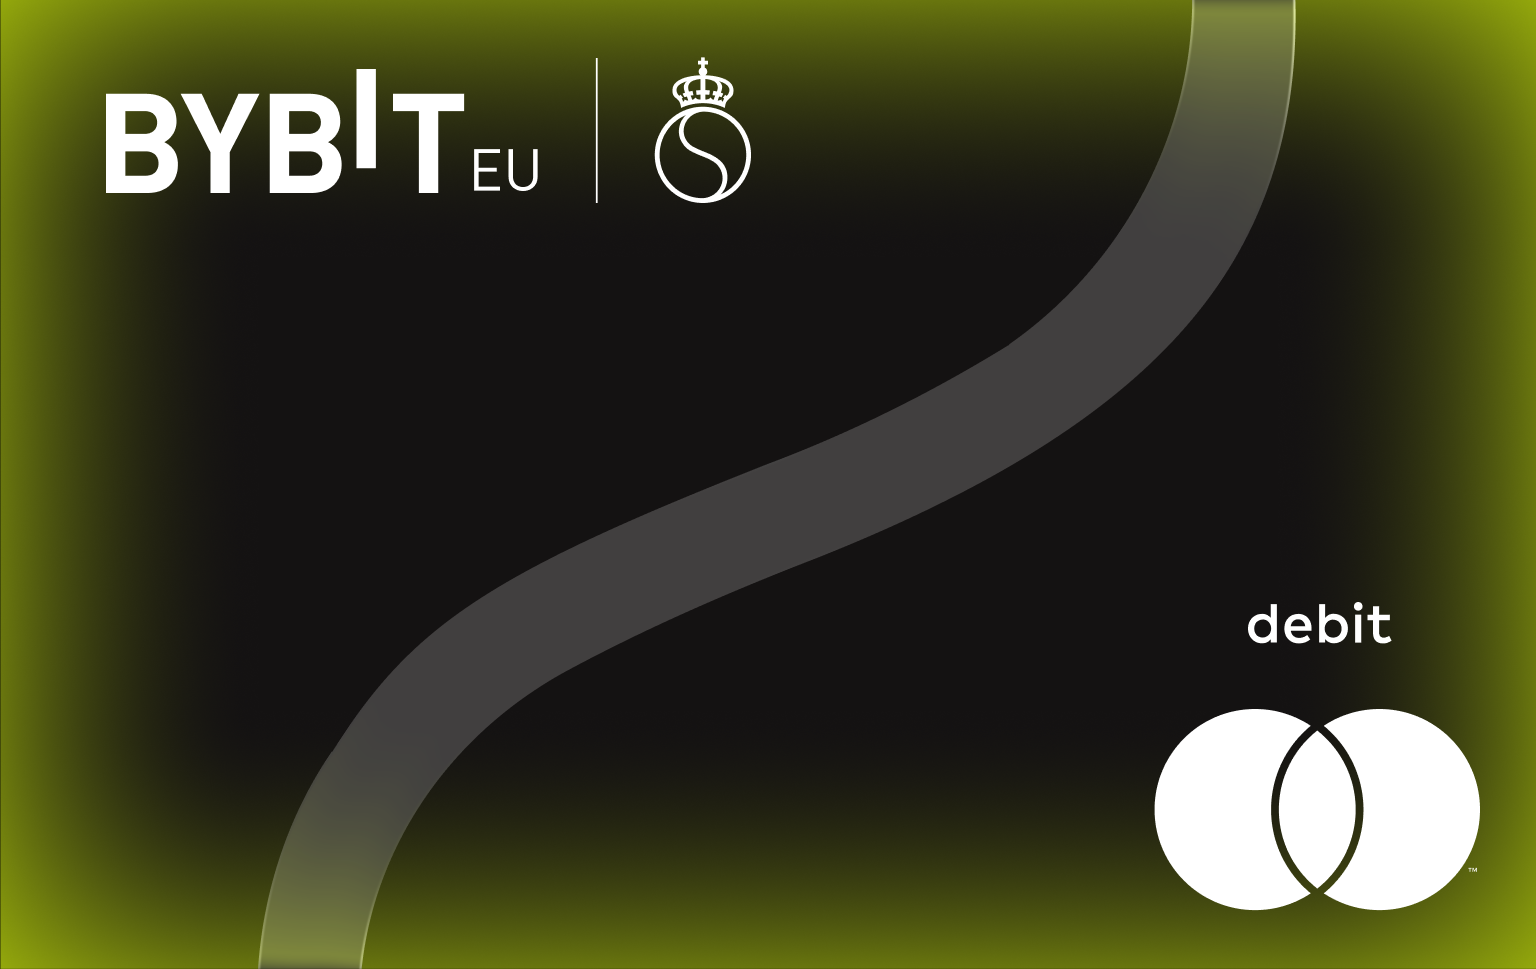
Limitovaný tenisový design.Virtuální karta se Stockholm Open turnajovým designem je k dispozici po omezenou propagační dobu.
Cashback za vstupenky na Stockholm Open.Držitelé Bybit Card, kteří k nákupu vstupenek na Stockholm Open 2026 prostřednictvím oficiálních webových stránek použijí svou kartu, mohou získat až 15% cashback, a to do výše 300 € na uživatele a z celkového fondu 80 vstupenek, které budou přidělovány podle pořadí nákupu.
Virtuální karta Stockholm Open je nepřenosná a její specifické propagační výhody nelze uplatnit na standardních Bybit Card provedeních. Cashback je distribuován buď ve formě USDC nebo BTC, dle výběru uživatele, a připsán na uživatelův Účet pro financování do čtyř pracovních dnů od kvalifikující transakce. Úplné podmínky, včetně požadavků na způsobilost a dat propagačního období, jsou k dispozici naStránka Bybit EU Stockholm Open.
Regulační kontext pro virtuální karty v zemích EHP
Virtuální karty vydávané v rámci EHP podléhají regulačním rámcům, které se vztahují na elektronické peníze a platební služby. Podle směrnice o platebních službách (PSD2) musí vydavatelé karet splňovat požadavky na silné ověření klienta, transparentnost poplatků a řešení sporů. V případech, kdy je virtuální karta propojena se službami kryptoaktiv, mohou platit dodatečné regulační požadavky. Podle nařízení o trzích kryptoaktiv (MiCAR) musí poskytovatelé služeb souvisejících s kryptoaktivy působící v zemích EHP mít příslušné povolení a dodržovat požadavky týkající se ochrany spotřebitele, správy a řízení a transparentnosti. Uživatelé by si měli ověřit, zda má vydavatel jejich karty povolení od příslušného orgánu v EHP, a porozumět tomu, jak jsou jejich peněžní prostředky uchovávány a chráněny.
Konečný výsledek
Virtuální karta je digitální platební karta, která poskytuje funkčnost tradiční debetní karty bez nutnosti fyzické plastové formy. Lze ji rychle vydat, používat pro online transakce a spravovat výhradně prostřednictvím digitálních platforem. Pro spotřebitele v zemích EHP, kteří nakupují online, spravují předplatná nebo preferují digitální finanční nástroje, nabízejí virtuální karty praktickou a flexibilní metodu platby. Při výběru virtuální karty stojí za zvážení struktura poplatků vydavatele, regulační status, podporované metody financování a dostupné funkce. Stejně jako u jakéhokoli finančního produktu by si uživatelé měli prostudovat platné podmínky a posoudit, zda produkt splňuje jejich specifické potřeby.
Často kladené dotazy
Co je virtuální karta?
Virtuální karta je digitální platební karta s vlastním číslem, datem vypršení platnosti a kódem CVV. Funguje jako tradiční debetní karta pro online transakce, ale nemá fyzickou plastovou podobu.
Je virtuální karta bezpečná pro online platby?
Virtuální karta může nabídnout dodatečné zabezpečení pro online platby, protože poskytuje samostatné číslo karty odlišné od primárního bankovního účtu uživatele. Někteří vydavatelé také umožňují nastavení limitů útrat nebo jednorázová čísla karet, což může snížit riziko zneužití v případě úniku dat.
Jak rychle mohu získat virtuální kartu?
Virtuální karty jsou obvykle vydány do jednoho dne po úspěšném podání žádosti a ověření totožnosti. Doba dodání neexistuje, protože karta existuje pouze v digitální podobě.
Mohu použít virtuální kartu v kamenných obchodech?
Virtuální kartu lze obecně přidat do mobilní peněženky (Apple Pay, Google Pay) a používat ji k bezkontaktním platbám v kamenných prodejnách na terminálech, které přijímají transakce prostřednictvím mobilních peněženek.
Mohu financovat virtuální kartu digitálními aktivy?
Někteří vydavatelé karet, včetně poskytovatelů služeb digitálních aktiv autorizovaných v zemích EEA, umožňují uživatelům dobíjet své virtuální karty pomocí krypto. Zůstatek krypto je obvykle převeden na fiat měnu v okamžiku transakce.
Investování do kryptoaktiv je spojeno s riziky, včetně vysoké volatility a potenciální ztráty kapitálu. Před přijetím investičního rozhodnutí se důkladně informujte o rizicích. Informace obsažené v tomto článku slouží výhradně ke vzdělávacím a informačním účelům a neměly by být považovány za finanční nebo investiční poradenství.