Hvad er et virtuelt kort: hvordan det virker, hvordan man får et, og hvordan man bruger det
AI-Opsummering
Vis mere
Få hurtigt overblik over artiklens indhold og vurder markedsstemningen på bare 30 sekunder!
Et virtuelt kort er en digital udgave af et betalingskort, der kun findes i elektronisk form. I første halvår af 2025 nåede det samlede antal kontantløse betalinger i euroområdet op på 77,7 milliarder, en stigning på 7,7 % sammenlignet med første halvår af 2024, med en samlet værdi på 116,0 billioner euro, ifølgebetalingsstatistikker offentliggjort af Den Europæiske Centrale Bank. I takt med at digitale transaktioner accelererer på tværs af Det Europæiske Økonomiske Samarbejdsområde (EØS), er virtuelle kort blevet et praktisk værktøj for forbrugere, der ønsker øjeblikkelig adgang til en betalingsmetode uden at skulle vente på, at et fysisk kort ankommer. Denne artikel forklarer, hvad et virtuelt kort er, og de almindelige måder, folk bruger det på til daglige udgifter, og viser mulige funktioner med eksemplet på Bybit Stockholm Open virtuelt kort.
Vigtigste pointer
Et virtuelt kort er et digitalt betalingskort med sit eget kortnummer, udløbsdato og sikkerhedskode, som udelukkende bruges til online og digitale transaktioner.
Virtuelle kort kan typisk udstedes øjeblikkeligt og administreres via en mobilapp eller web Platform, hvilket gør dem tilgængelige uden at skulle vente på fysisk levering.
De kan tilbyde yderligere kontrol over onlineforbrug via funktioner såsom forbrugsgrænser og muligheden for at spærre eller erstatte kortet digitalt.
Hvad er et virtuelt kort?
Et virtuelt kort er et betalingskort, der ikke har nogen fysisk form. Det består af et kortnummer, en udløbsdato og en CVV-kode, ligesom et traditionelt debet- eller kreditkort, men det eksisterer kun i et digitalt format. Brugere kan typisk se og administrere deres virtuelle kort via en mobilapplikation eller online platform. Virtuelle kort fungerer på etablerede kortnetværk og kan generelt bruges, hvor online kortbetalinger accepteres. De er knyttet til en finansieringskilde, hvilket kan være en bankkonto, en digital wallet eller, i nogle tilfælde, en krypto-aktiv saldo, der konverteres til fiat på transaktionstidspunktet. Konceptet er ikke nyt — Mastercard og Visa har understøttet udstedelse af virtuelle kort i over et årti, og Bybit Card, drevet af Mastercard-netværket, er et eksempel på denne infrastruktur i funktion. Adoptionen er accelereret i de seneste år, efterhånden som digital handel og mobilfokuserede finansielle tjenester er udvidet.
Hvordan et virtuelt kort fungerer
Funktionsmåden for et virtuelt kort er enkel:
En bruger ansøger om et virtuelt kort gennem en kortudsteder eller Platform, der tilbyder et.
Efter godkendelse genereres kortdetaljerne (kortnummer, udløbsdato, CVV) digitalt og vises i appen eller Platform.
Brugeren tilføjer kortet til en digital wallet (såsom Apple Pay eller Google Pay) eller indtaster oplysningerne manuelt ved en online betaling.
Når en transaktion påbegyndes, behandler kortnetværket betalingen ved hjælp af den tilknyttede finansieringskilde.
Transaktionen vises i brugerens kontohistorik, typisk i realtid.
Da der ikke er noget fysisk kort involveret, kan virtuelle kort ofte udstedes få minutter efter ansøgningen. Dette eliminerer den sædvanlige leveringstid forbundet med plastikkort, som kan tage adskillige hverdage eller længere afhængigt af jurisdiktion.
Hvorfor bruger folk virtuelle kort
Flere praktiske faktorer har bidraget til den stigende adoption af virtuelle kort blandt forbrugere i EØS-lande.
Øjeblikkelig adgang
Virtuelle kort er normalt tilgængelige umiddelbart efter godkendelse. Der er ingen grund til at vente på postlevering, hvilket er særligt relevant for brugere, der har brug for en betalingsmetode hurtigt, for eksempel når de tilmelder sig en digital tjeneste eller foretager et tidsfølsomt køb.
Sikrere til onlinebetalinger
Virtuelle kort kan tilbyde et lag af adskillelse mellem en brugers primære konto og onlineforhandlere. Nogle udstedere giver brugere mulighed for at generere engangskortnumre eller indstille forbrugsgrænser pr. kort. Ifølge Den Europæiske Centralbanks Bank's rapport fra 2023 om kortsvindel udgjorde 'card-not-present' svindel (transaktioner foretaget online uden et fysisk kort) størstedelen af bedrageriske korttransaktioner i euroområdet. Værktøjer, der begrænser eksponering, såsom virtuelle kort med konfigurerbare forbrugsgrænser, kan bidrage til at reducere denne risiko.
Nem at administrere og udskifte
Hvis et virtuelt kortnummer er kompromitteret, kan det typisk fryses eller udskiftes øjeblikkeligt via udstederens Platform-app. Der er ingen grund til at vente på et erstatningskort med posten, og brugerens primære konto forbliver upåvirket.
Abonnementer
Streamingtjenester, softwareabonnementer, cloud-lagring og andre tilbagevendende digitale betalinger kan knyttes til et virtuelt kort. Nogle brugere foretrækker at dedikere et specifikt virtuelt kort til abonnementer, hvilket gør det nemmere at holde styr på løbende opkrævninger og opsige tjenester blot ved at fryse det tilknyttede kort.
Rejsebookinger
Fly, overnatning og billeje kan alle bookes online med et virtuelt kort. For brugere, der foretrækker ikke at eksponere deres primære Bank-kortoplysninger for flere rejseplatforme, tilbyder et virtuelt kort et praktisk alternativ.
Digitale køb
App Store-køb, in-game-genstande, digitalt indhold og andre transaktioner, der udelukkende foregår online, er velegnede til betalinger med virtuelle kort.
Sådan ansøger du om et virtuelt kort
Ansøgningsprocessen for et virtuelt kort varierer alt efter udsteder, men følger typisk et fælles mønster:
Opret en konto hos den kortudstedende Platform eller finansielle Institution.
Gennemfør identitetsverifikation som krævet af udstederen og gældende regler. I EU-/EØS-lande involverer dette typisk procedurer for Kend din kunde (KYC) i overensstemmelse med krav til bekæmpelse af hvidvask.
Vælg muligheden for virtuelt kort på Platformen.
Når kortoplysningerne er godkendt, bliver de genereret og vist digitalt.
Tilføj kortet til en digital wallet eller brug kortoplysningerne direkte til online transaktioner.
Nogle platforme giver også brugere mulighed for at finansiere deres virtuelle kort ved hjælp af digitale aktiver, hvilket fungerer som et krypto-debetkort, såsom Bybit EU kortI sådanne tilfælde bliver krypto-aktivsaldoen typisk konverteret til fiat-valuta (f.eks. EUR) på tidspunktet for en transaktion, hvilket betyder, at forhandleren modtager en standard fiat-betaling.
Tilpasningsdygtige kortdesigns
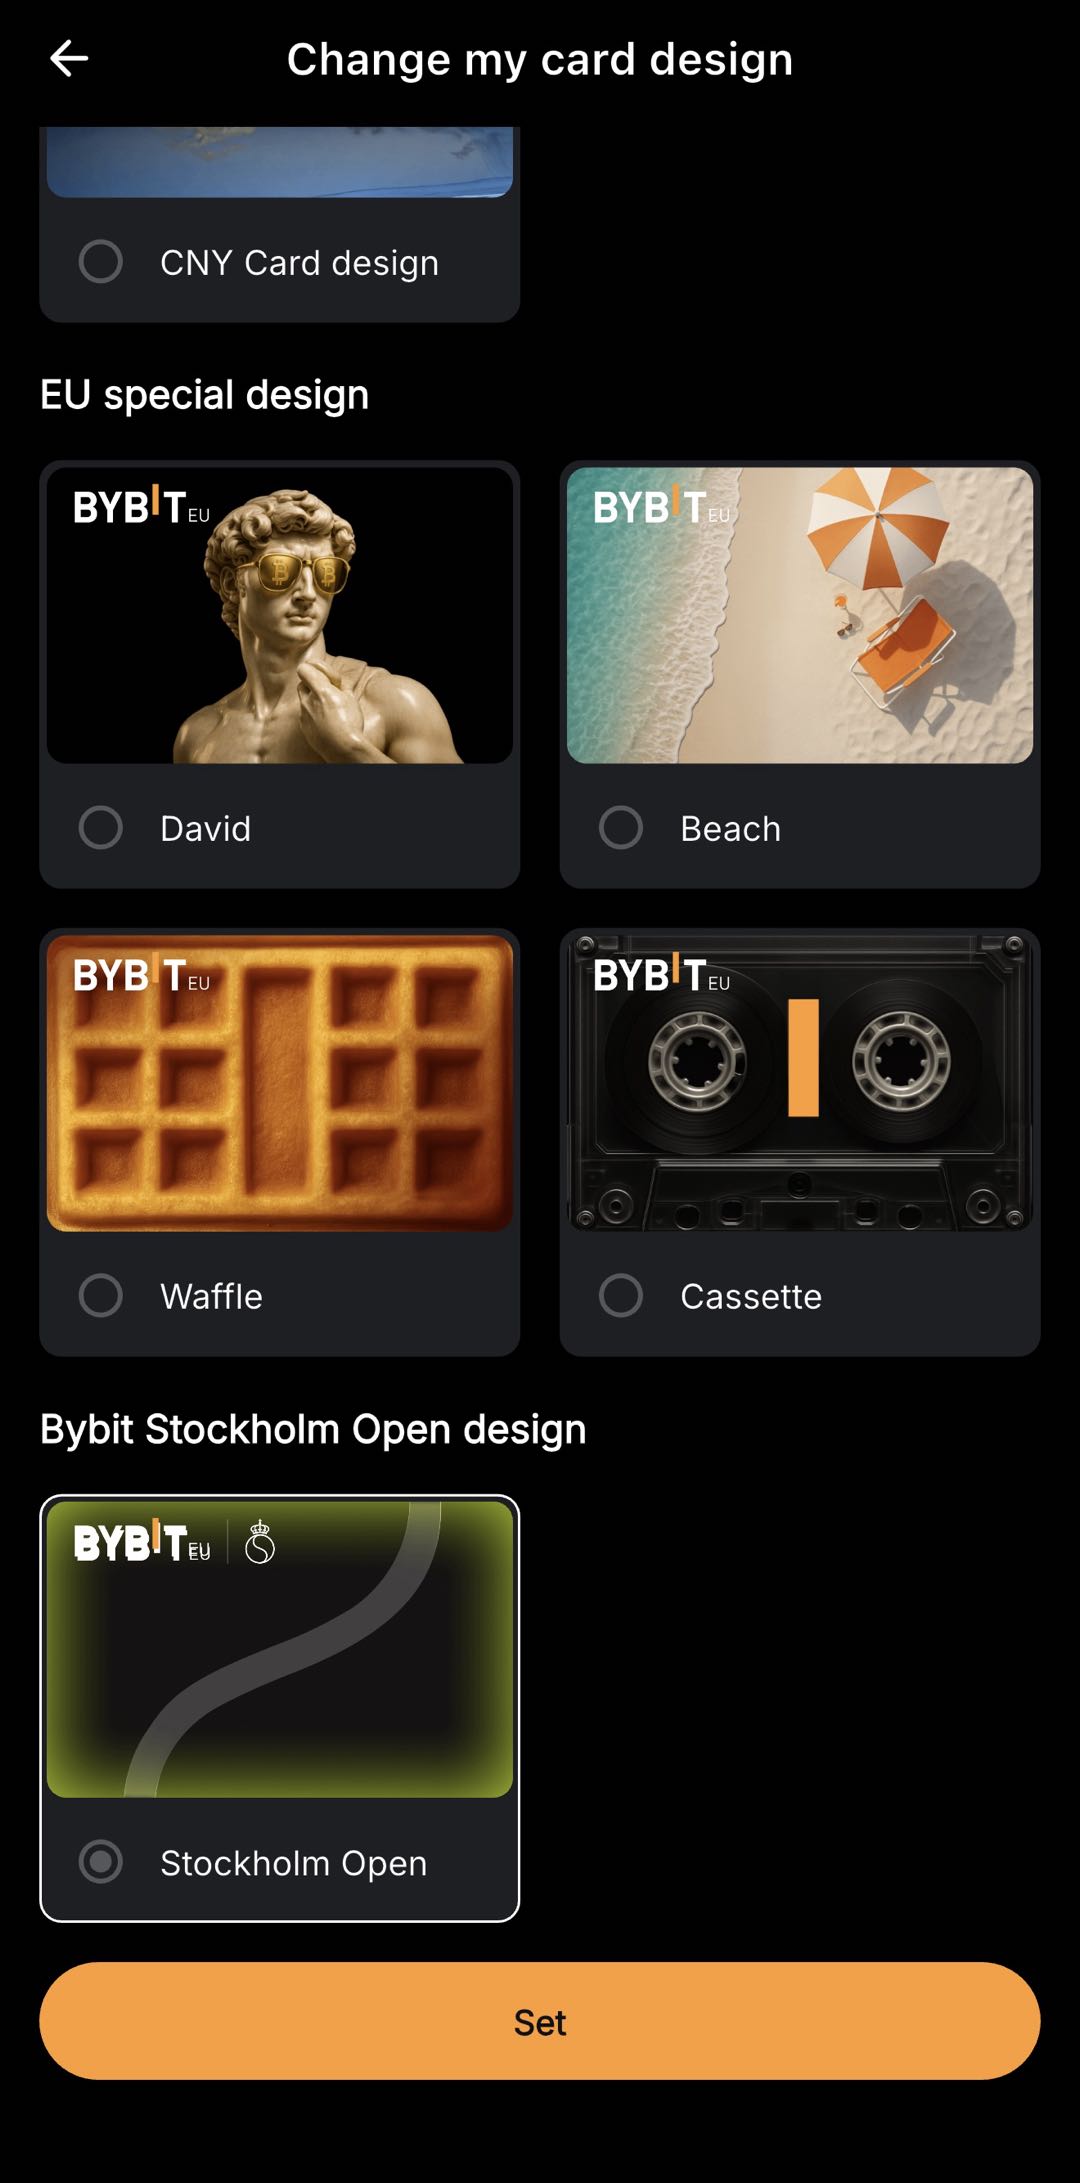
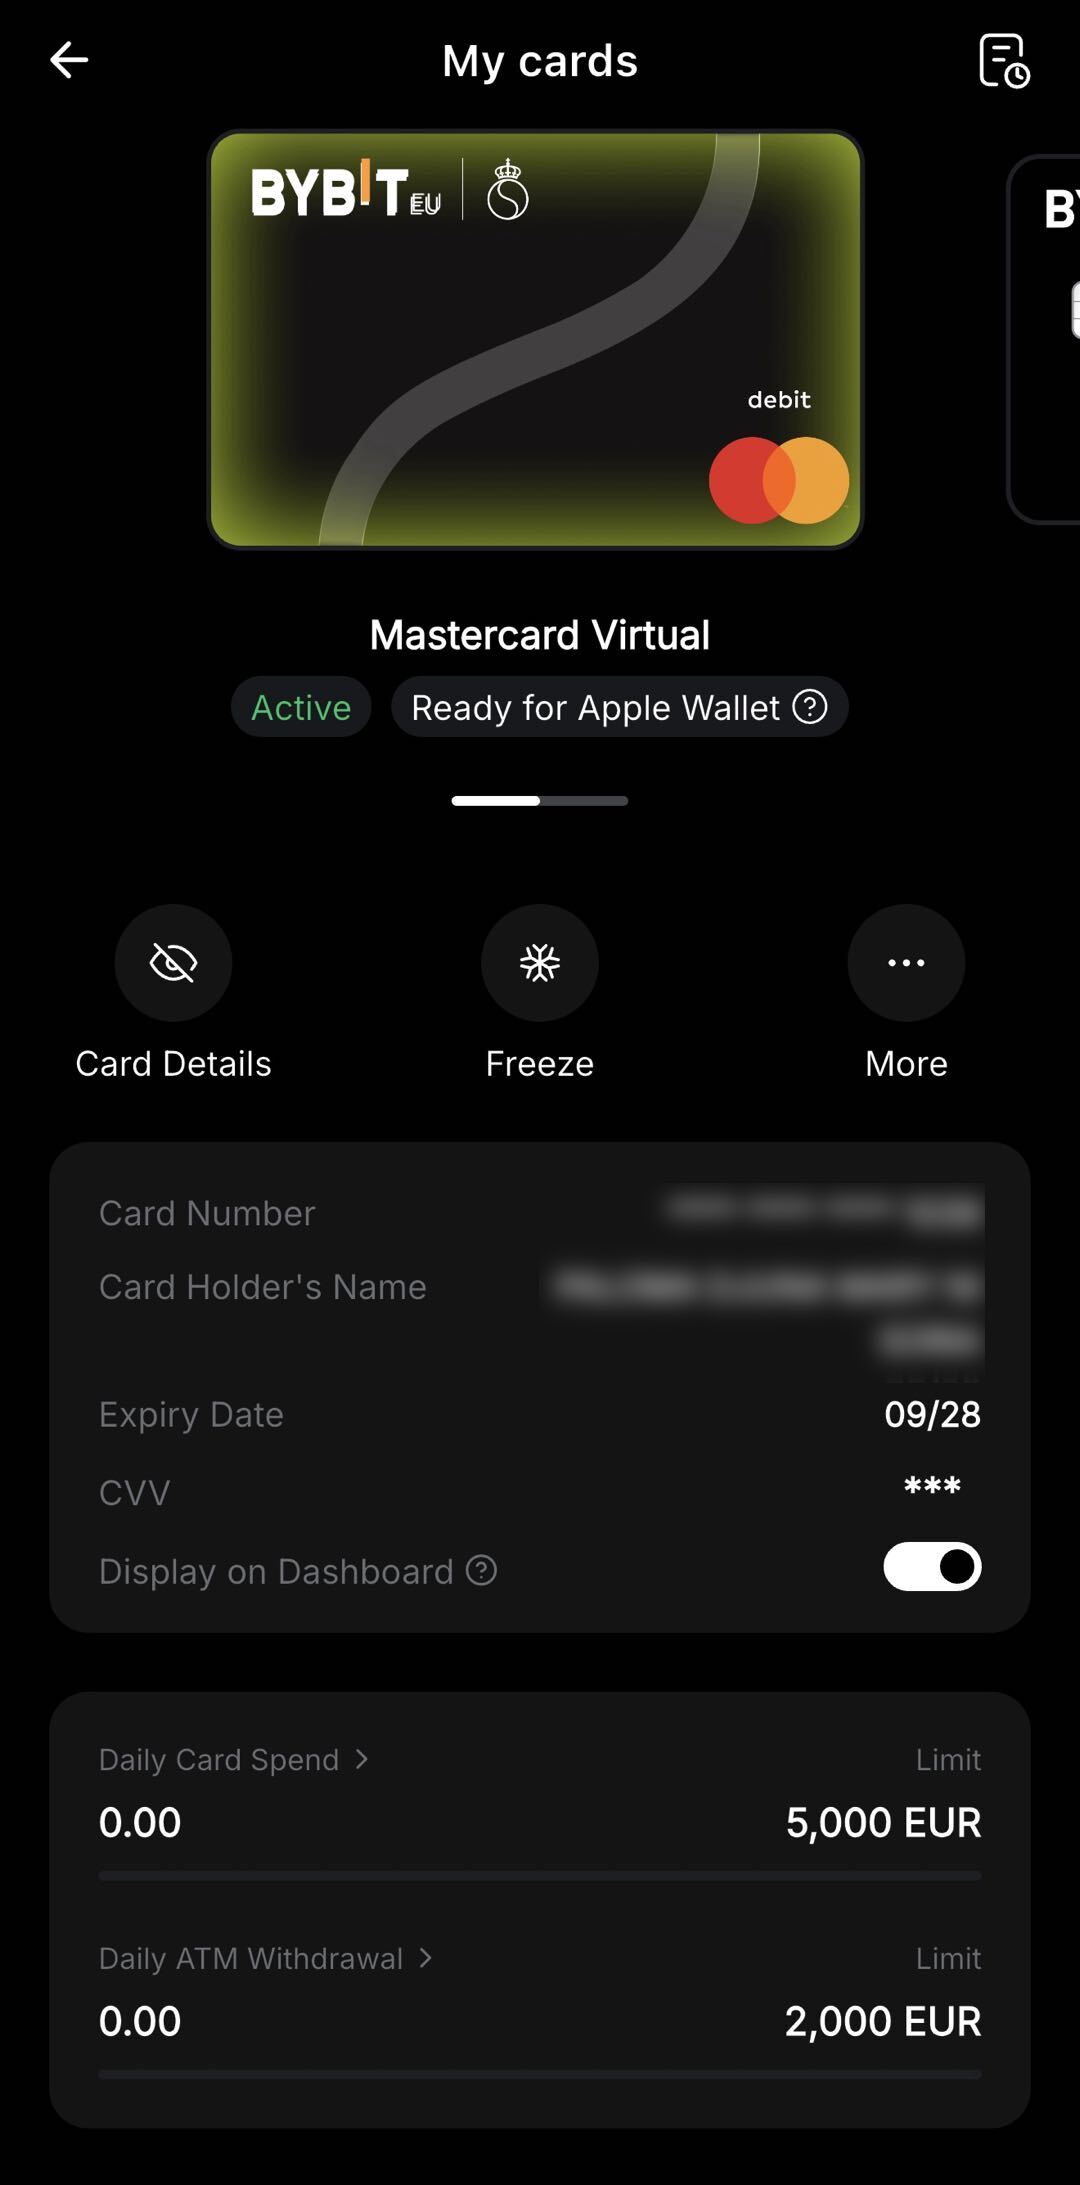
Ud over funktionalitet tilbyder nogle udstedere virtuelle kortdesign, der kan tilpasses – hvilket giver brugerne mulighed for at personliggøre det visuelle udseende af deres kort i en digital wallet- eller app-grænseflade. Dette kan omfatte temadesign, der er knyttet til begivenheder, partnerskaber eller sæsonbestemte kampagner. For eksempel kan det virtuelle kortdesign for Bybit Stockholm Open findes ved at gå til Kortoversigten, vælge "Mine kort", trykke på "Mere", derefter "Kortdesign" og vælge det foretrukne virtuelle kortdesign blandt de tilgængelige Options.
Hvad man skal overveje, når man vælger et virtuelt kort
Ikke alle virtuelle kort er ens. Når man evaluerer Options, kan brugere med fordel overveje:
Faktor | Hvad man skal kigge efter |
|---|---|
Gebyrer | Gebyrer for udstedelse af kort, transaktionsgebyrer, gebyrer for valutakonvertering og eventuelle månedlige vedligeholdelsesgebyrer |
Finansieringsmuligheder | Hvorvidt kortet kan finansieres via bankoverførsel, digitale aktiver eller andre metoder |
Understøttede netværk | Hvilket netværk opererer kortet med? |
Forbrugsgrænser | Daglige, månedlige eller per-transaktionsgrænser, der er gældende |
Geografisk tilgængelighed | Om kortet er tilgængeligt i dit specifikke EØS-land, hvor du bor |
Regulatorisk status | Om udstederen er autoriseret af en kompetent myndighed inden for EØS |
App-funktioner | Realtidsnotifikationer, forbrugsanalyse, mulighed for at fryse og optø kortet |
Spotlight: Bybit Stockholm Open virtuelt kort
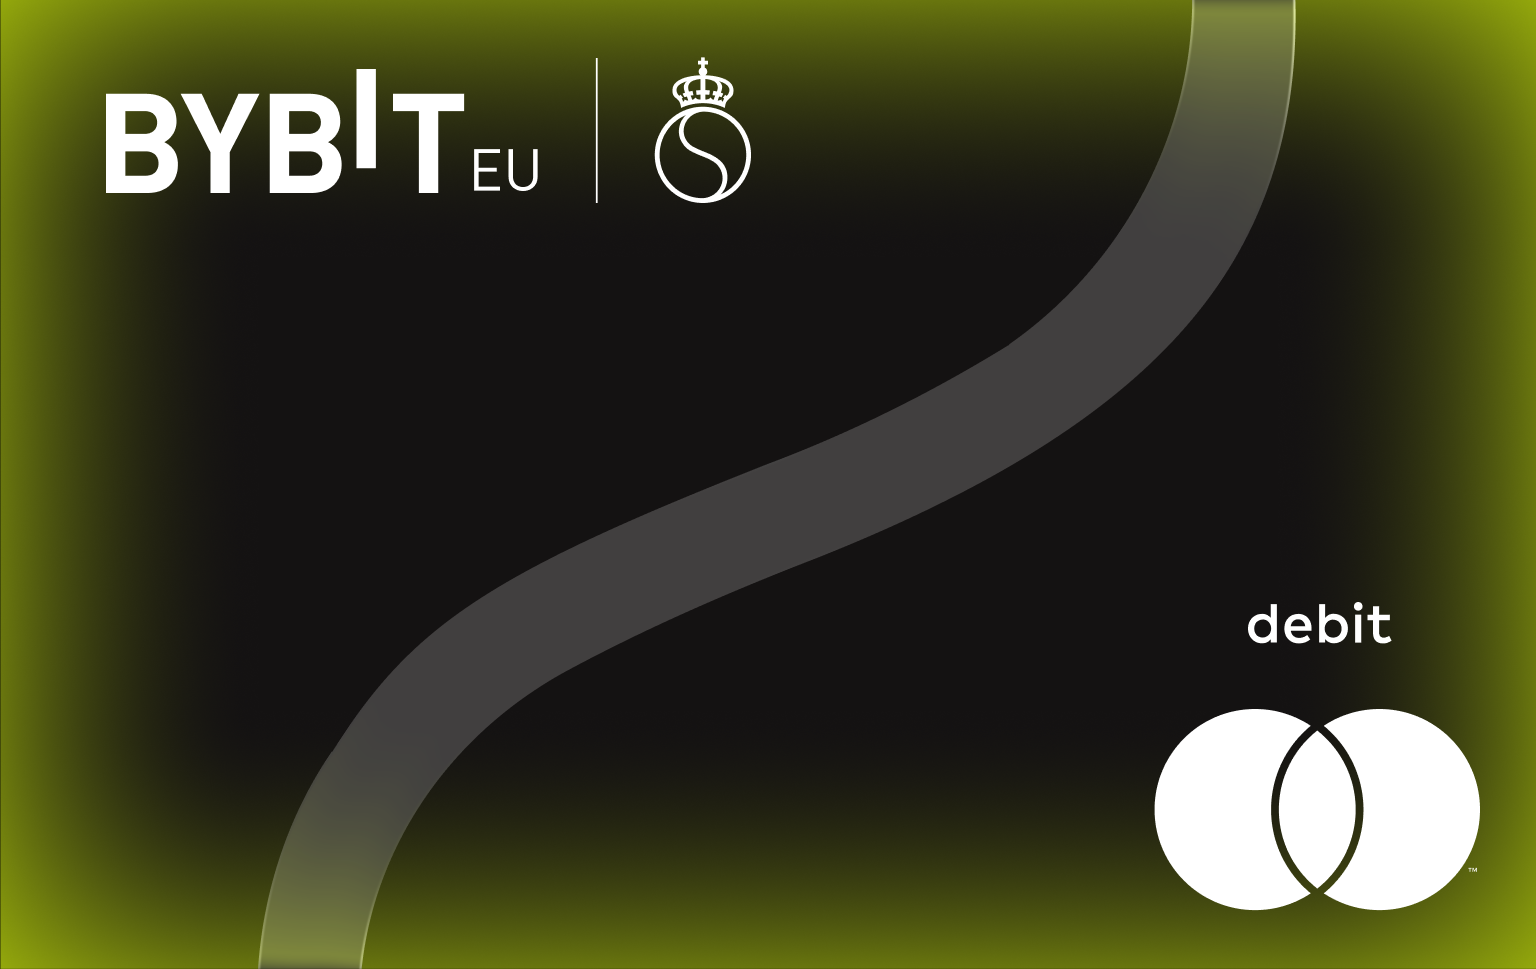
Som et eksempel på, hvordan virtuelle kort kan tilbydes sammen med yderligere funktioner, har Bybit EU introduceret et virtuelt kortdesign i begrænset oplag i partnerskab med tennisturneringen Stockholm Open. Bybit Card er tilgængelig for berettigede, identitetsverificerede Bybit EU-brugere i EØS-lande, hvor Bybit EU-tjenester er tilgængelige (undtagen Malta). Stockholm Open virtuelle kort er en specifik designvariant af Bybit Card. Nøglefunktioner i dette tilbud, som beskrevet ikampagnens vilkår:
Limited edition-design med tennistema.Det virtuelle kort har et Stockholm Open-turneringsdesign og er tilgængeligt i en begrænset kampagneperiode.
Cashback på Stockholm Open-billetter.Bybit Card-indehavere, der bruger deres kort til at købe billetter til Stockholm Open 2026 via den officielle hjemmeside, kan modtage op til 15 % cashback, underlagt et loft på 300 € pr. bruger og en samlet pulje på 80 billetter efter først-til-mølle-princippet.
Stockholm Open virtuelt kort kan ikke overføres, og dets specifikke kampagnetilbud kan ikke indløses på standard Bybit Card designs. Cashback udbetales i enten USDC eller BTC, som valgt af brugeren, og krediteres brugerens Finansieringskonto inden for fire arbejdsdage efter den kvalificerende transaktion. Fuldstændige vilkår og betingelser, inklusive krav til berettigelse og datoer for kampagneperioden, er tilgængelige påBybit EU Stockholm Open-side.
Regulatorisk kontekst for virtuelle kort i EØS-lande
Virtuelle kort udstedt inden for EØS er underlagt de lovgivningsmæssige rammer, der gælder for elektroniske penge og betalingstjenester. I henhold til betalingstjenestedirektivet (PSD2) skal kortudstedere overholde krav om stærk kundeautentificering, gennemsigtighed omkring gebyrer og tvistbilæggelse. Hvor et virtuelt kort er knyttet til krypto-aktivtjenester, kan yderligere lovgivningsmæssige krav være gældende. I henhold til forordningen om markeder for krypto-aktiver (MiCAR) skal udbydere af krypto-aktivtjenester, der opererer i EØS-lande, have den fornødne tilladelse og overholde krav vedrørende forbrugerbeskyttelse, ledelse og gennemsigtighed. Brugere bør verificere, at deres kortudsteder er autoriseret af en kompetent myndighed i EØS, og forstå, hvordan deres midler opbevares og beskyttes.
Bundlinje
Et virtuelt kort er et digitalt betalingskort, der giver funktionaliteten fra et traditionelt debetkort uden at kræve en fysisk plastikform. Det kan udstedes hurtigt, bruges til onlinetransaktioner og administreres fuldstændigt via digitale platforme. For forbrugere i EØS-lande, der handler online, administrerer abonnementer eller foretrækker digitale finansielle værktøjer, tilbyder virtuelle kort en praktisk og fleksibel betalingsmetode. Når man vælger et virtuelt kort, er det værd at overveje udstederens gebyrstruktur, lovgivningsmæssige status, understøttede finansieringsmetoder og tilgængelige funktioner. Som med ethvert finansielt produkt bør brugere gennemgå de gældende vilkår og betingelser og vurdere, om produktet opfylder deres specifikke behov.
Ofte stillede spørgsmål
Hvad er et virtuelt kort?
Et virtuelt kort er et rent digitalt betalingskort med sit eget kortnummer, udløbsdato og CVV. Det fungerer som et traditionelt betalingskort til online transaktioner, men har ingen fysisk plastform.
Er et virtuelt kort sikkert til onlinebetalinger?
Et virtuelt kort kan tilbyde ekstra sikkerhed ved onlinebetalinger, da det giver et separat kortnummer fra en brugers primære Bank-konto. Nogle udstedere tillader også forbrugsgrænser eller engangskortnumre, hvilket kan mindske eksponeringen i tilfælde af et databrud.
Hvor hurtigt kan jeg få et virtuelt kort?
Virtuelle kort udstedes typisk samme dag som en godkendt ansøgning og identitetsverifikation. Der er ingen leveringstid, da kortet kun findes i digital form.
Kan jeg bruge et virtuelt kort i fysiske butikker?
Et virtuelt kort kan generelt tilføjes til en mobil wallet (Apple Pay, Google Pay) og bruges til kontaktløse betalinger i butikker på terminaler, der accepterer mobile wallet transaktioner.
Kan jeg indbetale til et virtuelt kort med digitale aktiver?
Nogle kortudstedere, herunder udbydere af tjenester for digitale aktiver, der er autoriseret i EØS-lande, giver brugere mulighed for at indsætte midler på deres virtuelle kort ved hjælp af krypto. Krypto-saldoen bliver typisk konverteret til fiat-valuta på tidspunktet for transaktionen.
Investering i krypto-aktiver er forbundet med risici, herunder høj volatilitet og det potentielle tab af kapital. Sæt dig grundigt ind i risiciene, før du træffer en investeringsbeslutning. Oplysningerne i denne artikel er udelukkende til uddannelsesmæssige og informative formål og bør ikke betragtes som finansiel rådgivning eller investeringsrådgivning.