Was ist eine virtuelle Karte: wie sie funktioniert, wie man eine bekommt und wie man sie benutzt
KI-Zusammenfassung
Mehr anzeigen
Erfasse den Inhalt des Artikels schnell und analysiere die Marktstimmung in nur 30 Sekunden!
Eine virtuelle Karte ist eine digitale Version einer Zahlungskarte, die nur in elektronischer Form existiert. Im ersten Halbjahr 2025 erreichte die Gesamtzahl der bargeldlosen Zahlungen im Euroraum 77,7 Milliarden, ein Anstieg von 7,7 % im Vergleich zum ersten Halbjahr 2024, mit einem Gesamtwert von 116,0 Billionen €, lautZahlungsstatistiken veröffentlicht von der Europäischen Zentral BankDa digitale Transaktionen im gesamten Europäischen Wirtschaftsraum (EWR) zunehmen, sind virtuelle Karten zu einem praktischen Tool für Verbraucher geworden, die sofortigen Zugriff auf eine Zahlungsmethode wünschen, ohne auf das Eintreffen einer physischen Karte warten zu müssen. Dieser Artikel erklärt, was eine virtuelle Karte ist und auf welche Weise sie üblicherweise für alltägliche Ausgaben genutzt wird, wobei mögliche Funktionen am Beispiel der virtuellen Karte der Bybit Stockholm Open aufgezeigt werden.
Wichtigste Erkenntnisse
Eine virtuelle Karte ist eine digitale Zahlungskarte mit eigener Kartennummer, Ablaufdatum und Sicherheitscode, die ausschließlich für Online- und digitale Transaktionen verwendet wird.
Virtuelle Karten können in der Regel sofort ausgestellt und über eine mobile App oder eine Web-Plattform verwaltet werden, wodurch sie zugänglich sind, ohne auf die physische Zustellung warten zu müssen.
Sie können zusätzliche Kontrolle über Online-Ausgaben durch Funktionen wie Ausgabenlimits und die Möglichkeit, die Karte digital zu sperren oder zu ersetzen, anbieten.
Was ist eine virtuelle Karte?
Eine virtuelle Karte ist eine Zahlungskarte, die keine physische Form hat. Sie besteht aus einer Kartennummer, einem Ablaufdatum und einem CVV-Code, genau wie eine herkömmliche Debit- oder Kreditkarte, aber sie existiert nur in digitaler Form. Benutzer können ihre virtuelle Karte normalerweise über eine mobile Anwendung oder eine Online-Plattform einsehen und verwalten. Virtuelle Karten funktionieren über etablierte Kartennetzwerke und können im Allgemeinen überall dort eingesetzt werden, wo Online-Kartenzahlungen akzeptiert werden. Sie sind mit einer Finanzierungsquelle verbunden, bei der es sich um ein Bankkonto, eine digitale Geldbörse oder in einigen Fällen um ein Krypto-Asset-Guthaben handeln kann, das zum Zeitpunkt der Transaktion in fiat umgewandelt wird. Das Konzept ist nicht neu – Mastercard und Visa unterstützen die Ausgabe virtueller Karten seit über einem Jahrzehnt, und die Bybit Card, unterstützt durch das Mastercard-Netzwerk, ist ein Beispiel für diese Infrastruktur in Aktion. Die Akzeptanz hat in den letzten Jahren zugenommen, da der digitale Handel und mobile Finanzdienstleistungen expandiert sind.
Wie eine virtuelle Karte funktioniert
Die Funktionsweise einer virtuellen Karte ist denkbar einfach:
Ein Nutzer beantragt eine virtuelle Karte über einen Kartenaussteller oder eine Plattform, die eine solche anbietet.
Sobald der Antrag genehmigt wurde, werden die Details der Karte (Nummer, Ablaufdatum, CVV) digital generiert und in der App oder Plattform angezeigt.
Der Nutzer fügt die Karte zu einem digitalen Wallet (wie Apple Pay oder Google Pay) hinzu oder gibt die Details bei einer Online-Zahlung manuell ein.
Sobald eine Transaktion initiiert wird, verarbeitet das Kartennetzwerk die Zahlung unter Verwendung der verknüpften Finanzierungsquelle.
Die Transaktion erscheint in der Kontohistorie des Benutzers, typischerweise in Echtzeit.
Da keine physische Karte involviert ist, können virtuelle Karten oft innerhalb von Minuten nach der Beantragung ausgestellt werden. Dies entfällt die übliche Lieferzeit, die mit Plastikkarten verbunden ist und je nach Gerichtsbarkeit mehrere Werktage oder länger dauern kann.
Warum nutzen Menschen virtuelle Karten?
Mehrere praktische Faktoren haben zur steigenden Akzeptanz von virtuellen Karten bei Verbrauchern in EWR-Ländern beigetragen.
Sofortiger Zugriff
Virtuelle Karten stehen in der Regel sofort nach der Genehmigung zur Verfügung. Es ist nicht erforderlich, auf den Postversand zu warten, was besonders für Nutzer relevant ist, die schnell eine Zahlungsmethode benötigen, beispielsweise bei der Anmeldung für einen digitalen Dienst oder bei zeitkritischen Käufen.
Sicherer für Online-Zahlungen
Virtuelle Karten können eine Trennschicht zwischen dem Hauptkonto eines Nutzers und Online-Händlern bieten. Einige Herausgeber erlauben es Nutzern, Einwegkartennummern zu generieren oder Ausgabenlimits pro Karte festzulegen. Laut dem Bericht der Europäischen ZentralBank aus dem Jahr 2023 über Kartenbetrug machte Betrug ohne physische Karte (Transaktionen, die online ohne eine physische Karte getätigt werden) den Großteil der betrügerischen Kartentransaktionen im Euroraum aus. Tools, die die Exposition begrenzen, wie z. B. virtuelle Karten mit konfigurierbaren Ausgabenlimits, können zur Reduzierung dieses Risikos beitragen.
Einfach zu verwalten und zu ersetzen
Wenn eine virtuelle Kartennummer kompromittiert wird, kann sie in der Regel sofort über die App der ausstellenden Plattform gesperrt oder ersetzt werden. Es ist nicht erforderlich, auf eine Ersatzkarte per Post zu warten, und das Hauptkonto des Nutzers bleibt unberührt.
Abonnements
Streaming-Dienste, Software-Abonnements, Cloud-Speicher und andere wiederkehrende digitale Zahlungen können mit einer virtuellen Karte verknüpft werden. Einige Nutzer bevorzugen es, eine bestimmte virtuelle Karte ausschließlich für Abonnements zu nutzen, was es einfacher macht, wiederkehrende Abbuchungen zu verfolgen und Dienste zu kündigen, indem sie einfach die entsprechende Karte sperren.
Reisebuchungen
Flüge, Unterkünfte und Mietwagen können alle online mit einer virtuellen Karte gebucht werden. Für Nutzer, die ihre primären Bank-Kartendetails nicht gegenüber mehreren Reiseplattformen offenlegen möchten, bietet eine virtuelle Karte eine praktische Alternative.
Digitale Käufe
App-Store-Käufe, In-Game-Artikel, digitale Inhalte und andere reine Online-Transaktionen eignen sich gut für Zahlungen mit virtuellen Karten.
So beantragen Sie eine virtuelle Karte
Der Antragsprozess für eine virtuelle Karte variiert je nach Herausgeber, folgt jedoch in der Regel einem gängigen Muster:
Erstellen Sie ein Konto bei der kartenausgebenden Plattform oder Finanzinstitution.
Führen Sie die Identitätsverifizierung durch, wie vom Emittenten und den geltenden Vorschriften gefordert. In EWR-Ländern beinhaltet dies typischerweise Know Your Customer (KYC)-Verfahren im Einklang mit den Anti-Geldwäsche-Bestimmungen.
Wählen Sie die virtuelle Kartenoption innerhalb der Plattform aus.
Nach Freigabe werden die Kartendetails generiert und digital angezeigt.
Fügen Sie die Karte einem digitalen Wallet hinzu oder verwenden Sie die Kartendetails direkt für Online-Transaktionen.
Einige Plattformen ermöglichen es Nutzern auch, ihre virtuelle Karte mit digitalen Assets aufzuladen, wobei sie als Krypto-Debitkarte fungieren, wie zum BeispielBybit EU-KarteIn solchen Fällen wird das Krypto-Asset-Guthaben in der Regel zum Zeitpunkt einer Transaktion in Fiat-Währung (wie z. B. EUR) umgerechnet, was bedeutet, dass der Händler eine Standard-Fiat-Zahlung erhält.
Anpassbare Kartendesigns
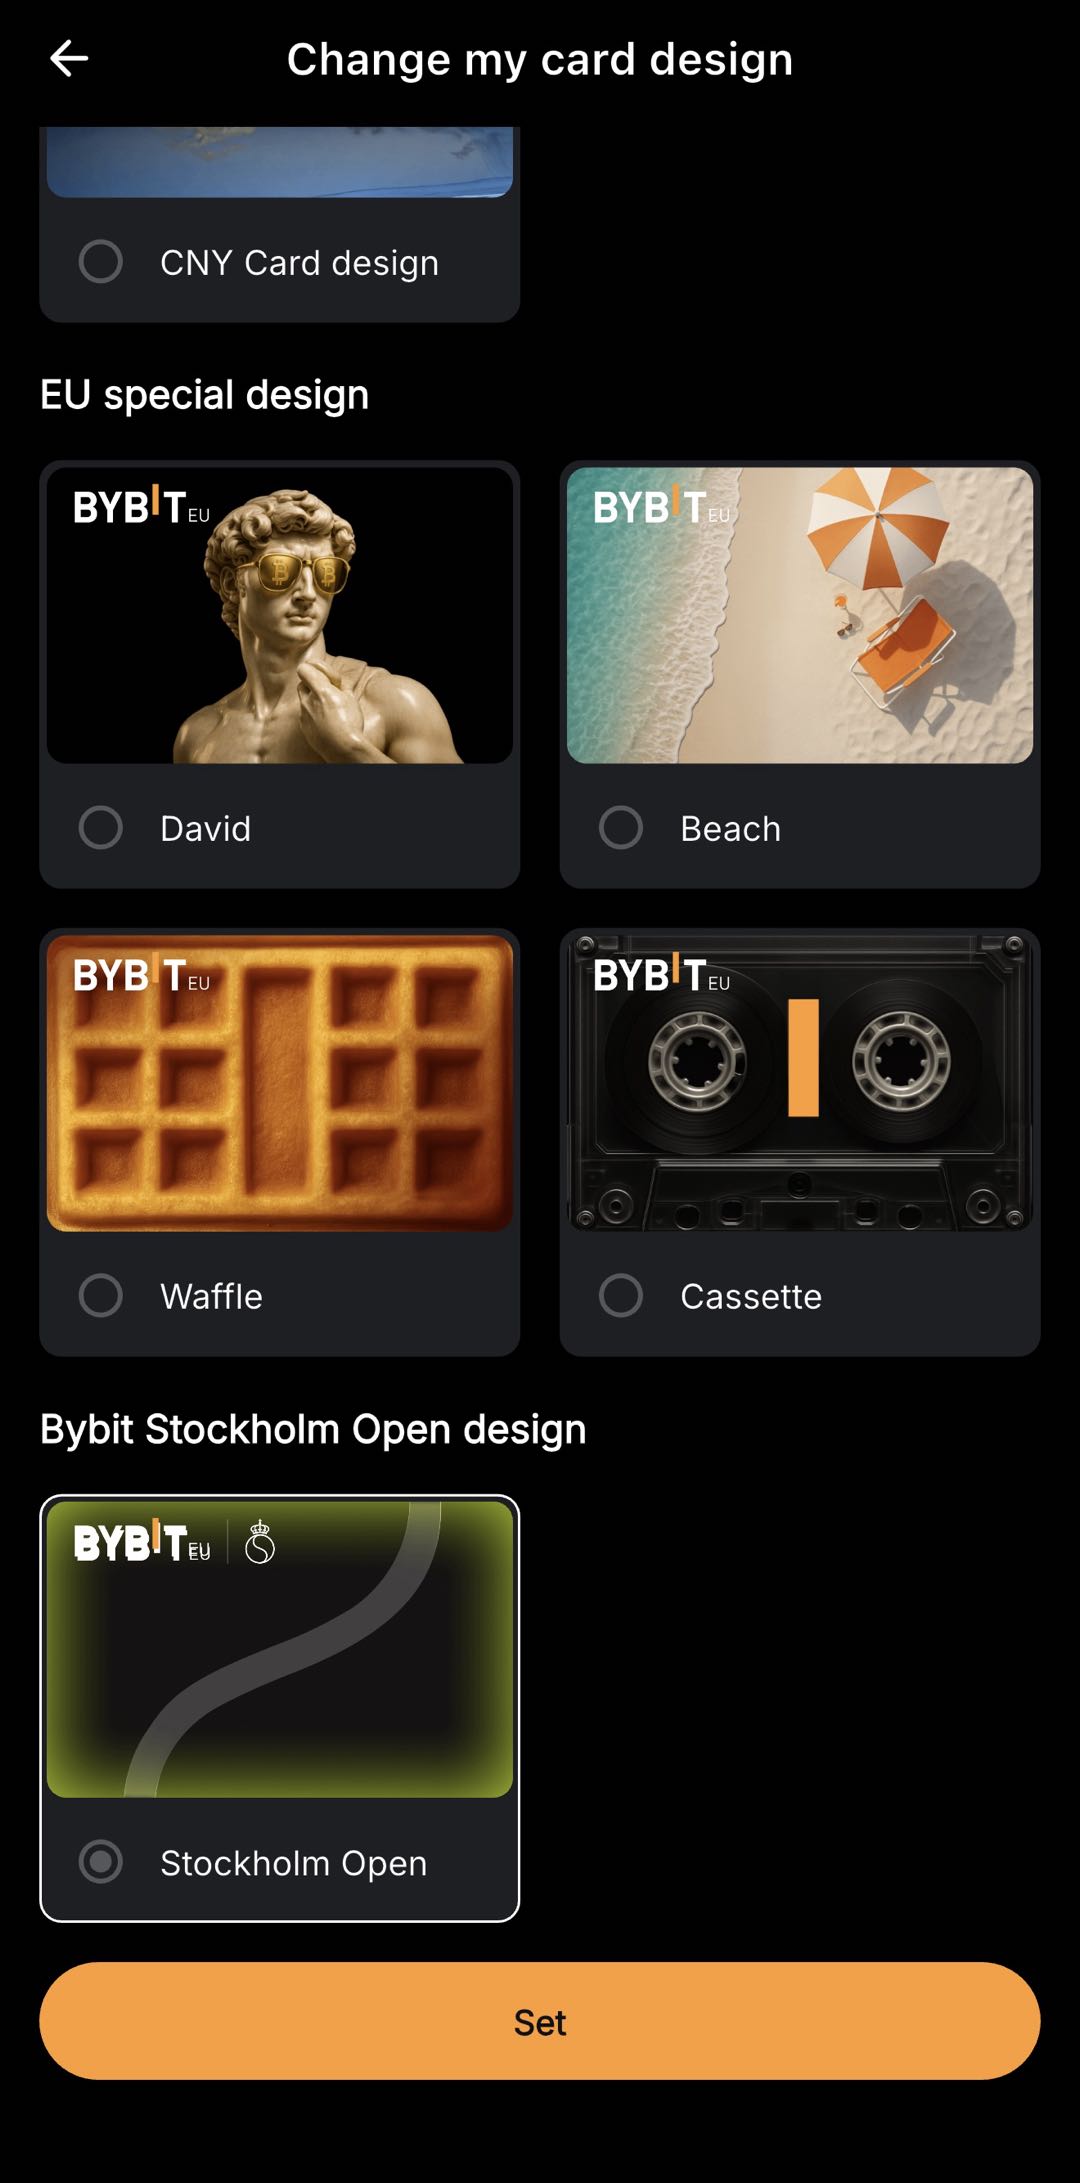
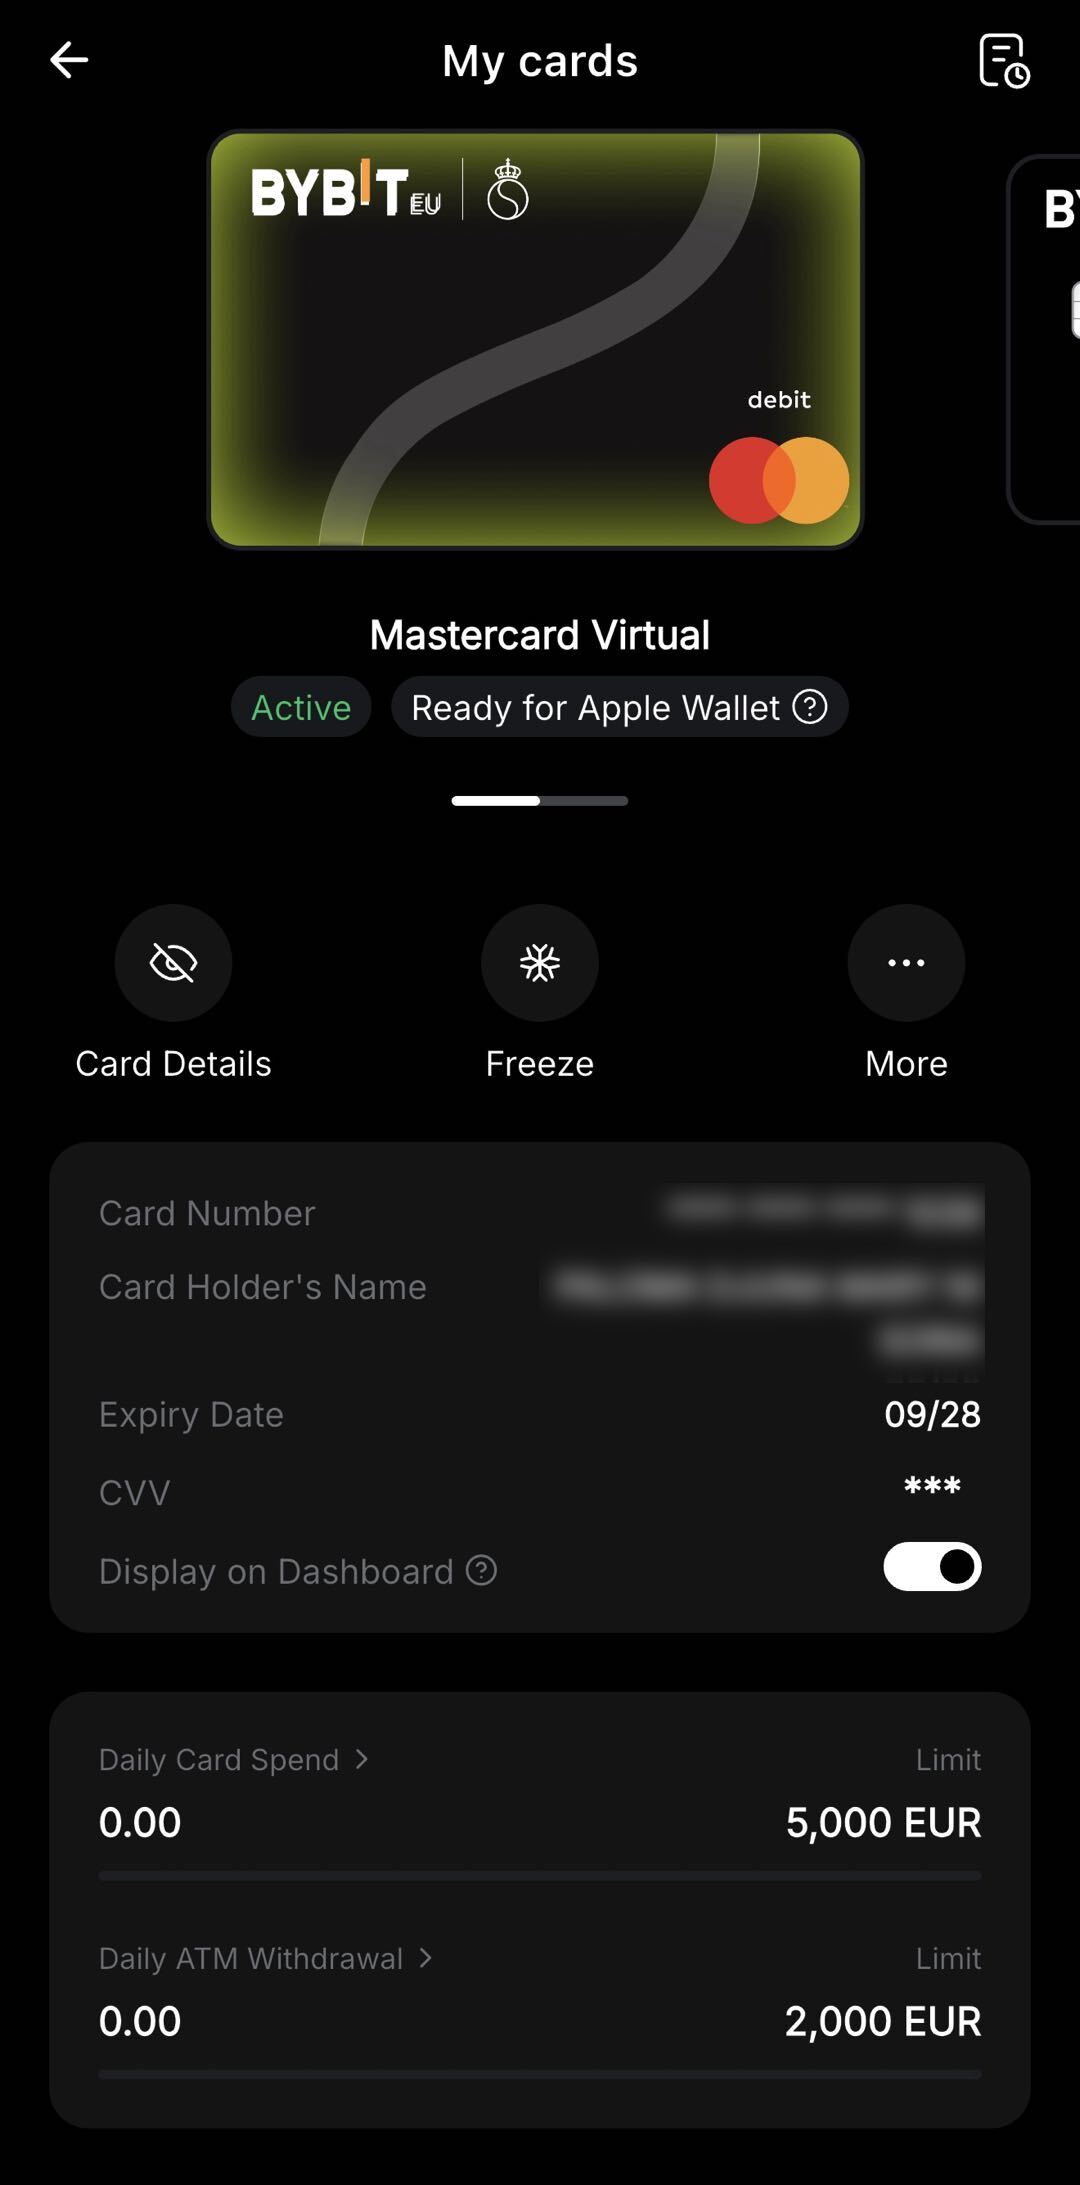
Über die reine Funktionalität hinaus bieten einige Emittenten anpassbare virtuelle Kartendesigns an – so können Nutzer das visuelle Erscheinungsbild ihrer Karte innerhalb einer digitalen Wallet oder App-Oberfläche personalisieren. Dies kann Themendesigns umfassen, die mit Events, Partnerschaften oder saisonalen Kampagnen verknüpft sind. Beispielsweise kann das Design der virtuellen Bybit Stockholm Open Karte abgerufen werden, indem Sie zum Karten-Dashboard navigieren, „Meine Karten“ auswählen, auf „Mehr“ und dann auf „Kartendesign“ tippen und das bevorzugte virtuelle Kartendesign aus den verfügbaren Optionen auswählen.
Worauf Sie bei der Wahl einer virtuellen Karte achten sollten
Nicht alle virtuellen Karten sind gleich. Bei der Bewertung von Optionen können Nutzer Folgendes berücksichtigen:
Faktor | Worauf zu achten ist |
|---|---|
Gebühren | Kartenausstellungsgebühren, Transaktionsgebühren, Währungsumrechnungsgebühren und etwaige monatliche Kontoführungsgebühren |
Finanzierungsoptionen | Ob die Karte per Banküberweisung, digitale Vermögenswerte oder andere Methoden aufgeladen werden kann |
Unterstützte Netzwerke | Welches Netzwerk die Karte nutzt |
Ausgabenlimits | Tägliche, monatliche oder pro Transaktion geltende Limits |
Geografische Verfügbarkeit | Ob die Karte in Ihrem spezifischen EWR-Wohnsitzland verfügbar ist. |
Regulierungsstatus | Ob der Emittent von einer zuständigen Behörde innerhalb des EWR zugelassen ist |
App-Funktionen | Echtzeit-Benachrichtigungen, Ausgabenanalysen, Karte sperren und entsperren |
Spotlight: Bybit Stockholm Open virtuelle Karte
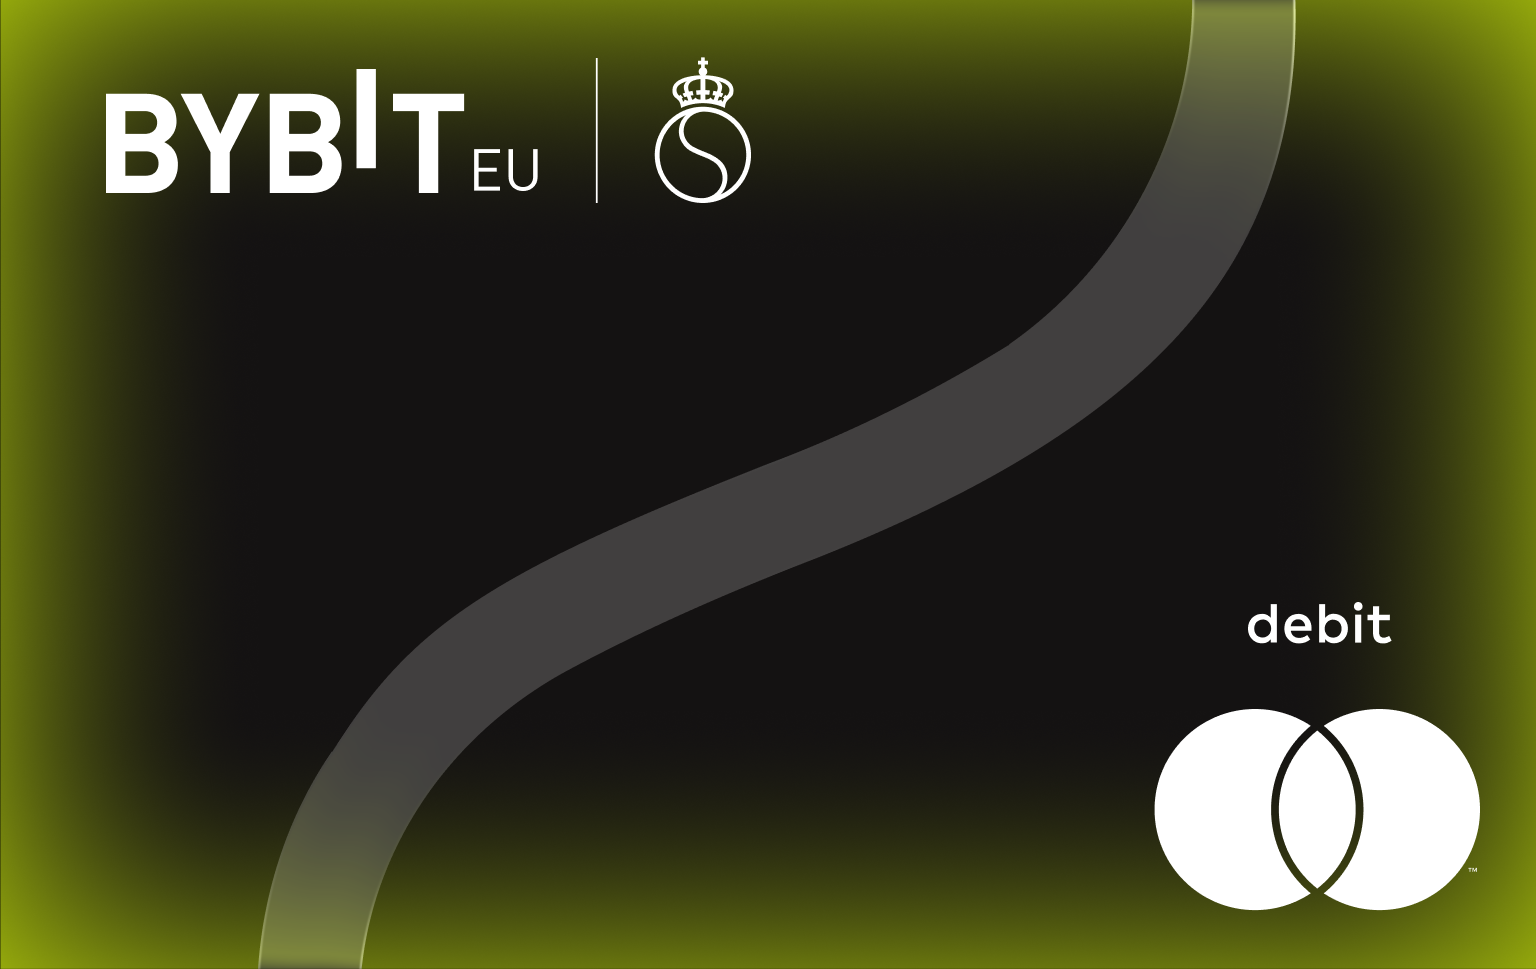
Als Beispiel dafür, wie virtuelle Karten zusätzlich zu weiteren Funktionen angeboten werden können, hat Bybit EU ein virtuelles Kartendesign in limitierter Auflage in Partnerschaft mit dem Tennisturnier Stockholm Open eingeführt. Die Bybit Card ist für berechtigte, identitätsbestätigte Bybit EU-Nutzer in EWR-Ländern verfügbar, in denen Bybit EU-Dienste zugänglich sind (mit Ausnahme von Malta). Die Stockholm Open virtuelle Karte ist eine spezielle Designvariante der Bybit Card. Hauptmerkmale dieses Angebots, wie in derAktionsbedingungen:
Limitierte Auflage im Tennis-Design.Die virtuelle Karte verfügt über ein Stockholm Open Turnier-Design und ist für einen begrenzten Aktionszeitraum verfügbar.
Cashback auf Stockholm Open-Tickets.Bybit Card-Inhaber, die ihre Karte zum Kauf von Tickets für die Stockholm Open 2026 über die offizielle Website nutzen, können bis zu 15 % Cashback erhalten. Dies gilt vorbehaltlich einer Obergrenze von 300 € pro Nutzer und eines Gesamtpools von 80 Tickets, die nach dem Prinzip „Wer zuerst kommt, mahlt zuerst“ vergeben werden.
Die virtuelle Stockholm Open-Karte ist nicht übertragbar und ihre spezifischen Aktionsvorteile können nicht auf Standard Bybit Card Designs eingelöst werden. Cashback wird entweder in USDC oder BTC, je nach Auswahl des Nutzers, ausgeschüttet und innerhalb von vier Werktagen nach der qualifizierenden Transaktion auf das Guthabenkonto des Nutzers gutgeschrieben. Die vollständigen Allgemeinen Geschäftsbedingungen, einschließlich der Teilnahmevoraussetzungen und Aktionszeiträume, sind auf der Bybit EU Stockholm Open Seite.
Regulatorische Rahmenbedingungen für virtuelle Karten in EWR-Ländern
Virtuelle Karten, die innerhalb des EWR ausgestellt werden, unterliegen regulatorischen Rahmenwerken, die für E-Geld und Zahlungsdienste gelten. Gemäß der Zahlungsdiensterichtlinie (PSD2) müssen Kartenemittenten Anforderungen bezüglich starker Kundenauthentifizierung, Gebührentransparenz und Streitbeilegung erfüllen. Wenn eine virtuelle Karte mit Krypto-Asset-Diensten verknüpft ist, können zusätzliche regulatorische Anforderungen gelten. Gemäß der Verordnung über Märkte für Krypto-Assets-Vermögenswerte (MiCAR) müssen Anbieter von Krypto-Asset-Dienstleistungen, die in EWR-Ländern tätig sind, über eine entsprechende Zulassung verfügen und Anforderungen in Bezug auf Verbraucherschutz, Governance und Transparenz erfüllen.Nutzer sollten überprüfen, ob ihr Kartenemittent von einer zuständigen Behörde im EWR zugelassen ist, und verstehen, wie ihre Gelder gehalten und geschützt werden.
Unterm Strich
Eine virtuelle Karte ist eine digitale Zahlungskarte, die die Funktionalität einer herkömmlichen Debitkarte bietet, ohne dass eine physische Plastikform erforderlich ist. Sie kann schnell ausgestellt, für Online-Transaktionen genutzt und vollständig über Digitale Plattformen verwaltet werden. Für Verbraucher in EWR-Ländern, die online einkaufen, Abonnements verwalten oder digitale Finanzinstrumente bevorzugen, bieten virtuelle Karten eine praktische und flexible Zahlungsmethode. Bei der Auswahl einer virtuellen Karte lohnt es sich, die Gebührenstruktur des Emittenten, den regulatorischen Status, die unterstützten Finanzierungsmethoden und die verfügbaren Funktionen zu berücksichtigen. Wie bei jedem Finanzprodukt sollten Nutzer die geltenden Allgemeinen Geschäftsbedingungen prüfen und beurteilen, ob das Produkt ihren spezifischen Anforderungen entspricht.
Häufig gestellte Fragen
Was ist eine virtuelle Karte?
Eine virtuelle Karte ist eine reine digitale Zahlungskarte mit eigener Kartennummer, Ablaufdatum und CVV. Sie funktioniert wie eine herkömmliche Debitkarte für Online-Transaktionen, hat aber keine physische Plastikform.
Ist eine virtuelle Karte sicher für Online-Zahlungen?
Eine virtuelle Karte kann zusätzliche Sicherheit für Online-Zahlungen bieten, da sie eine separate Kartennummer vom primären Bank-Konto eines Nutzers bereitstellt. Einige Aussteller ermöglichen zudem Ausgabenlimits oder Einmal-Kartennummern, was das Risiko im Event einer Datenschutzverletzung verringern kann.
Wie schnell kann ich eine virtuelle Karte erhalten?
Virtuelle Karten werden in der Regel noch am Tag der erfolgreichen Antragstellung und Identitätsverifizierung ausgestellt. Es gibt keine Lieferzeit, da die Karte ausschließlich in digitaler Form existiert.
Kann ich eine virtuelle Karte in physischen Geschäften verwenden?
Eine virtuelle Karte kann in der Regel zu einer mobilen Wallet (Apple Pay, Google Pay) hinzugefügt und für kontaktlose Zahlungen im Geschäft an Terminals genutzt werden, die mobile Wallet-Zahlungen akzeptieren.
Kann ich eine virtuelle Karte mit digitalen Assets aufladen?
Einige Kartenanbieter, darunter Anbieter von digitalen Vermögenswerten mit Zulassung in EWR-Ländern, ermöglichen es Nutzern, ihre virtuelle Karte mit Krypto aufzuladen. Das Krypto-Guthaben wird in der Regel zum Zeitpunkt der Transaktion in Fiat-Währung umgewandelt.
Investitionen in Krypto-Assets sind mit Risiken verbunden, einschließlich hoher Volatilität und dem potenziellen Verlust von Kapital. Informieren Sie sich gründlich über die Risiken, bevor Sie eine Anlageentscheidung treffen. Die in diesem Artikel bereitgestellten Informationen dienen ausschließlich Bildungs- und Informationszwecken und sollten nicht als Finanz- oder Anlageberatung ausgelegt werden.