Qué es una tarjeta virtual: cómo funciona, cómo obtenerla y cómo utilizarla
Resumen mediante IA
Mostrar más
¡Entérate rápidamente del contenido del artículo y calibra el sentimiento del mercado en tan solo 30 segundos!
Una tarjeta virtual es una versión digital de una tarjeta de pago que solo existe en formato electrónico. En el primer semestre de 2025, el número total de pagos no en efectivo en la zona del euro alcanzó los 77 700 millones, lo que supone un incremento del 7,7 % respecto al primer semestre de 2024, con un valor total de 116,0 billones de euros, según estadísticas de pagos publicadas por el Banco Central EuropeoA medida que las transacciones digitales se aceleran en todo el Espacio Económico Europeo (EEE), las tarjetas virtuales se han convertido en una herramienta práctica para los consumidores que desean acceso instantáneo a un método de pago sin esperar a que llegue una tarjeta física. Este artículo explica qué es una tarjeta virtual y las formas habituales en que se utiliza para los gastos cotidianos, mostrando las posibles funciones con el ejemplo de la tarjeta virtual Bybit Stockholm Open.
Puntos clave
Una tarjeta virtual es una tarjeta de pago digital con su propio número de tarjeta, fecha de caducidad y código de seguridad, utilizada exclusivamente para transacciones digitales y en línea.
Las tarjetas virtuales normalmente se pueden emitir al instante y gestionarse a través de una aplicación móvil o plataforma web, lo que las hace accesibles sin tener que esperar la entrega física.
Pueden ofrecer un control adicional sobre el gasto online a través de funciones como los límites de gasto y la posibilidad de congelar o sustituir la tarjeta de forma digital.
¿Qué es una tarjeta virtual?
Una tarjeta virtual es una tarjeta de pago que no tiene forma física. Consta de un número de tarjeta, fecha de caducidad y código CVV, al igual que una tarjeta de débito o crédito tradicional, pero existe solo en formato digital. Los usuarios suelen poder ver y gestionar su tarjeta virtual a través de una aplicación móvil o una plataforma en línea. Las tarjetas virtuales funcionan en redes de tarjetas establecidas y, por lo general, se pueden utilizar dondequiera que se acepten pagos con tarjeta en línea. Están vinculadas a una fuente de financiación, que puede ser una cuenta bancaria, una billetera digital o, en algunos casos, un saldo de criptoactivos que se convierte a fiat en el momento de la transacción. El concepto no es nuevo: Mastercard y Visa han respaldado la emisión de tarjetas virtuales durante más de una década, y Bybit Card, impulsada por la red Mastercard, es un ejemplo de esta infraestructura en funcionamiento. La adopción se ha acelerado en los últimos años a medida que ha crecido el comercio digital y los servicios financieros móvil-primero.
Cómo funciona una tarjeta virtual
El funcionamiento de una tarjeta virtual es sencillo:
Un usuario solicita una tarjeta virtual a través de un emisor de tarjetas o una plataforma que ofrezca una.
Una vez aprobado, los detalles de la tarjeta (número, fecha de caducidad, CVV) se generan digitalmente y se muestran en la app o plataforma.
El usuario añade la tarjeta a una billetera digital (como Apple Pay o Google Pay) o introduce los datos manualmente al realizar un pago online.
Cuando se inicia una transacción, la red de tarjetas procesa el pago utilizando la fuente de financiación vinculada.
La transacción aparece en el historial de la cuenta del usuario, normalmente en tiempo real.
Al no haber una tarjeta física de por medio, las tarjetas virtuales suelen poder emitirse en cuestión de minutos tras realizar la solicitud. Esto elimina el plazo de entrega habitual asociado a las tarjetas de plástico, que puede demorarse varios días hábiles o más, según la jurisdicción.
¿Por qué usa la gente las tarjetas virtuales?
Diversos factores prácticos han contribuido a la creciente adopción de las tarjetas virtuales entre los consumidores de los países del EEE.
Acceso instantáneo
Las tarjetas virtuales suelen estar disponibles inmediatamente después de la aprobación. No es necesario esperar el envío postal, lo cual es especialmente relevante para los usuarios que necesitan un método de pago de forma rápida, por ejemplo, al registrarse en un servicio digital o al realizar una compra con urgencia temporal.
Más seguro para pagos online
Las tarjetas virtuales pueden ofrecer una capa de separación entre la cuenta principal de un usuario y los comercios en línea. Algunos emisores permiten a los usuarios generar números de tarjeta de un solo uso o establecer límites de gasto por cada tarjeta. Según el informe de 2023 del Banco Central Europeo sobre el fraude con tarjetas, el fraude en operaciones sin presencia física de la tarjeta (transacciones realizadas por internet sin una tarjeta física) representó la mayoría de las operaciones fraudulentas con tarjeta en la zona del euro. Las herramientas que limitan la exposición, como las tarjetas virtuales con límites de gasto configurables, pueden contribuir a reducir este riesgo.
Fácil de gestionar y reemplazar
Si el número de una tarjeta virtual se ve comprometido, normalmente se puede congelar o reemplazar instantáneamente a través de la aplicación de la plataforma emisora. No hay necesidad de esperar una tarjeta de reemplazo por correo postal, y la cuenta principal del usuario no se ve afectada.
Suscripciones
Los servicios de streaming, las suscripciones de software, el almacenamiento en la nube y otros pagos digitales recurrentes se pueden vincular a una tarjeta virtual. Algunos usuarios prefieren dedicar una tarjeta virtual específica a las suscripciones, lo que facilita el seguimiento de los cargos recurrentes y la cancelación de servicios simplemente congelando la tarjeta asociada.
Reservas de viajes
Los vuelos, el alojamiento y los alquileres de coches se pueden reservar en línea con una tarjeta virtual. Para los usuarios que prefieren no exponer los detalles de su tarjeta bancaria principal a múltiples plataformas de viajes, una tarjeta virtual ofrece una alternativa práctica.
Compras digitales
Las compras en tiendas de aplicaciones, los artículos de juegos, el contenido digital y otras transacciones exclusivamente online son ideales para los pagos con tarjeta virtual.
¿Cómo solicitar una tarjeta virtual?
El proceso de solicitud de una tarjeta virtual varía según el emisor, pero por lo general sigue un patrón común:
Crea una cuenta con la plataforma emisora de tarjetas o la institución financiera.
Complete la Verificación de identidad según lo exijan el emisor y las normativas aplicables. En los países del EEE, esto generalmente implica procedimientos Know Your Customer (KYC) en cumplimiento de los requisitos contra el blanqueo de capitales.
Selecciona la opción de tarjeta virtual dentro de la plataforma.
Una vez aprobada, los detalles de la tarjeta se generan y se muestran digitalmente.
Añade la tarjeta a una billetera digital o utiliza los datos de la tarjeta directamente para transacciones en línea.
Algunas plataformas también permiten a los usuarios recargar su tarjeta virtual con recursos digitales, funcionando como una tarjeta de débito de cripto, comoTarjeta UE de BybitEn tales casos, el saldo de criptoactivos se convierte típicamente en divisa fiat (como EUR) en el momento de una transacción, lo que significa que el comerciante recibe un pago estándar en fiat.
Diseños de tarjetas personalizables
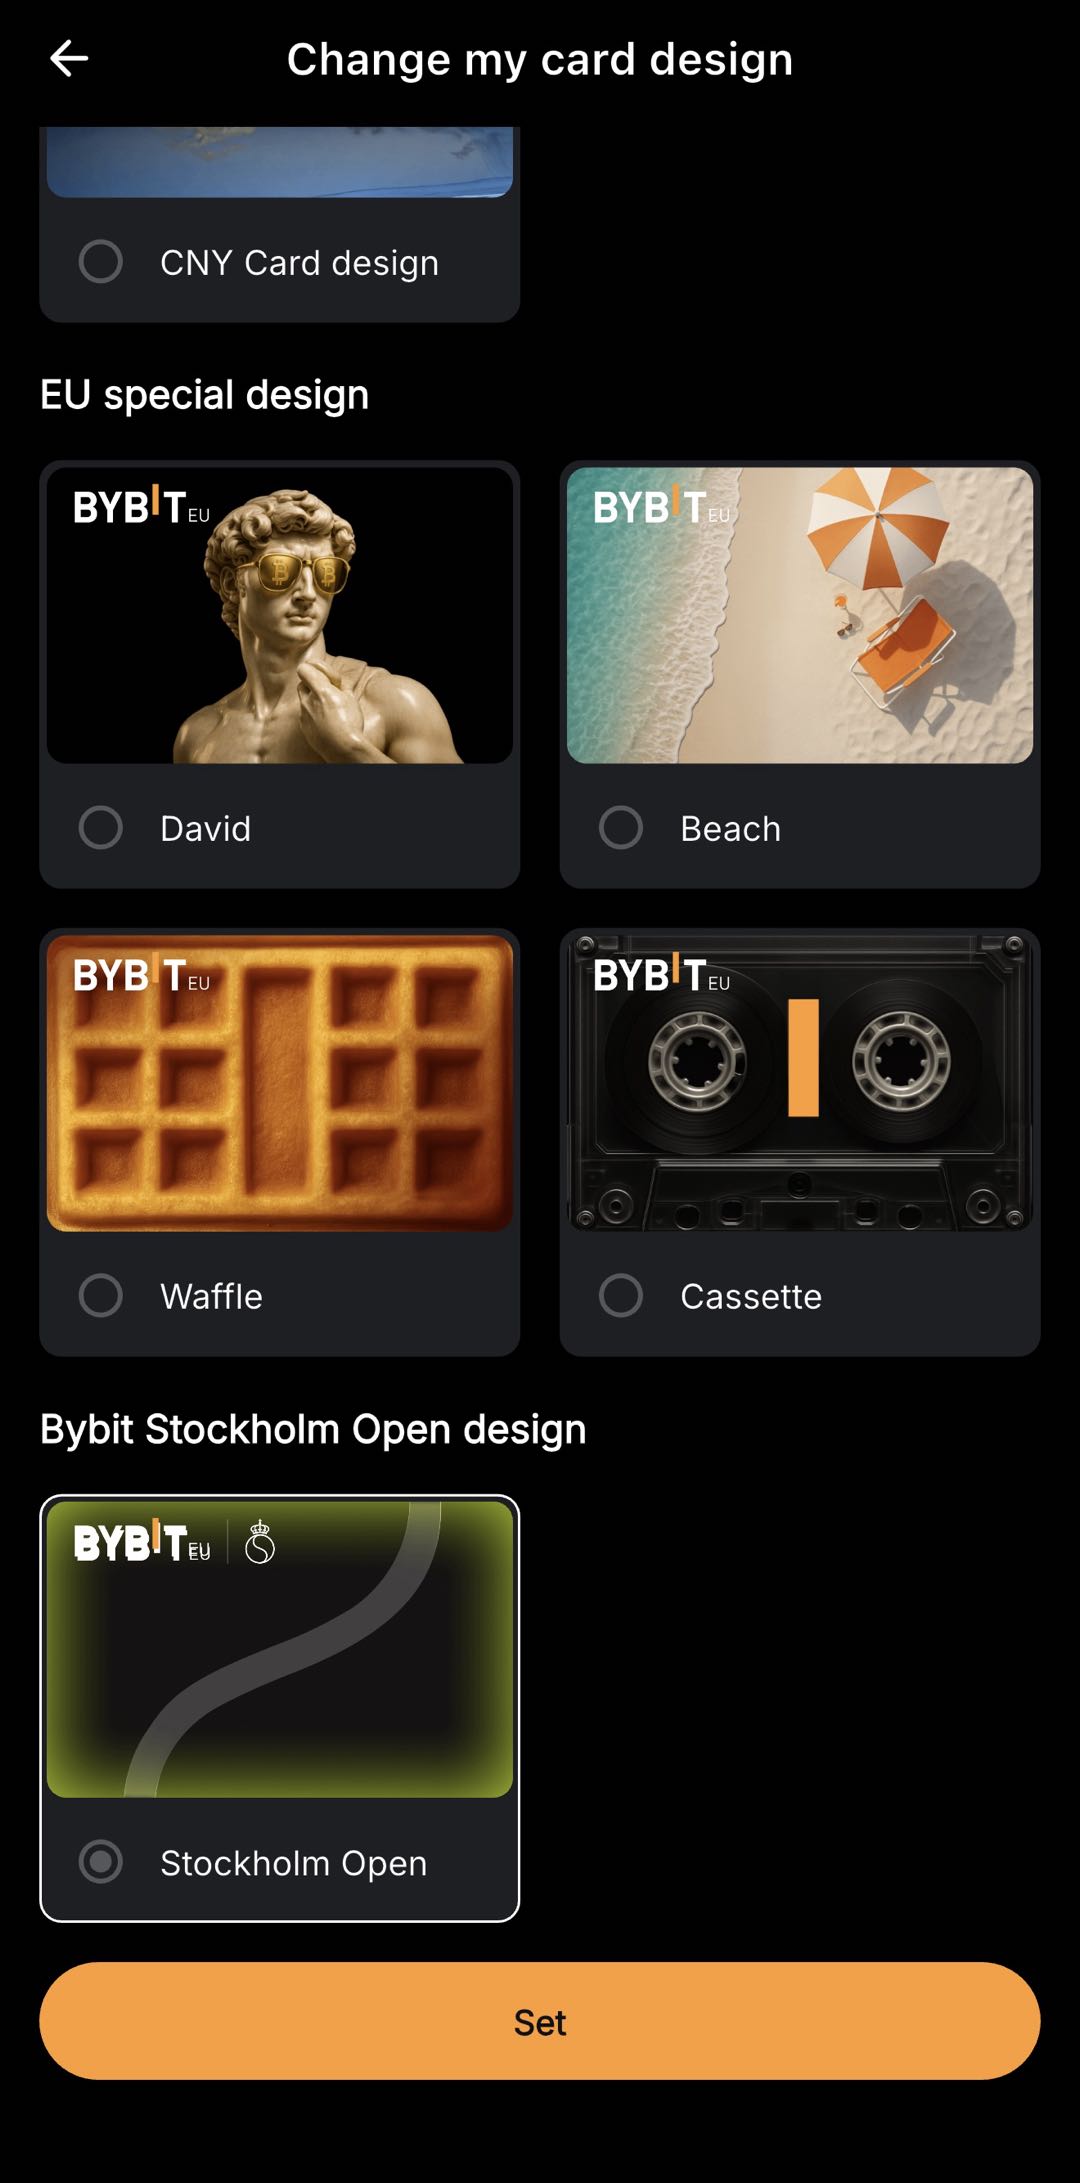
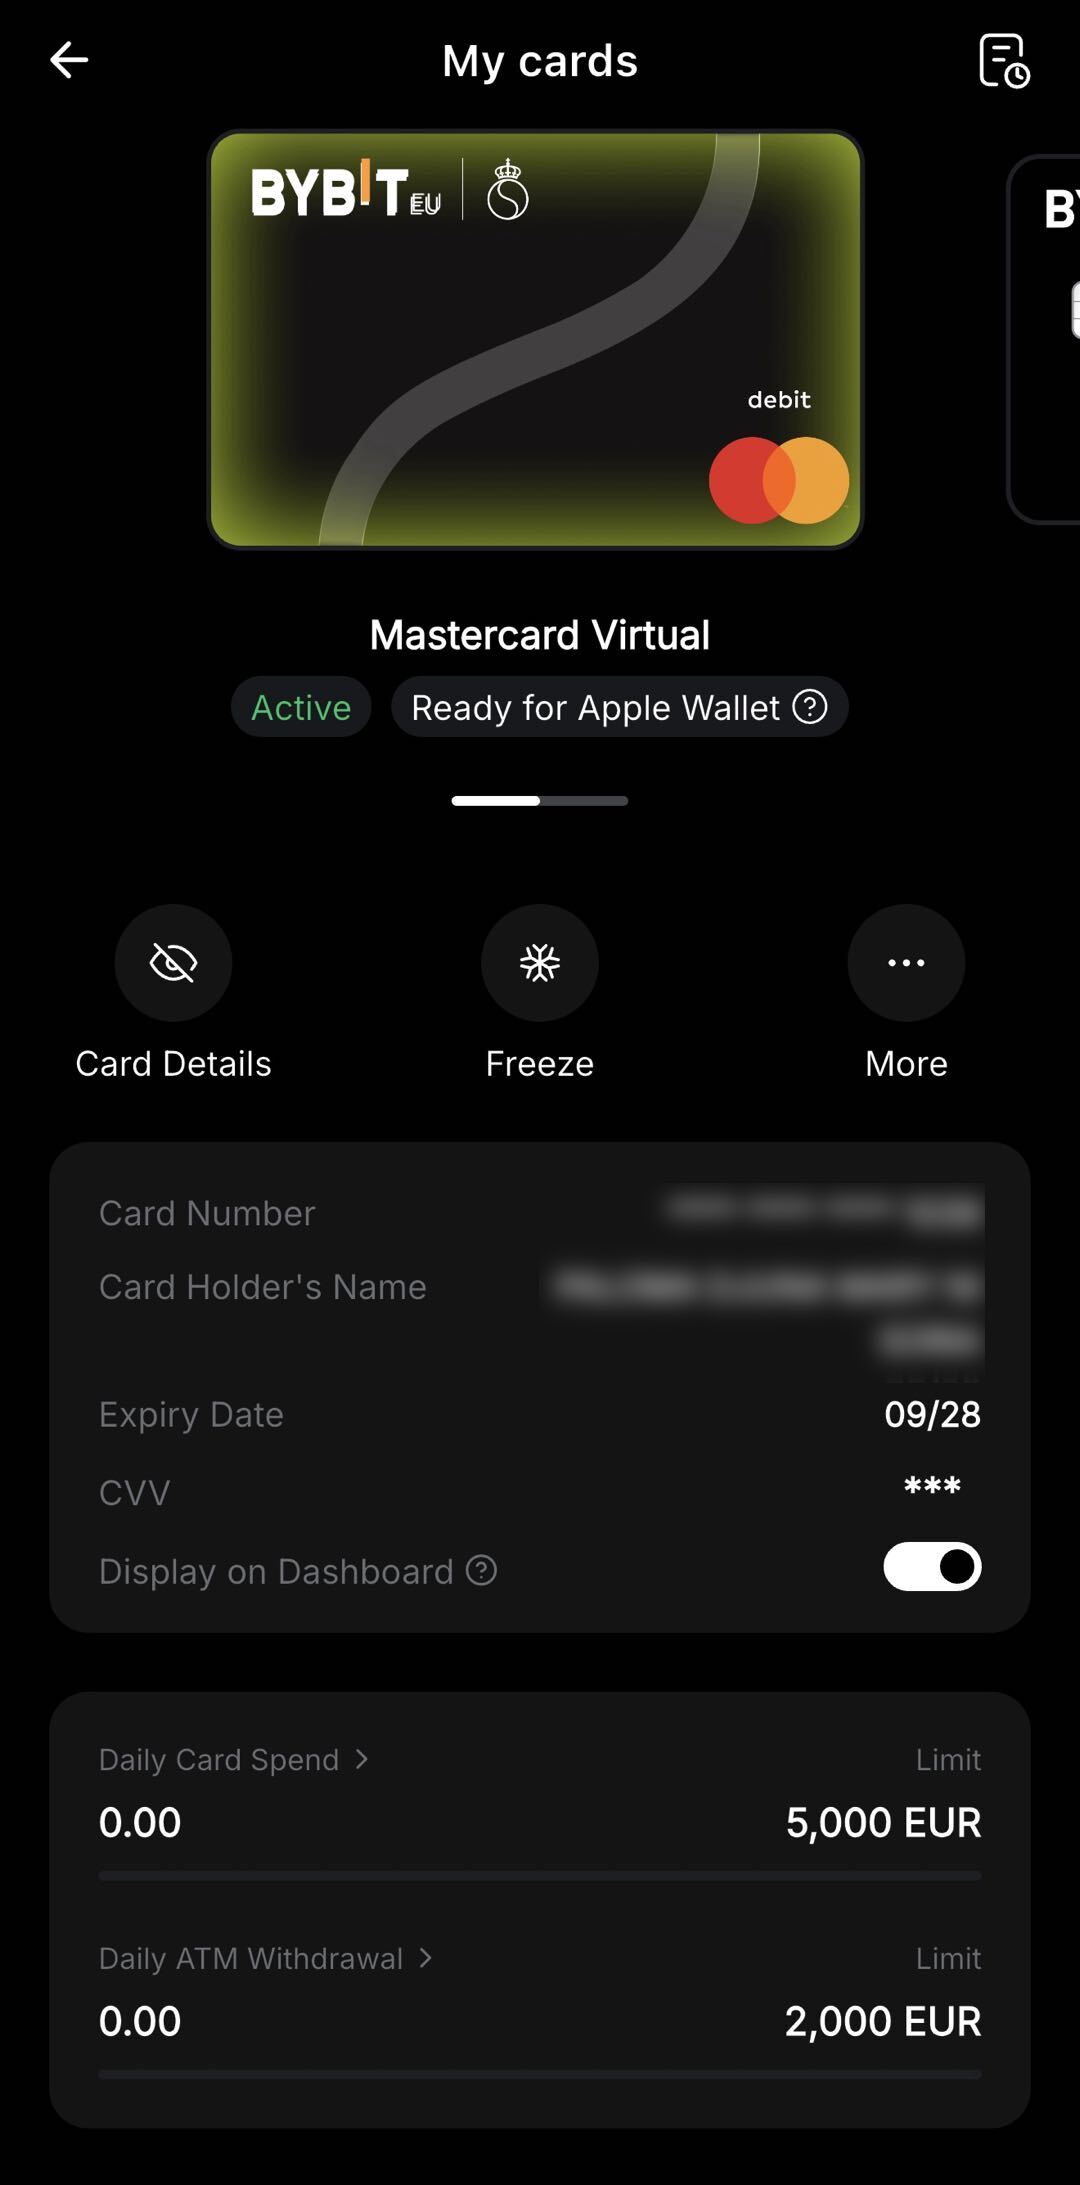
Más allá de la funcionalidad, algunos emisores ofrecen diseños de tarjeta virtual personalizables, lo que permite a los usuarios personalizar la apariencia visual de su tarjeta dentro de un monedero digital o de la interfaz de una aplicación. Esto puede incluir diseños temáticos vinculados a eventos, colaboraciones o campañas estacionales. Por ejemplo, el diseño de la tarjeta virtual del Bybit Stockholm Open se puede obtener navegando al Panel de control de la tarjeta, seleccionando «Mis tarjetas», pulsando en «Más», después en «Diseño de la tarjeta» y eligiendo el diseño de tarjeta virtual preferido de entre las Options disponibles.
Aspectos a tener en cuenta al elegir una tarjeta virtual
No todas las tarjetas virtuales son iguales. Al evaluar Options, es posible que los usuarios deseen considerar:
Factor | Qué buscar |
|---|---|
Comisiones | Comisiones de emisión de tarjeta, comisiones por transacción, comisiones por cambio de divisa y cualquier cargo de mantenimiento mensual. |
Opciones de financiación | Si la tarjeta se puede financiar mediante transferencia bancaria, activos digitales u otros métodos. |
Redes compatibles | Con qué red opera la tarjeta |
Límites de gasto | Límites diarios, mensuales o por transacción aplicables |
Disponibilidad geográfica | Si la tarjeta está disponible en tu país de residencia específico dentro del EEE. |
Estado regulatorio | Si el emisor está autorizado por una autoridad competente dentro del EEE |
Funciones de la aplicación | Notificaciones en tiempo real, análisis de gastos, capacidad para bloquear y desbloquear la tarjeta |
Destacado: Tarjeta virtual Bybit Stockholm Open
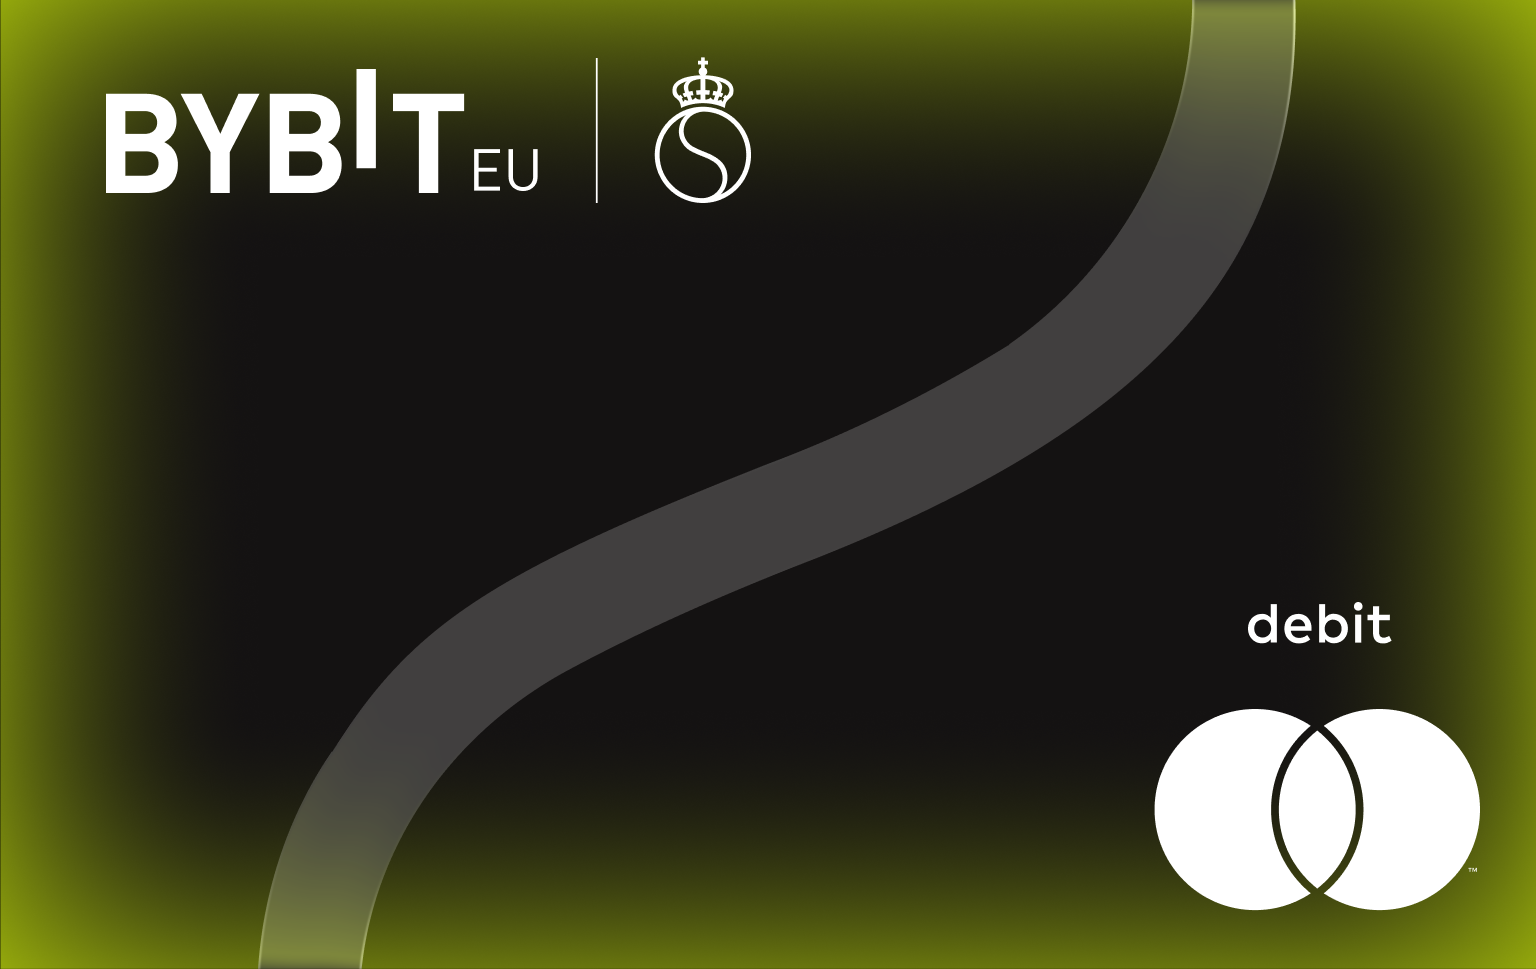
Como ejemplo de cómo se pueden ofrecer tarjetas virtuales junto con funciones adicionales, Bybit EU ha presentado un diseño de tarjeta virtual de edición limitada en colaboración con el torneo de tenis Stockholm Open. La Bybit Card está disponible para usuarios de Bybit EU elegibles y verificados en cuanto a su identidad en países del EEE donde los servicios de Bybit EU son accesibles (excluyendo Malta). La tarjeta virtual Stockholm Open es una variante de diseño específica de la Bybit Card. Las características clave de esta oferta, según se describe en eltérminos de la promoción:
Diseño de edición limitada con temática de tenis.La tarjeta virtual presenta un diseño del torneo Stockholm Open, disponible durante un periodo promocional limitado.
Reembolso en entradas para el Stockholm Open.Los titulares de Bybit Card que utilicen su tarjeta para comprar entradas para el Stockholm Open 2026 a través del sitio web oficial podrían recibir hasta un 15% de reembolso, sujeto a un límite de 300 € por usuario y a un total de 80 entradas por orden de llegada.
La tarjeta virtual Stockholm Open es intransferible y sus beneficios promocionales específicos no se pueden canjear en los diseños estándar de Bybit Card. El reembolso se distribuye en USDC o BTC, según lo seleccione el usuario, y se acredita en la Cuenta de Financiación del usuario en un plazo de cuatro días laborables desde la transacción que califica. Los términos y condiciones completos, incluidos los requisitos de elegibilidad y las fechas del período promocional, están disponibles enPágina Bybit EU Estocolmo Open.
Contexto regulatorio para tarjetas virtuales en países del EEE
Las tarjetas virtuales emitidas en el EEE están sujetas a marcos regulatorios aplicables al dinero electrónico y a los servicios de pago. En virtud de la Directiva de Servicios de Pago (PSD2), los emisores de tarjetas deben cumplir con requisitos relativos a la autenticación reforzada de clientes, la transparencia de las comisiones y la resolución de disputas. Cuando una tarjeta virtual está vinculada a servicios de criptoactivos, pueden aplicarse requisitos regulatorios adicionales. Según el Reglamento relativo a los Mercados de Criptoactivos (MiCAR), los proveedores de servicios de criptoactivos que operan en países del EEE deben contar con la autorización pertinente y cumplir con los requisitos relacionados con la protección del consumidor, la gobernanza y la transparencia. Los usuarios deben verificar que el emisor de su tarjeta esté autorizado por una autoridad competente del EEE y comprender cómo se custodian y protegen sus fondos.
Resultado final
Una tarjeta virtual es una tarjeta de pago digital que ofrece las funciones de una tarjeta de débito tradicional sin necesidad de un formato físico de plástico. Puede emitirse rápidamente, utilizarse para transacciones en línea y gestionarse íntegramente a través de Plataformas Digitales. Para los consumidores de los países del EEE que compran por Internet, gestionan suscripciones o prefieren herramientas financieras digitales, las tarjetas virtuales ofrecen un método de pago práctico y flexible. Al elegir una tarjeta virtual, conviene tener en cuenta la estructura de comisiones del emisor, su situación regulatoria, los métodos de recarga admitidos y las funciones disponibles. Al igual que con cualquier producto financiero, los usuarios deben revisar los términos y condiciones aplicables y evaluar si el producto se ajusta a sus necesidades específicas.
Preguntas frecuentes
¿Qué es una tarjeta virtual?
Una tarjeta virtual es una tarjeta de pago exclusivamente digital que cuenta con su propio número de tarjeta, fecha de caducidad y CVV. Funciona como una tarjeta de débito tradicional para realizar transacciones online, pero no tiene un formato físico de plástico.
¿Es segura una tarjeta virtual para pagos en línea?
Una tarjeta virtual puede ofrecer seguridad adicional para los pagos en línea porque proporciona un número de tarjeta independiente de la cuenta bancaria principal del usuario. Algunos emisores también permiten establecer límites de gasto o números de tarjeta de un solo uso, lo que puede reducir la exposición en caso de una brecha de datos.
¿Con qué rapidez puedo obtener una tarjeta virtual?
Las tarjetas virtuales se suelen emitir el mismo día en que se aprueba la solicitud y la Verificación de identidad. No hay tiempo de entrega, ya que la tarjeta solo existe en formato digital.
¿Puedo usar una tarjeta virtual en tiendas físicas?
Por lo general, una tarjeta virtual puede añadirse a una billetera móvil (Apple Pay, Google Pay) y utilizarse para realizar pagos sin contacto en establecimientos físicos en terminales que acepten transacciones de billetera móvil.
¿Puedo cargar una tarjeta virtual con recursos digitales?
Algunos emisores de tarjetas, incluidos proveedores de servicios de activos digitales autorizados en países del EEE, permiten a los usuarios financiar su tarjeta virtual utilizando cripto. El saldo de cripto se suele convertir a moneda fiat en el momento de la transacción.
Invertir en criptoactivos conlleva riesgos, incluida una alta volatilidad y la posible pérdida de capital. Infórmese a fondo sobre los riesgos antes de tomar una decisión de inversión. La información proporcionada en este artículo es únicamente para fines educativos e informativos y no debe interpretarse como asesoramiento financiero o de inversión.