
Mikä on virtuaalikortti: miten se toimii, miten sellaisen saa ja miten sitä käytetään
Tekoäly-yhteenveto
Näytä lisää
Ymmärrä artikkelin sisältö nopeasti ja arvioi markkinatunnelmat vain 30 sekunnissa!
Virtuaalikortti on digitaalinen versio maksukortista, joka on olemassa vain sähköisessä muodossa. Vuoden 2025 ensimmäisellä puoliskolla euroalueen käteisettömien maksujen kokonaismäärä saavutti 77,7 miljardia, 7,7 prosentin kasvun verrattuna vuoden 2024 ensimmäiseen puoliskoon, ja niiden kokonaisarvo oli 116,0 biljoonaa euroa, mukaanEuroopan keskuspankin julkaisemat maksuliikennetilastotKun digitaaliset tapahtumat kiihtyvät Euroopan talousalueella (ETA), virtuaalikorteista on tullut käytännöllinen työkalu kuluttajille, jotka haluavat välittömän pääsyn maksutapaan odottamatta fyysisen kortin saapumista. Tässä artikkelissa selitetään, mitä virtuaalikortti on ja yleisimmät tavat, joilla ihmiset käyttävät sitä päivittäisiin menoihin, esitellen mahdollisia ominaisuuksia Bybit Stockholm Open -virtuaalikortin avulla.
Tärkeimmät asiat
Virtuaalikortti on digitaalinen maksukortti, jolla on oma korttinumero, voimassaoloaika ja turvakoodi, ja jota käytetään yksinomaan verkko- ja digitaalisiin maksutapahtumiin.
Virtuaalikortit voidaan yleensä myöntää välittömästi ja niitä voidaan hallita mobiilisovelluksen tai verkkoalustan kautta, mikä tekee niistä käytettävissä olevia ilman fyysisen toimituksen odottamista.
Ne saattavat tarjota parempaa hallintaa verkko-ostoksiin sellaisten ominaisuuksien avulla, kuten kulutusrajat ja mahdollisuus jäädyttää tai uusia kortti digitaalisesti.
Mikä on virtuaalikortti?
Virtuaalikortti on maksukortti, jolla ei ole fyysistä muotoa. Se koostuu kortin numerosta, voimassaoloajasta ja CVV-koodista, aivan kuten perinteinen debit- tai luottokortti, mutta se on olemassa vain digitaalisessa muodossa. Käyttäjät voivat tyypillisesti tarkastella ja hallinnoida virtuaalikorttiaan mobiilisovelluksen tai verkko-Alustan kautta. Virtuaalikortit toimivat vakiintuneissa korttiverkoissa, ja niitä voidaan yleensä käyttää kaikkialla, missä verkkomaksut kortilla hyväksytään. Ne on linkitetty rahoituslähteeseen, joka voi olla pankkitili, digitaalinen lompakko tai joissakin tapauksissa krypto-omaisuuserien saldo, joka muunnetaan Fiat-valuutaksi maksun yhteydessä. Konsepti ei ole uusi – Mastercard ja Visa ovat tukeneet virtuaalikorttien myöntämistä yli vuosikymmenen ajan, ja Mastercard-verkkoa hyödyntävä Bybit Card on yksi esimerkki tästä infrastruktuurista käytännössä. Käyttöönotto on kiihtynyt viime vuosina digitaalisen kaupankäynnin ja mobiililähtöisten finanssipalveluiden laajentuessa.
Miten virtuaalikortti toimii
Virtuaalikortin toiminta on yksinkertaista:
Käyttäjä hakee virtuaalikorttia kortinmyöntäjän tai alustan kautta, joka tarjoaa sitä.
Hyväksynnän jälkeen kortin tiedot (numero, voimassaolo, CVV) luodaan digitaalisesti ja näytetään sovelluksessa tai alustalla.
Käyttäjä lisää kortin digitaaliseen lompakkoon (kuten Apple Payhin tai Google Payhin) tai syöttää tiedot manuaalisesti tehdessään verkkomaksua.
Kun transaktio käynnistetään, korttiverkko käsittelee maksun yhdistetyn rahoituslähteen avulla.
Siirto näkyy käyttäjän tilihistoriassa, tyypillisesti reaaliajassa.
Koska fyysistä korttia ei ole, virtuaalikortit voidaan usein myöntää hakemuksen jälkeen muutamassa minuutissa. Tämä poistaa muovikortteihin liittyvän tavanomaisen toimitusajan, joka voi kestää useita arkipäiviä tai kauemmin lainkäyttöalueesta riippuen.
Miksi ihmiset käyttävät virtuaalikortteja?
Useat käytännön tekijät ovat myötävaikuttaneet virtuaalikorttien yleistymiseen kuluttajien keskuudessa ETA-maissa.
Välitön pääsy
Virtuaalikortit ovat tyypillisesti käytettävissä heti hyväksynnän jälkeen. Postitoimitusta ei tarvitse odottaa, mikä on erityisen tärkeää käyttäjille, jotka tarvitsevat maksutavan nopeasti, esimerkiksi rekisteröityessään digitaaliseen palveluun tai tehdessään kiireellisen ostoksen.
Turvallisempi verkkomaksuihin
Virtuaalikortit voivat tarjota suojan käyttäjän ensisijaisen tilin ja verkkokauppiaiden välille. Jotkin kortinmyöntäjät antavat käyttäjien luoda kertakäyttöisiä korttinumeroita tai asettaa korttikohtaisia käyttörajoja. Euroopan keskuspankin vuoden 2023 korttipetoksia käsittelevän raportin mukaan etämaksupetokset (verkossa tehdyt tapahtumat ilman fyysistä korttia) muodostivat suurimman osan korttipetoksista euroalueella. Alttiutta rajoittavat työkalut, kuten virtuaalikortit mukautettavilla käyttörajoilla, voivat auttaa vähentämään tätä riskiä.
Helppo hallita ja vaihtaa
Jos virtuaalikortin numero vaarantuu, se voidaan yleensä jäädyttää tai uusia välittömästi kortin myöntäneen alustan sovelluksen kautta. Korvaavaa korttia ei tarvitse odottaa postitse, eikä asia vaikuta käyttäjän päätiliin.
Tilaukset
Suoratoistopalvelut, ohjelmistotilaukset, pilvitallennus ja muut toistuvat digitaaliset maksut voidaan liittää virtuaalikorttiin. Jotkut käyttäjät haluavat kohdistaa tietyn virtuaalikortin tilauksiin, mikä helpottaa toistuvien veloitusten seurantaa ja palveluiden peruuttamista yksinkertaisesti jäädyttämällä kyseinen kortti.
Matkavaraukset
Lennot, majoitus ja vuokra-autot voi kaikki varata verkossa virtuaalikortilla. Virtuaalikortti tarjoaa kätevän vaihtoehdon käyttäjille, jotka eivät halua paljastaa ensisijaisen pankkikorttinsa tietoja useille matkailualustoille.
Digitaaliset ostokset
Sovelluskauppaostot, pelinsisäiset tuotteet, digitaalinen sisältö ja muut verkossa tapahtuvat maksut soveltuvat hyvin virtuaalikorttimaksuihin.
Kuinka hakea virtuaalikorttia
Virtuaalikortin hakuprosessi vaihtelee myöntäjän mukaan, mutta se noudattaa yleensä samaa kaavaa:
Luo tili kortin myöntävän alustan tai rahoituslaitoksen kanssa.
Suorita henkilöllisyyden todennus liikkeeseenlaskijan ja sovellettavien säännösten edellyttämällä tavalla. ETA-maissa tämä sisältää tyypillisesti asiakkaan tietojen selvitys (KYC) -menettelyt rahanpesun estämistä koskevien vaatimusten mukaisesti.
Valitse virtuaalikorttivaihtoehto alustalla.
Kun hyväksyntä on annettu, korttitiedot luodaan ja näytetään digitaalisesti.
Lisää kortti digitaaliseen lompakkoon tai käytä kortin tietoja suoraan verkko-ostoksissa.
Jotkut alustat mahdollistavat myös virtuaalikortin lataamisen digitaalisilla varoilla, toimien kryptodebit-korttina, kuten Bybit EU korttiTällaisissa tapauksissa krypto-omaisuuden saldo muunnetaan tyypillisesti fiat-valuutaksi (kuten EUR) tapahtumahetkellä, mikä tarkoittaa, että kauppias saa tavallisen fiat-maksun.
Mukautettavat korttimallit
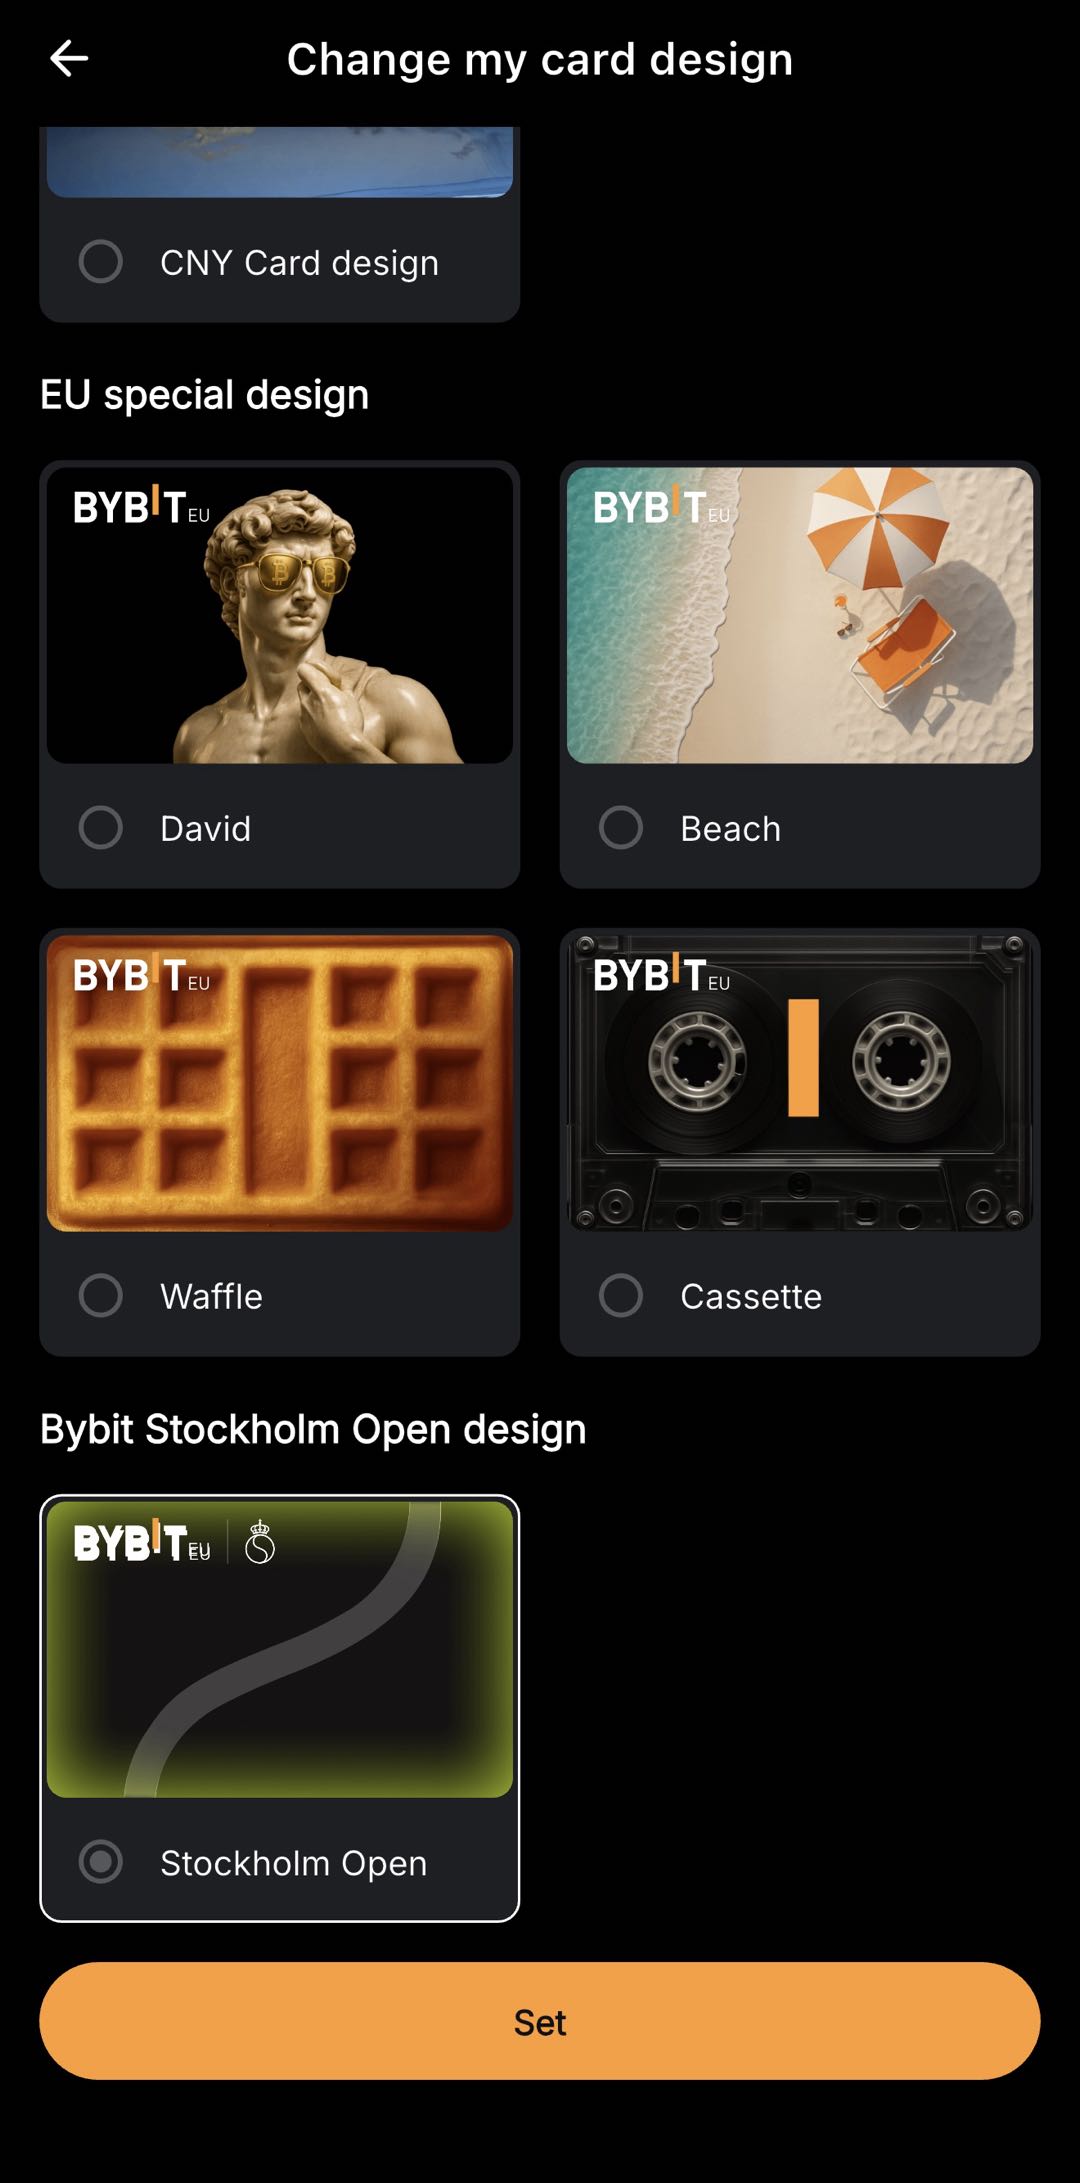
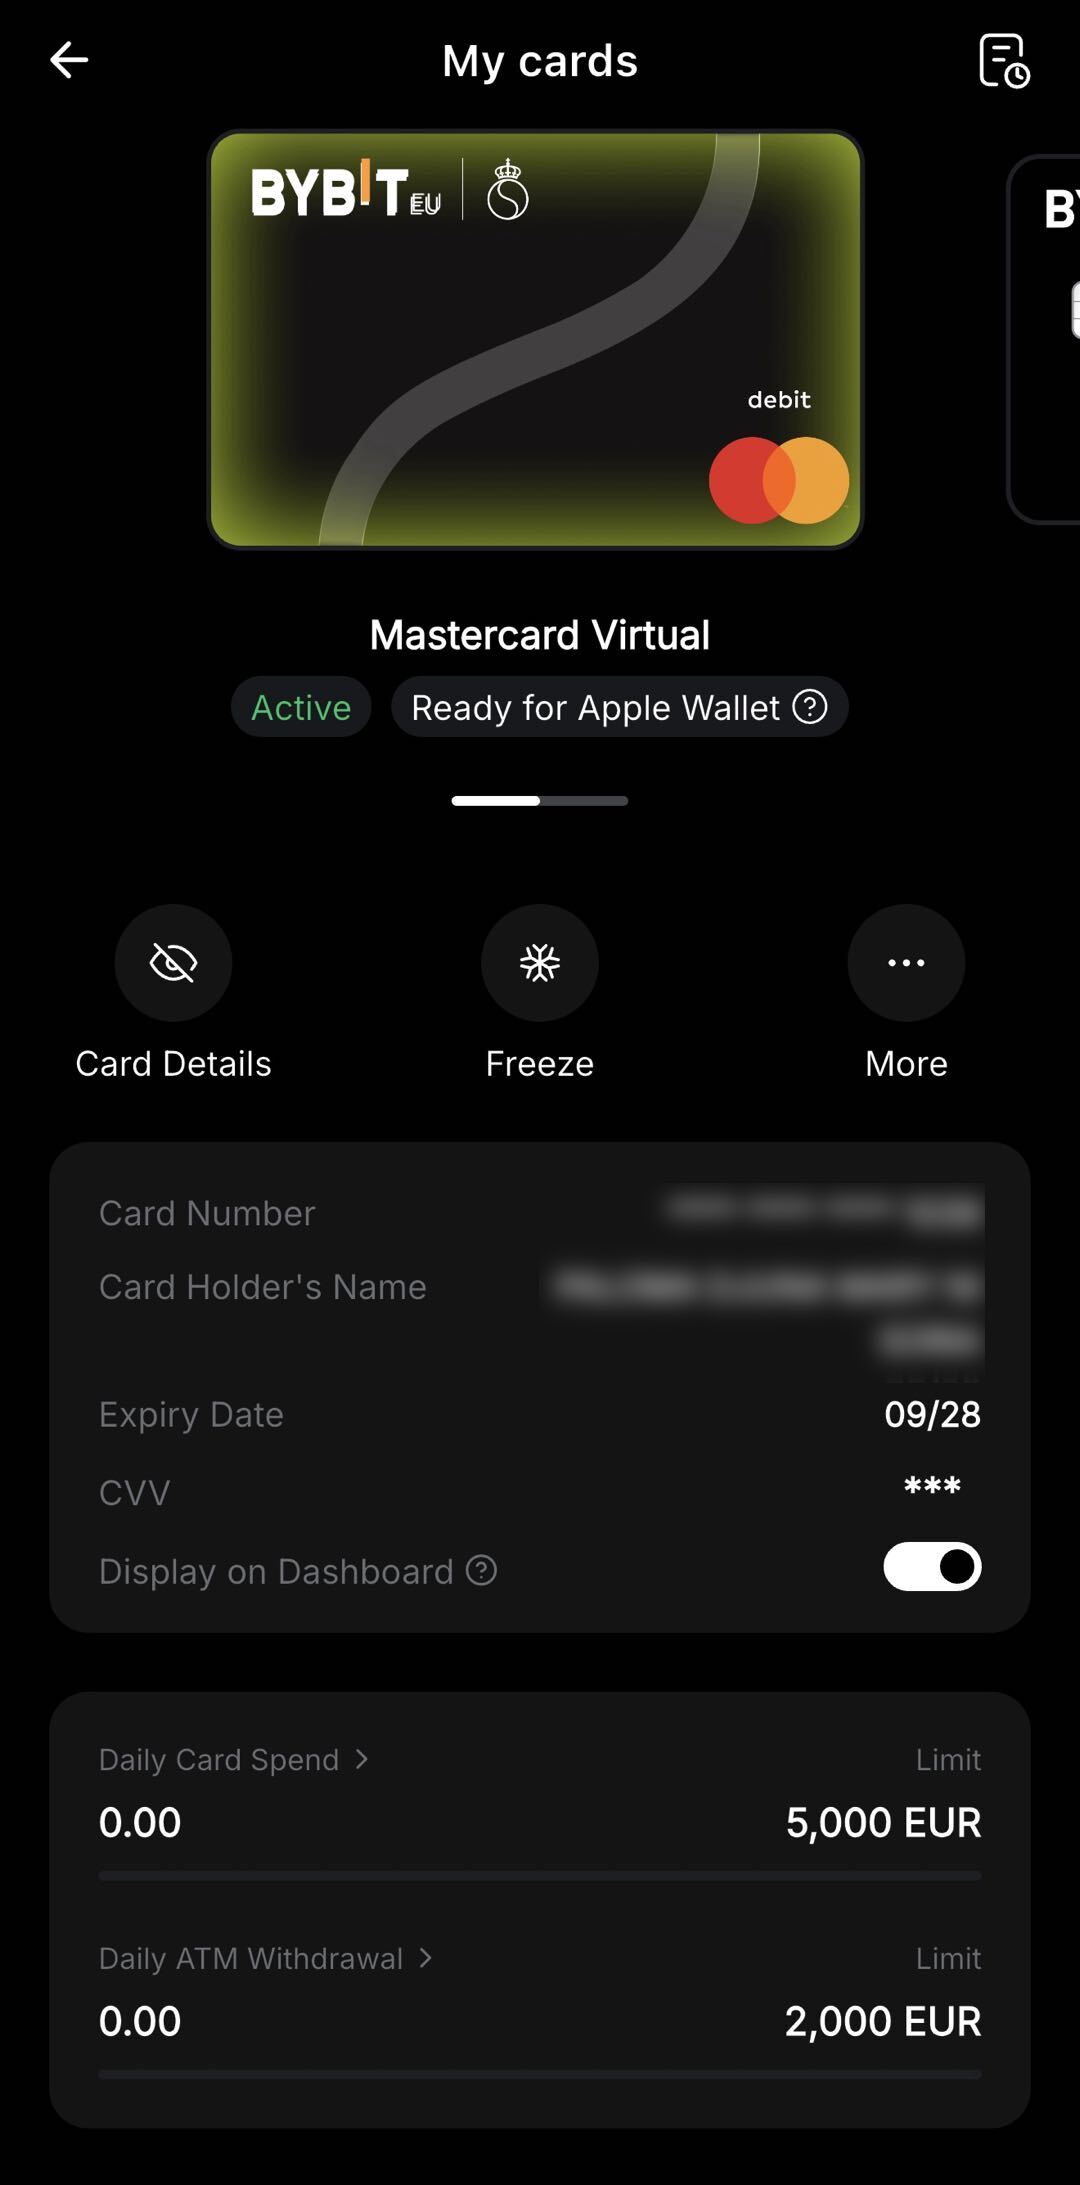
Toiminnallisuuden lisäksi jotkut liikkeeseenlaskijat tarjoavat mukautettavia virtuaalikorttien ulkoasuja, joiden avulla käyttäjät voivat personoida korttinsa visuaalista ilmettä digitaalisessa lompakossa tai sovelluskäyttöliittymässä. Näihin voi sisältyä tapahtumiin, kumppanuuksiin tai sesonkikampanjoihin liittyviä teemoitettuja ulkoasuja. Esimerkiksi Bybit Stockholm Open -virtuaalikortin ulkoasu voidaan hakea siirtymällä Card Dashboardiin, valitsemalla ”My Cards”, napauttamalla ”More”, sitten ”Card Design” ja valitsemalla haluttu virtuaalikortin ulkoasu saatavilla olevista Options.
Mitä ottaa huomioon virtuaalikorttia valitessa
Kaikki virtuaalikortit eivät ole samanlaisia. Kun arvioidaan Options, käyttäjät saattavat haluta harkita:
tekijä | Mitä etsiä |
|---|---|
Maksut | Kortin myöntämismaksut, transaktiomaksut, valuutanmuunnosmaksut ja mahdolliset kuukausittaiset ylläpitomaksut |
Rahoitusvaihtoehdot | Voiko korttia rahoittaa pankkisiirrolla, digitaalisilla varoilla tai muilla tavoilla |
Tuetut verkot | Mitä verkkoa kortti käyttää |
Käyttörajat | Sovellettavat päivittäiset, kuukausittaiset tai tapahtumakohtaiset rajat |
Maantieteellinen saatavuus | Onko kortti saatavilla nimenomaisessa ETA-asuinmaassasi |
Sääntelystatus | Onko liikkeeseenlaskija saanut toimiluvan ETA-alueen toimivaltaiselta viranomaiselta |
Sovelluksen ominaisuudet | Reaaliaikaiset ilmoitukset, kulutusanalytiikka, mahdollisuus jäädyttää ja ottaa kortti uudelleen käyttöön |
Valokeilassa: Bybit Stockholm Open -virtuaalikortti
Esimerkkinä siitä, miten virtuaalikortteja voidaan tarjota lisäominaisuuksien rinnalla, Bybit EU on esitellyt rajoitetun erän virtuaalikorttimallin yhteistyössä Stockholm Open -tennisturnauksen kanssa. Bybit Card on saatavilla tukikelpoisille, henkilöllisyytensä vahvistaneille Bybit EU -käyttäjille ETA-maissa, joissa Bybit EU:n palvelut ovat saatavilla (lukuun ottamatta Maltaa). Stockholm Open -virtuaalikortti on Bybit Card -kortin erityinen ulkoasuvariantti. Tämän tarjouksen keskeiset ominaisuudet, kuten on kuvattukampanjan ehdot:
Rajoitetun erän tennisteemainen muotoilu.Virtuaalikortissa on Stockholm Open -turnausdesign, saatavilla rajoitetun kampanja-ajan.
Käteispalautusta Stockholm Open -lipuista.Bybit Card-haltijat, jotka käyttävät korttiaan ostaakseen liput Stockholm Open 2026 -tapahtumaan virallisen verkkosivuston kautta, voivat saada jopa 15 % käteispalautusta. Käteispalautuksen enimmäismäärä on 300 € per käyttäjä, ja tarjolla on 80 lippua ensimmäisenä paikalle ehtineiden kesken.
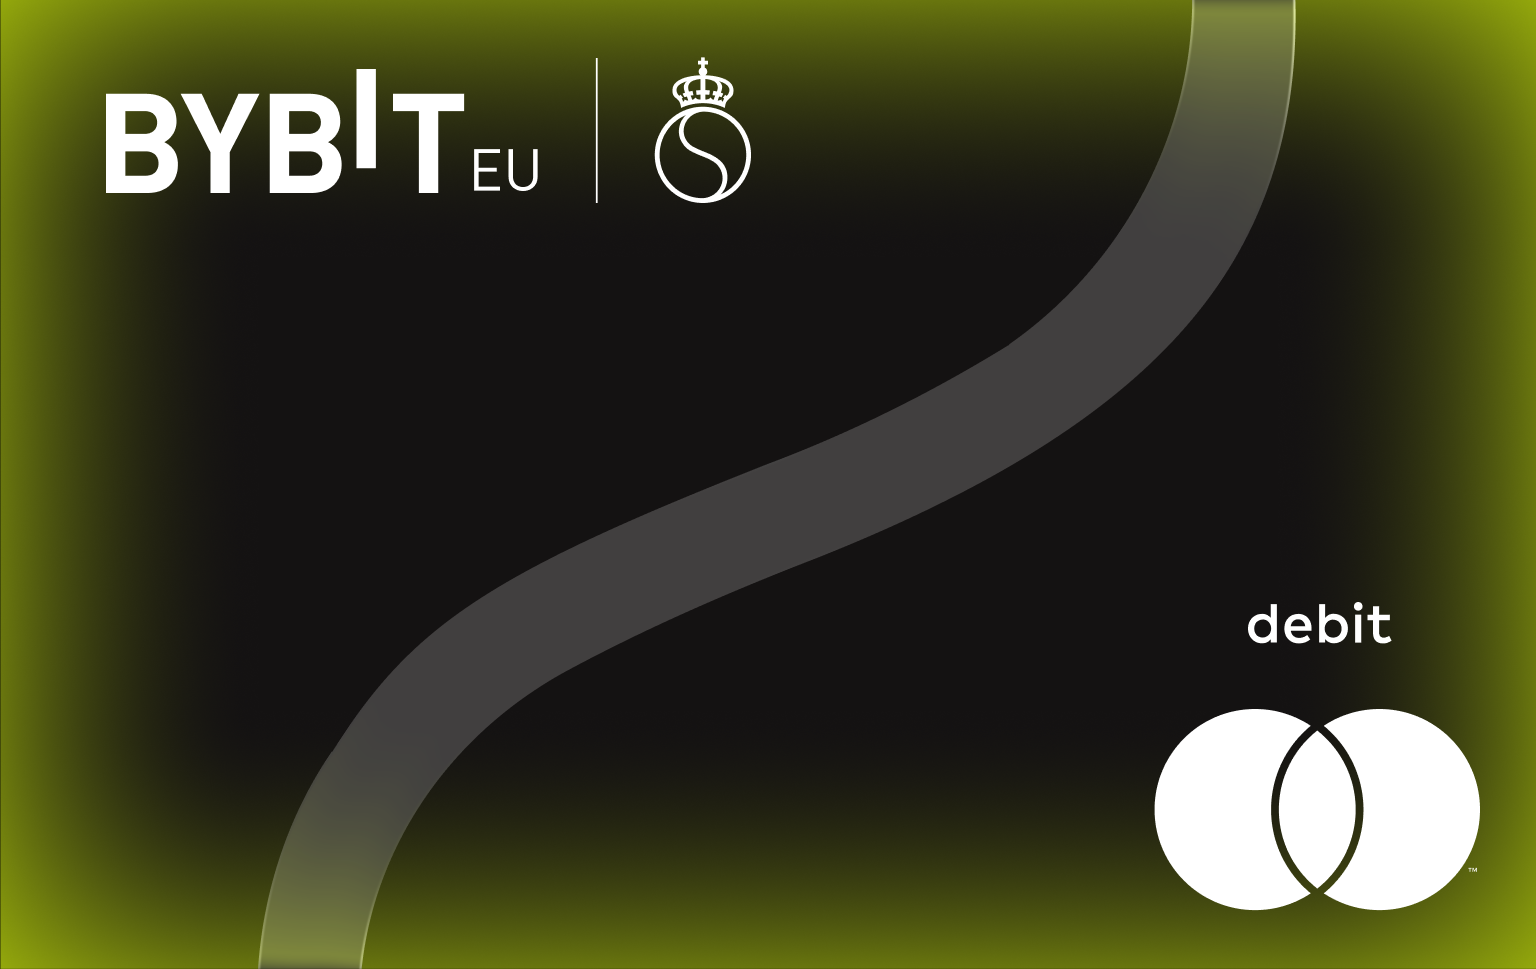
Stockholm Open -virtuaalikortti on henkilökohtainen, eikä sen erityisiä kampanjaetuja voi lunastaa tavallisilla Bybit Card-malleilla. Cashback jaetaan joko USDC:nä tai BTC:nä käyttäjän valinnan mukaan, ja se hyvitetään käyttäjän rahoitustilille neljän arkipäivän kuluessa kampanjaehdot täyttävästä tapahtumasta. Täydelliset ehdot, mukaan lukien osallistumisvaatimukset ja kampanja-ajat, ovat saatavillaBybit EU Tukholma Avoin sivu.
Virtuaalikorttien sääntely-ympäristö ETA-maissa
ETA-alueella myönnetyt virtuaalikortit kuuluvat sähköistä rahaa ja maksupalveluja koskevien sääntelykehysten piiriin. Maksupalveludirektiivin (PSD2) mukaan kortinmyöntäjien on noudatettava vaatimuksia, jotka koskevat vahvaa asiakastunnistamista, maksujen läpinäkyvyyttä ja riidanratkaisua. Jos virtuaalikortti on liitetty kryptovarapalveluihin, voidaan soveltaa sääntelyn lisävaatimuksia. Kryptovarojen markkinoita koskevan asetuksen (MiCAR) mukaan ETA-maissa toimivilla kryptovarapalvelun tarjoajilla on oltava asianmukainen toimilupa, ja niiden on noudatettava kuluttajansuojaan, hallintotapaan ja läpinäkyvyyteen liittyviä vaatimuksia. Käyttäjien tulisi varmistaa, että heidän kortinmyöntäjänsä on ETA-alueen toimivaltaisen viranomaisen valtuuttama, ja ymmärtää, miten heidän varojaan säilytetään ja suojataan.
Lopputulos
Virtuaalikortti on digitaalinen maksukortti, joka tarjoaa perinteisen pankkikortin toiminnot ilman fyysistä muoviversiota. Se voidaan myöntää nopeasti, käyttää verkkotapahtumiin ja hallinnoida täysin digitaalisten alustojen kautta. Kuluttajille ETA-maissa, jotka tekevät ostoksia verkossa, hallinnoivat tilauksia tai suosivat digitaalisia finanssityökaluja, virtuaalikortit tarjoavat käytännöllisen ja joustavan maksutavan. Virtuaalikorttia valittaessa kannattaa ottaa huomioon liikkeeseenlaskijan palkkiorakenne, sääntelystatus, tuetut rahoitusmenetelmät ja käytettävissä olevat ominaisuudet. Kuten minkä tahansa rahoitustuotteen kohdalla, käyttäjien tulisi tarkistaa sovellettavat ehdot ja arvioida, vastaako tuote heidän erityistarpeitaan.
UKK
Mikä on virtuaalikortti?
Virtuaalikortti on vain digitaalinen maksukortti, jolla on oma korttinumero, voimassaoloaika ja CVV-koodi. Se toimii verkkomaksuissa kuten perinteinen debit-kortti, mutta sillä ei ole fyysistä muovista muotoa.
Onko virtuaalikortti turvallinen verkkomaksuihin?
Virtuaalikortti voi tarjota lisäturvaa verkkomaksuissa, koska se tarjoaa erillisen korttinumeron käyttäjän ensisijaisesta pankkitilistä. Jotkut kortinmyöntäjät sallivat myös kulutusrajat tai kertakäyttöiset korttinumerot, jotka voivat vähentää altistumista tietomurron sattuessa.
Kuinka nopeasti voin saada virtuaalikortin?
Virtuaalikortit myönnetään yleensä saman päivän aikana onnistuneen hakemuksen ja henkilöllisyyden todennuksen jälkeen. Toimitusaikaa ei ole, sillä kortti on olemassa vain digitaalisessa muodossa.
Voinko käyttää virtuaalikorttia fyysisissä kaupoissa?
Virtuaalikortti voidaan yleensä lisätä mobiililompakkoon (Apple Pay, Google Pay) ja käyttää lähimaksamiseen myymälöissä sellaisilla maksupäätteillä, jotka hyväksyvät mobiililompakkomaksuja.
Voinko ladata virtuaalikorttia digitaalisilla varoilla?
Jotkut korttiantajat, mukaan lukien ETA-maissa toimiluvan saaneet digitaalisten omaisuuseräpalvelujen tarjoajat, antavat käyttäjien rahoittaa virtuaalikorttinsa kryptolla. Krypton saldo muunnetaan tyypillisesti fiat-valuutaksi tapahtumahetkellä.
Sijoittamiseen krypto‑omaisuuseriin liittyy riskejä, kuten korkea volatiliteetti ja pääoman menettämisen mahdollisuus. Tutustu riskeihin perusteellisesti ennen sijoituspäätöksen tekemistä. Tässä artikkelissa annettu tieto on tarkoitettu ainoastaan koulutus- ja tiedotustarkoituksiin, eikä sitä tule pitää taloudellisena tai sijoitusneuvontana.