Les positions baissières se renforcent sur les produits dérivés crypto.
Résumé IA
Afficher plus
Survole le contenu de l’article et évalue le sentiment du marché en 30 secondes chrono !
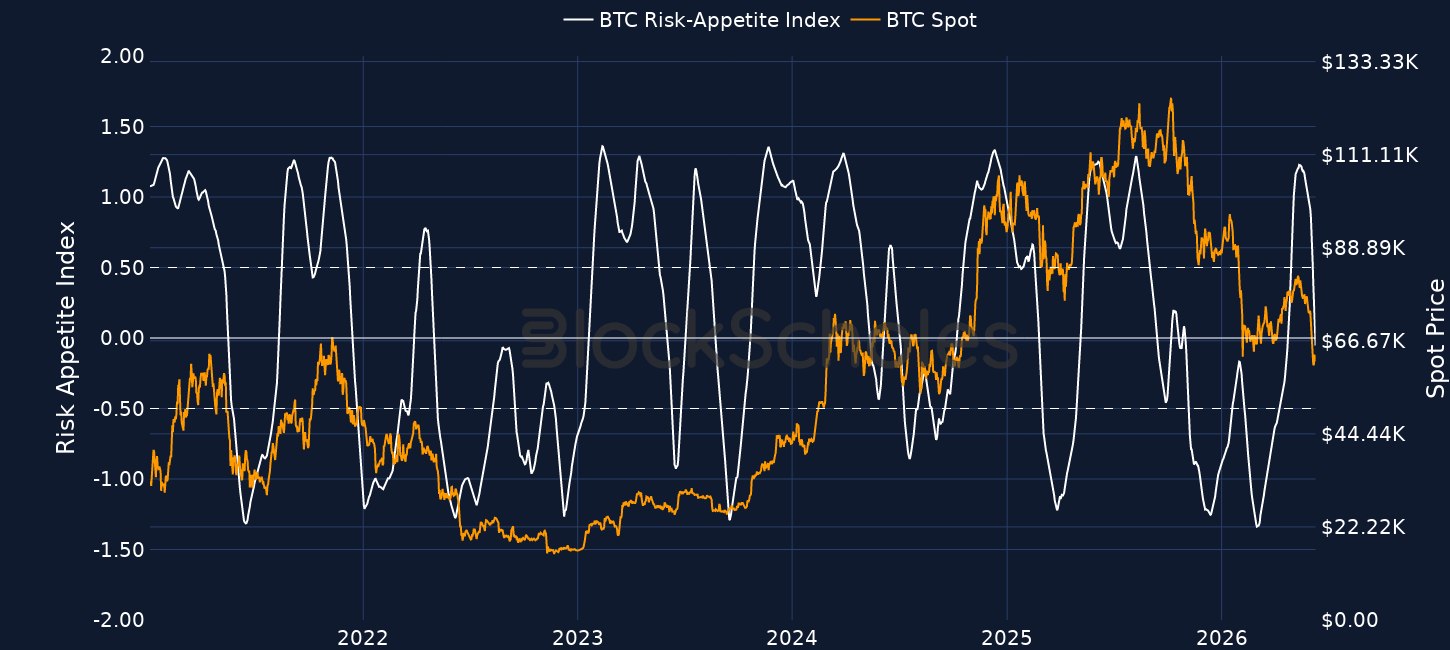
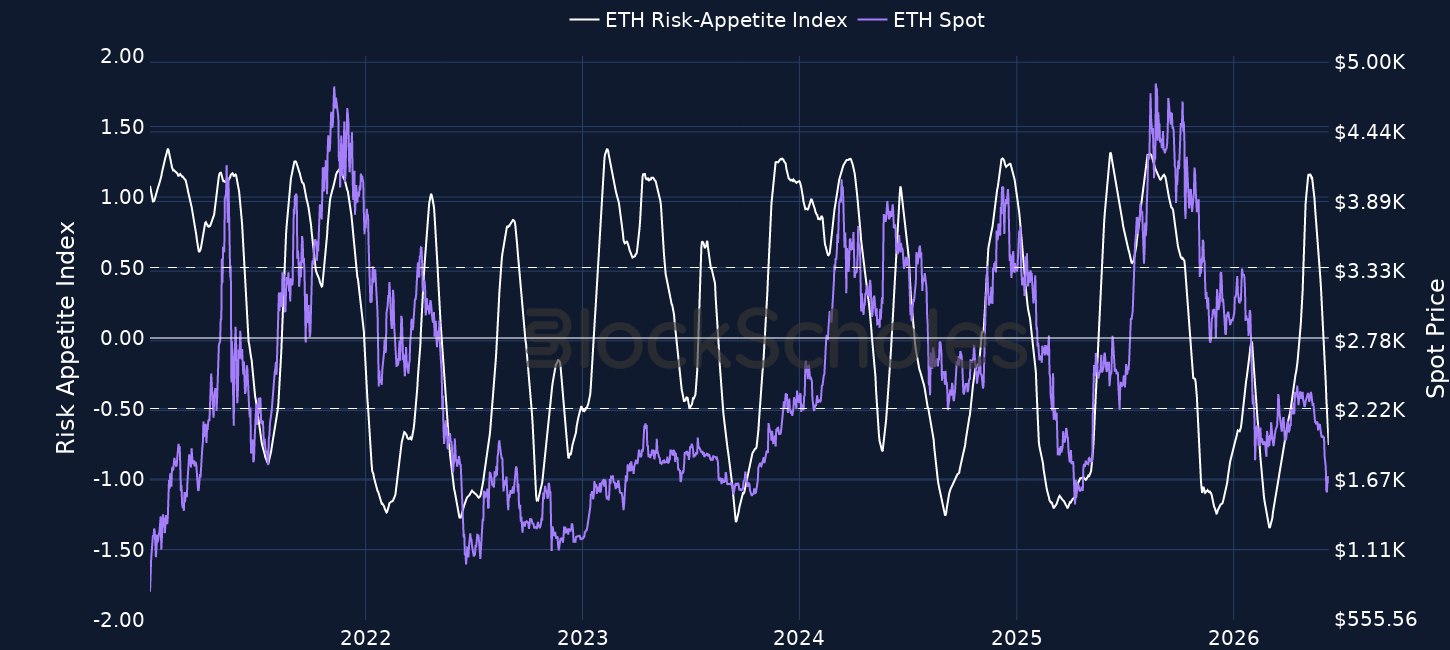
La baisse de près de 20 % du prix au comptant du BTC la semaine dernière s'est traduite par une chute significative de notre indice d'appétit pour le risque de Block Scholes.
LIRE LA SUITE (publié le 5 juin) : Cryptomonnaies cette semaine : le BTC et l’ETH s’effondrent ; le TRON atteint son objectif à la baisse ; le HYPE atteint un nouveau record !
Cette vente massive a été provoquée par une conjonction de facteurs :
Un document déposé le 1er juin 2026 par Strategy Inc., la plus grande société de trésorerie d'actifs numériques BTCde Michael Saylor , a annoncé que la firme avait vendu 32 de ses 845 256 BTC en réserve. Bien qu'il s'agisse d'un montant apparemment insignifiant par rapport au total des avoirs de la société, les marchés ont perçu cette divulgation comme ayant sapé la confiance dans le modèle de trésorerie d'actifs numériques mis au point par Strategy. Cependant, un document déposé une semaine plus tard, le 8 juin, a révélé que Strategy avait repris ses achats durant la semaine du 1er au 7 juin, s'emparant de 1 550 BTC.
La plus longue série de sorties de capitaux des ETF Bitcoin au comptant depuis leur lancement, qui, après une brève pause, a repris.
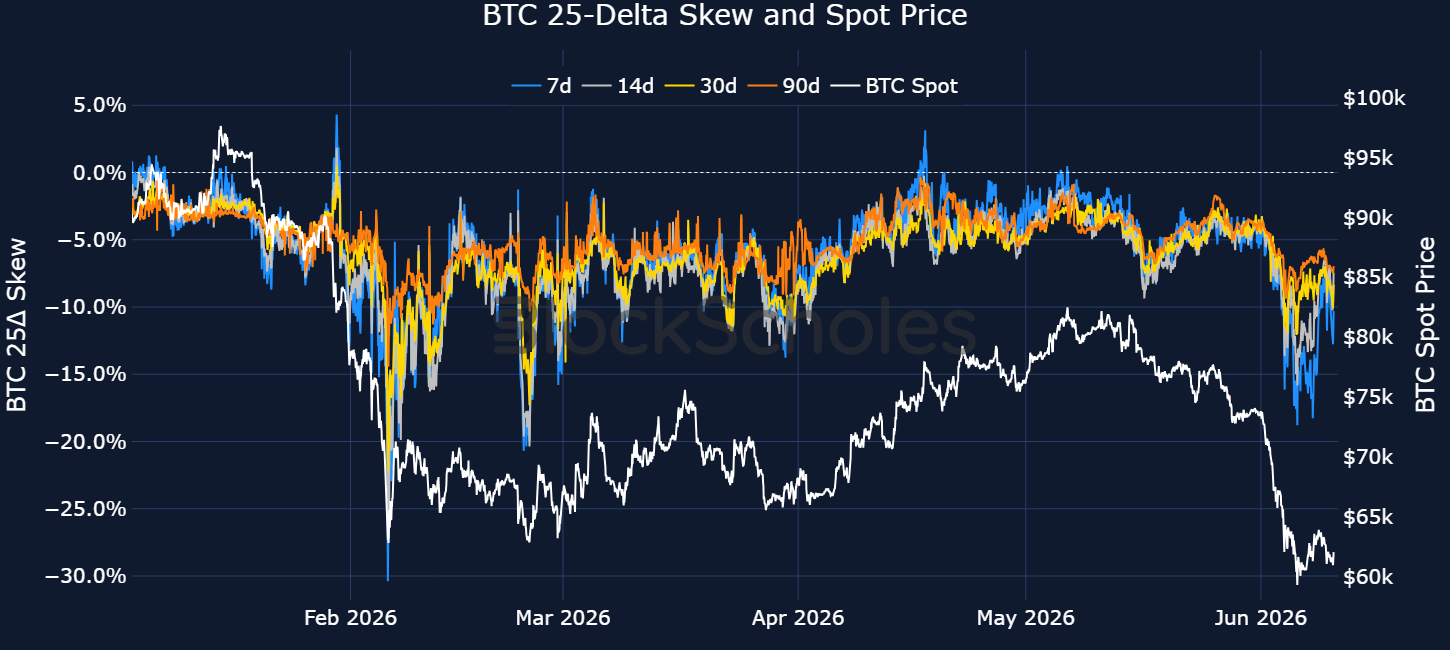
L’actualité reste marquée par des fluctuations importantes autour du conflit au Moyen-Orient et par la perspective de plus en plus sombre d’un accord de paix entre Téhéran et Washington. De ce fait, vendredi dernier (5 juin 2026), le BTC est passé sous la barre des 60 000 $ pour la première fois depuis octobre 2024.LIRE LA SUITE (article publié le 2 juin) : Le Bitcoin chute sous la barre des 70 000 $ pour la première fois en deux mois ! Voici pourquoi.L'impact d'un prix du BTC inférieur à 60 000 $ s'est surtout fait sentir sur les marchés dérivés. L'asymétrie put-call du BTC sur 7 jours s'est établie à -19 %, les investisseurs se montrant fortement disposés à payer une prime importante pour les options de vente à la baisse par rapport aux options d'achat à la hausse.
Cela a révélé un positionnement de marché visant à se prémunir contre de nouvelles baisses du prix au comptant, et à s'en protéger.
La dernière fois que le skew à court terme a connu une telle baisse, c'était fin février 2026, lorsque le prix au comptant est tombé sous la barre des 63 000 $ après l'annonce par le président Trump de relever les droits de douane mondiaux à 15 %.
DÉCOLORATION : Asymétrie delta 25 : écart de volatilité implicite entre les options de vente et d’achat également hors de la monnaie ; une valeur plus négative indique que les traders sont prêts à payer plus cher pour se protéger contre le risque de baisse.
Bien que l'asymétrie se soit depuis atténuée par rapport à ces niveaux profondément négatifs, les traders manifestent toujours une demande de protection disproportionnée, l'asymétrie à court terme se négociant toujours à -9 %.
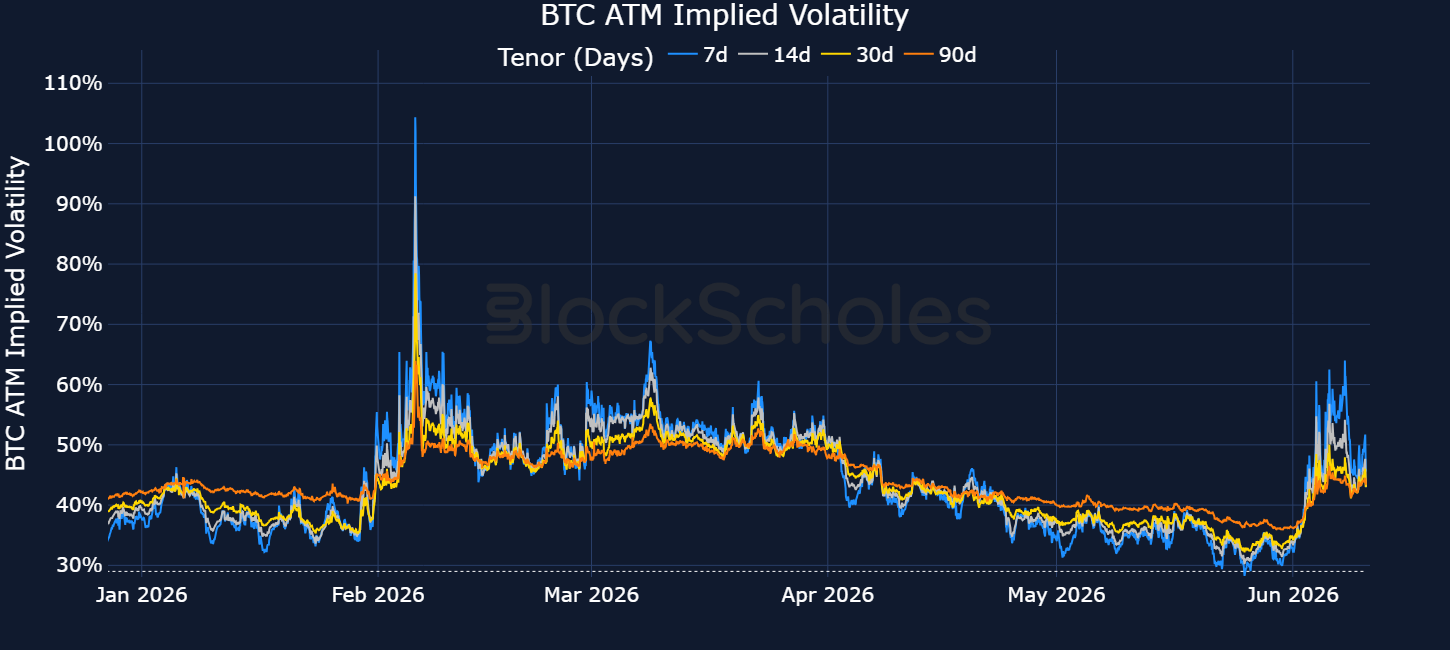
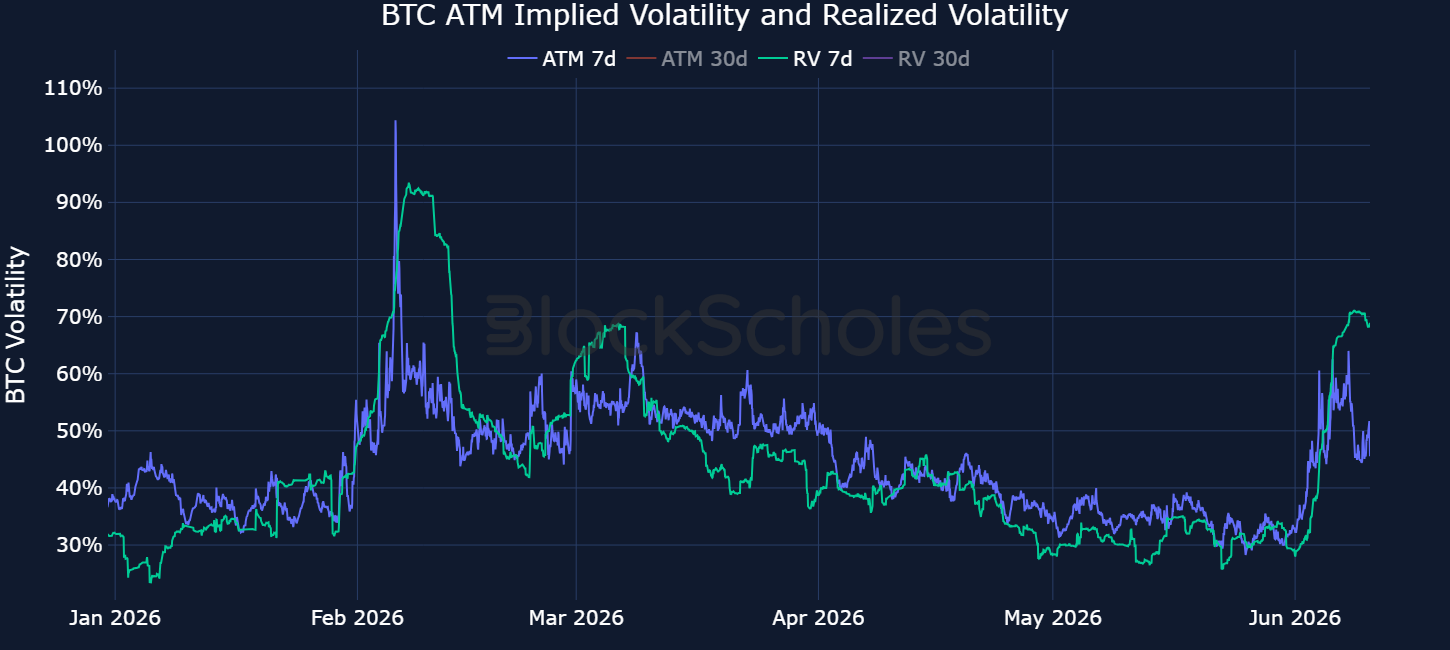
La volatilité implicite à parité, l'estimation prospective du marché sur la volatilité du BTC au cours d'une période future, a grimpé jusqu'à 64 % lorsque le prix au comptant est tombé sous le seuil de support clé de 60 000 $.
Cela représentait près du double du niveau du 1er juin, date à laquelle la volatilité implicite à 7 jours à la monnaie s'établissait à seulement 34 %, proche de son plus bas niveau depuis le début de l'année.
Depuis, la part implicite a chuté de 20 points de pourcentage pour s'établir à 45 %. La structure par terme de la volatilité implicite à parité n'est désormais que légèrement inversée.
Autrement dit, les options à court terme se négocient toujours avec une prime par rapport aux contrats à plus long terme, même si cette prime s'est réduite ces derniers jours.
Il est intéressant de noter que, même si la demande des traders premium pour les options à parité a de nouveau diminué, la volatilité réalisée sur 7 jours, qui mesure la volatilité réelle du BTC au cours des 7 derniers jours, est restée significativement élevée.
À partir du 1er juin, la volatilité réalisée a plus que doublé, passant de 29 % à 71 %.
Cela signifie désormais que les marchés d'options s'attendent à ce que le BTC se négocie avec une volatilité beaucoup plus faible au cours des 7 prochains jours que celle observée récemment.
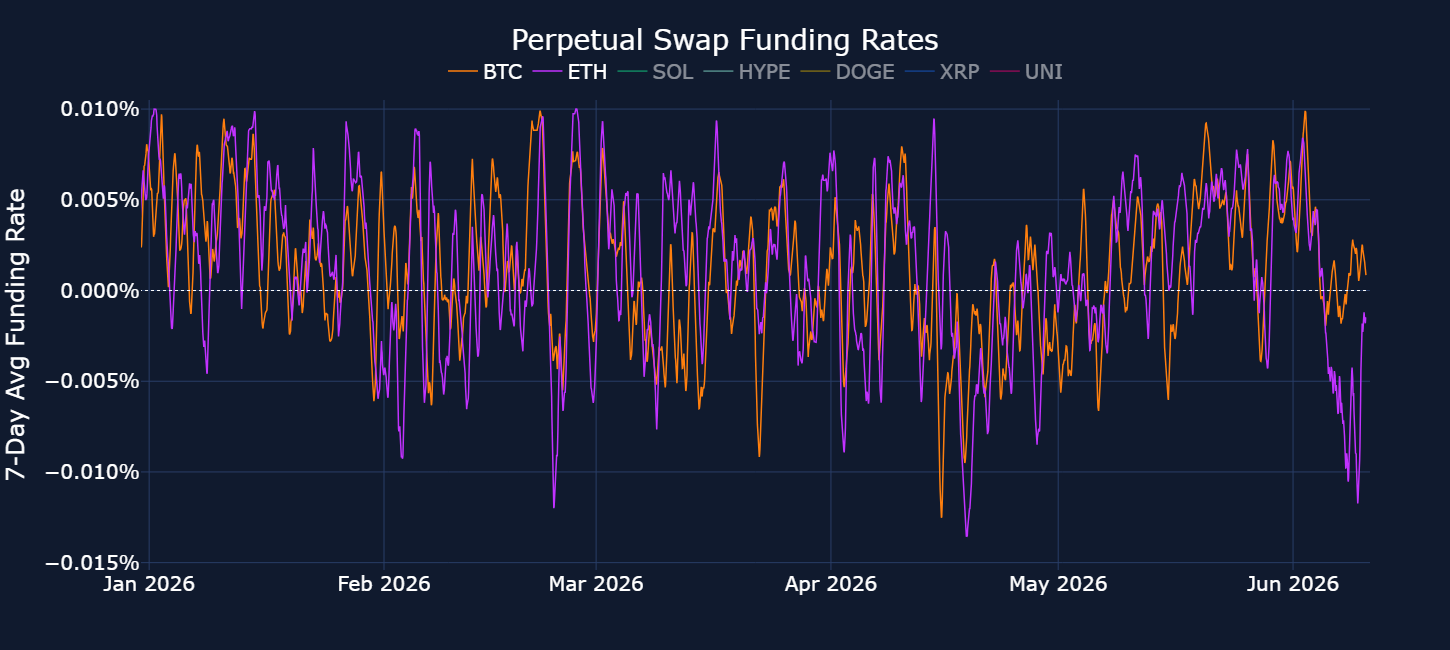
Cette même orientation baissière se retrouve également sur les marchés à terme perpétuels.
Le taux de financement glissant sur 7 jours pour l'ETH — une moyenne glissante des paiements périodiques échangés entre les positions longues et courtes pour maintenir le contrat perpétuel ancré au prix au comptant — est tombé sous la barre des -0,01 % pour la 3e fois seulement cette année.
La dernière fois qu'elle est tombée à ce niveau, c'était le 19 avril 2026, lorsque le président Trump a menacé d'intensifier considérablement le conflit avec l'Iran si ce dernier n'acceptait pas un cessez-le-feu.
DÉCODER: Les taux de financement négatifs indiquent que les vendeurs à découvert sont prêts à payer les acheteurs pour maintenir leur position ouverte. C’est le signe que la demande de positions courtes l’emporte sur la demande de positions longues, et que les traders sont prêts à payer une prime pour exprimer une exposition baissière.
LIRE LA SUITE (publié le 9 juin) : Revue hebdomadaire de Bybit Options (2-8 juin)
AVERTISSEMENT : Cet article est fourni à titre d'information générale et reflète uniquement le point de vue de l'auteur. Ce document ne constitue ni un conseil en investissement, ni une offre ou une sollicitation d'achat ou de vente d'instruments financiers ou d'actifs numériques. Votre capacité à accéder aux produits ou services mentionnés ou à les utiliser peut être soumise aux lois et réglementations en vigueur dans votre juridiction.
Recevez votre dose quotidienne d'informations sur les crypto et le trading.
Pas de spams. Seulement du contenu agréable et des mises à jour de l'industrie dans l'espace crypto.