Rapport d'analyse des produits Derivatives crypto de Bybit x Block Scholes (21 novembre 2025) : Le Bitcoin chute sous la barre des 82 000 $ car l’aversion au risque ne trouve aucun réconfort malgré le rapport positif sur l’emploi aux États-Unis.
Résumé IA
Afficher plus
Survole le contenu de l’article et évalue le sentiment du marché en 30 secondes chrono !
Principaux enseignements
La semaine écoulée a connu beaucoup moins de rebonds de soulagement sur les cours au comptant que la semaine précédente. Au lieu de cela, le BTC a chuté de 105 000 $ jusqu'à moins de 82 000 $. Non seulement cela a anéanti tous les gains réalisés depuis le début de l'année, mais cela signifie également que l'investisseur moyen en ETF est désormais fortement en perte, avec un prix d'entrée moyen d'environ 89 000 $.
La baisse des cours au comptant s'est accélérée au cours des dernières 24 heures suite à un rapport sur l'emploi de septembre plus favorable que prévu et à l'annonce du BLS qu'il n'y aurait pas de rapport en octobre – deux nouvelles que le marché a interprétées comme un signe que la Fed pourrait ne pas avoir besoin de baisser ses taux en décembre.
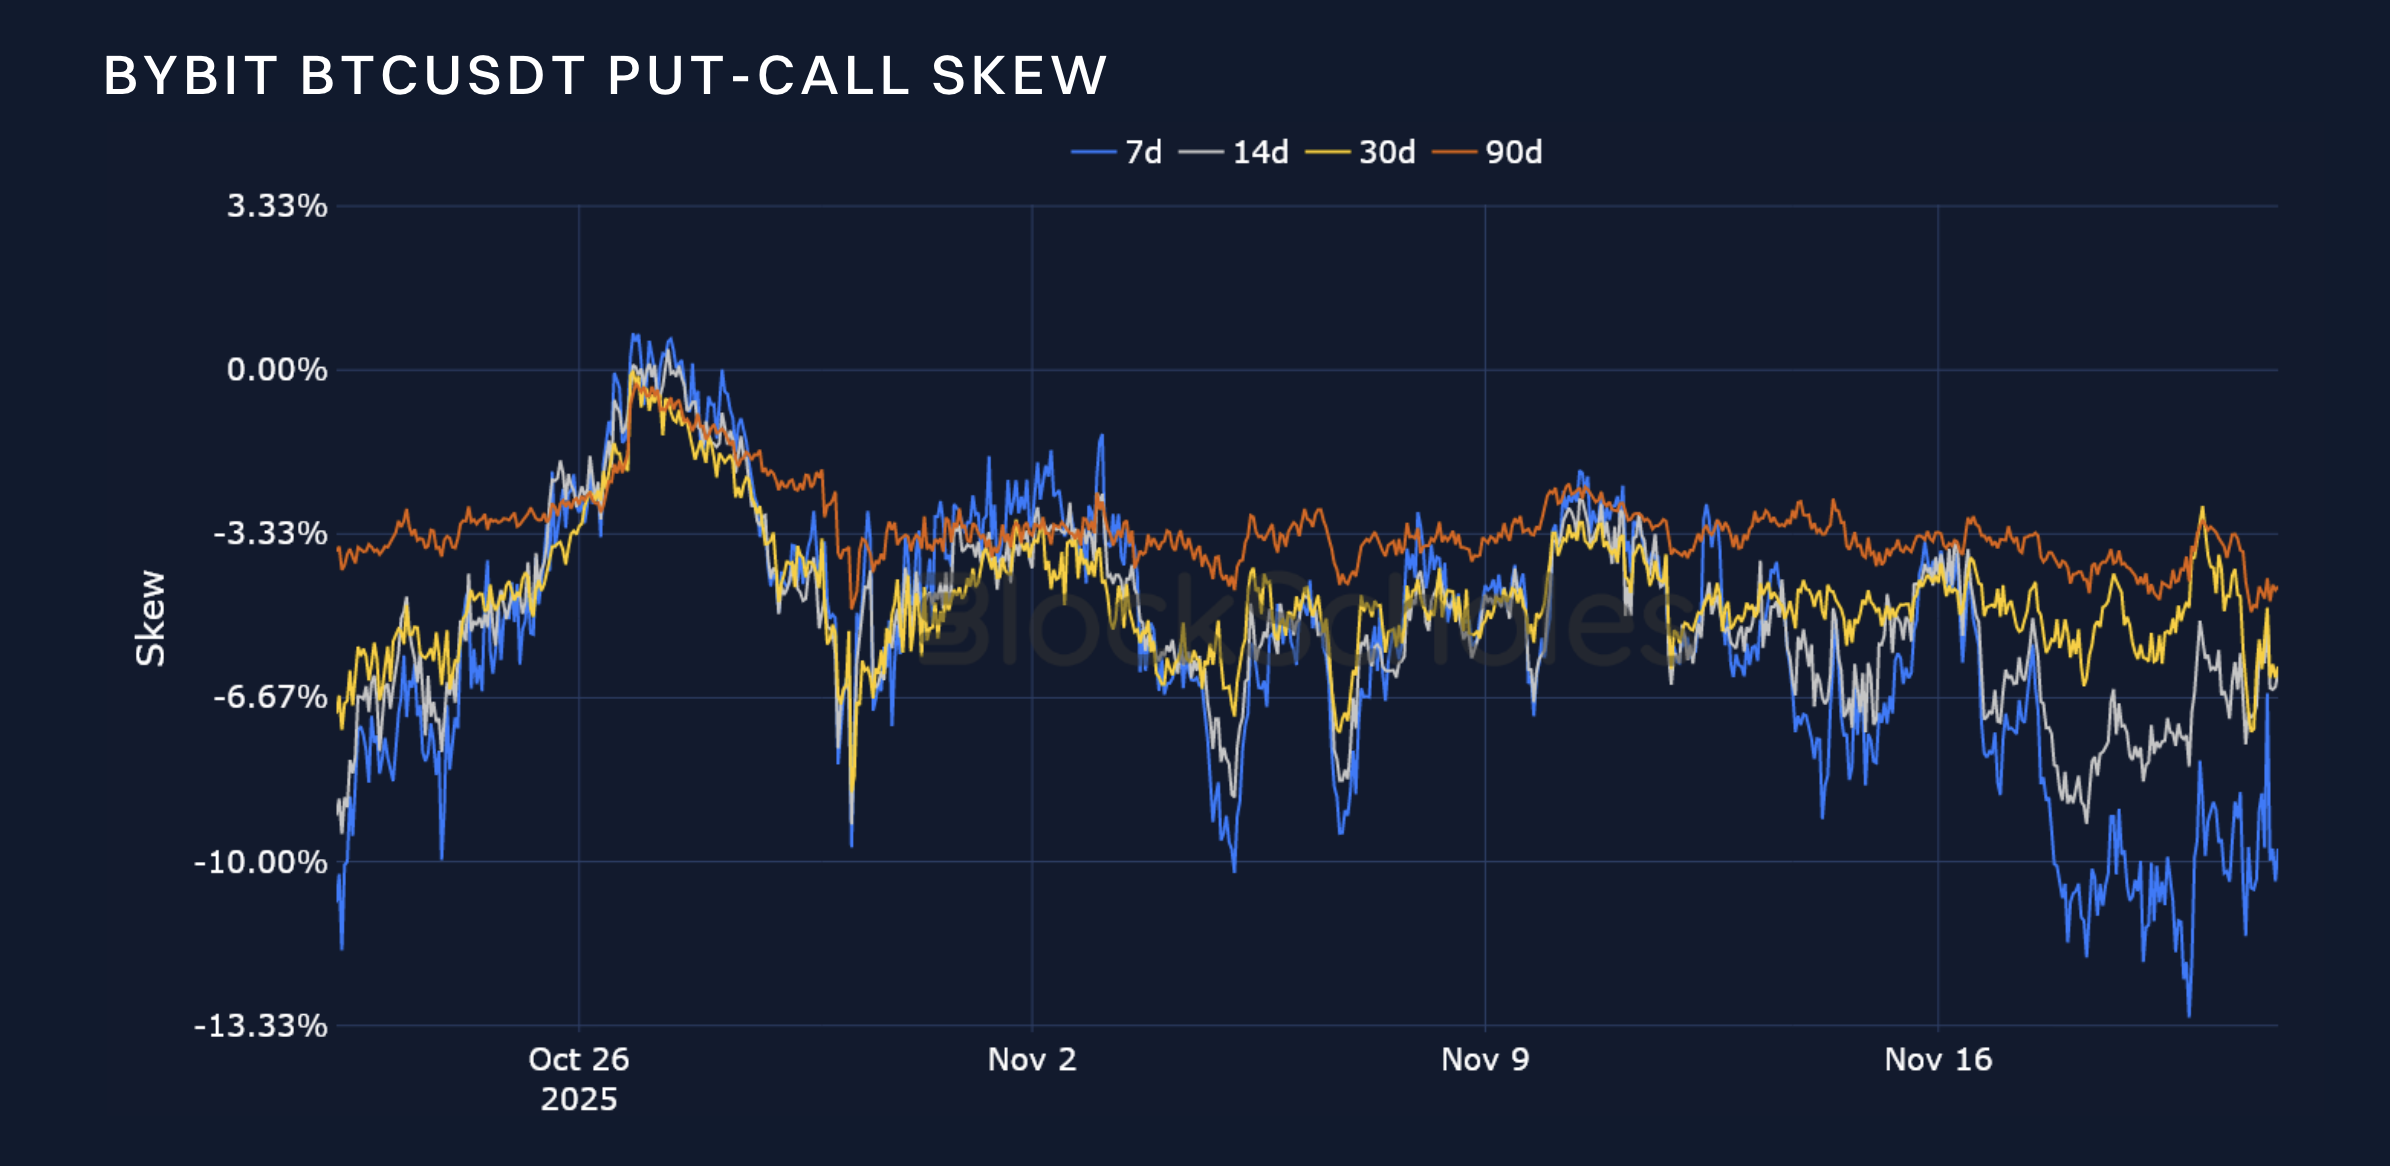
Les marchés d'options ont réagi comme prévu : la volatilité à court terme a explosé à la hausse sur le segment court de la structure des taux suite à une évolution de la volatilité réalisée, et les opérateurs ont intégré une prime significative dans les options de vente baissières à court terme.
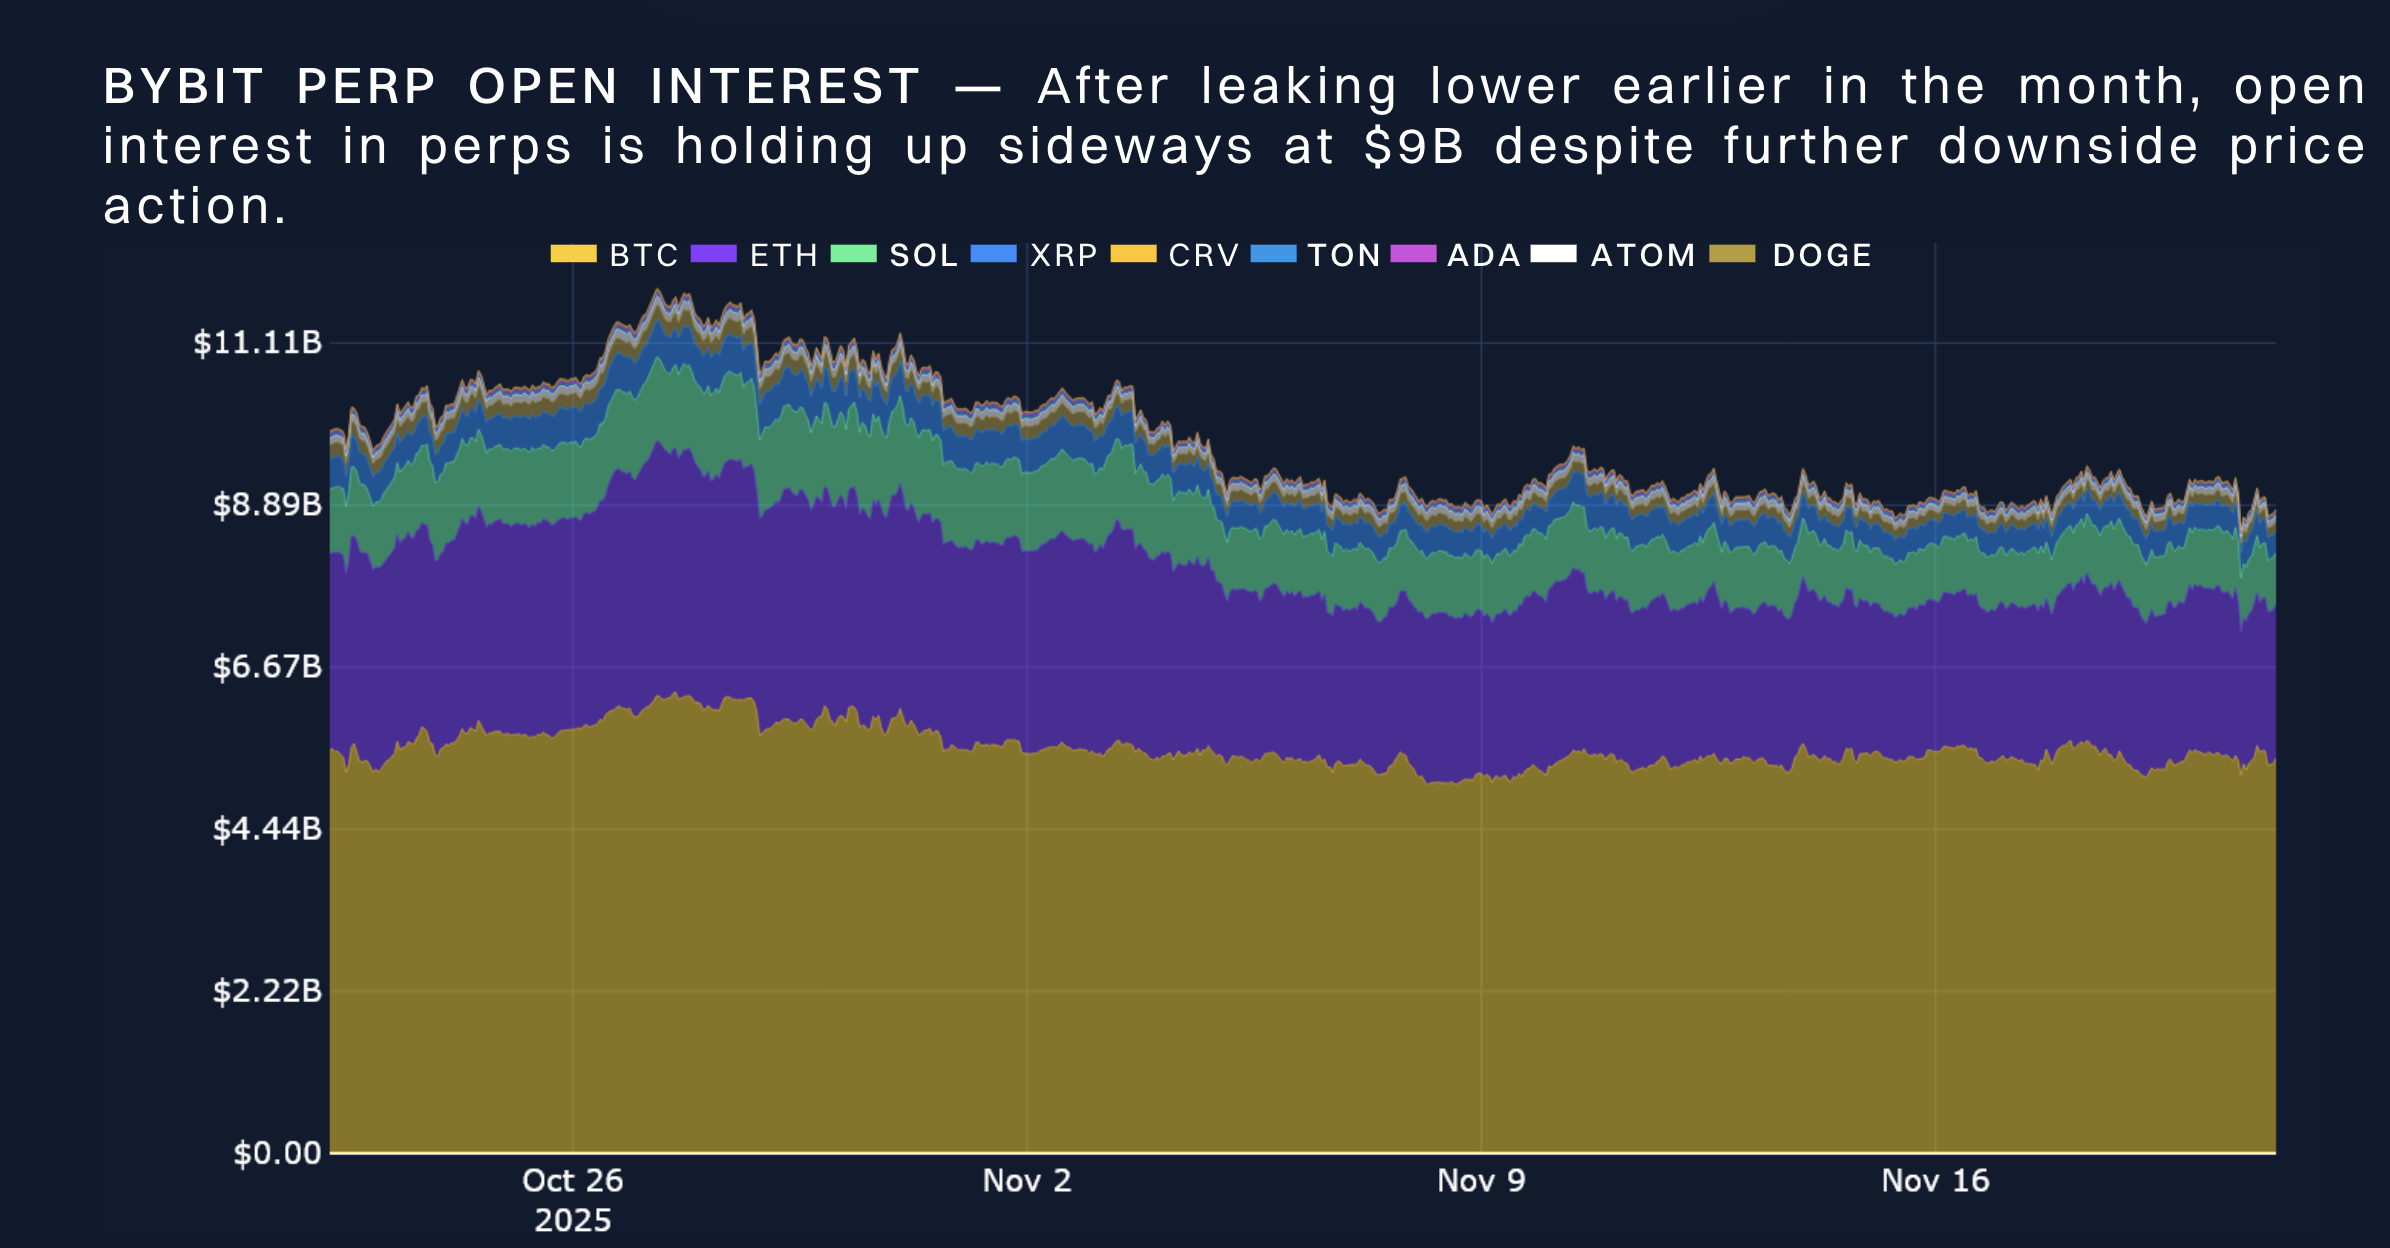
Perpétuelles: L'intérêt ouvert pour les contrats de swap à effet de levier reste loin d'être optimiste et a évolué latéralement autour de 9 milliards de dollars au cours de la semaine écoulée, soit près de la moitié de la valeur notionnelle avant le dénouement de l'effet de levier du 10 octobre 2025.
Options: Les niveaux de volatilité implicite du BTC et de l'ETH sont désormais supérieurs au pic atteint après le krach du 10 octobre 2025, ce qui entraîne une inversion marquée de la structure à terme du BTC et de l'ETH.
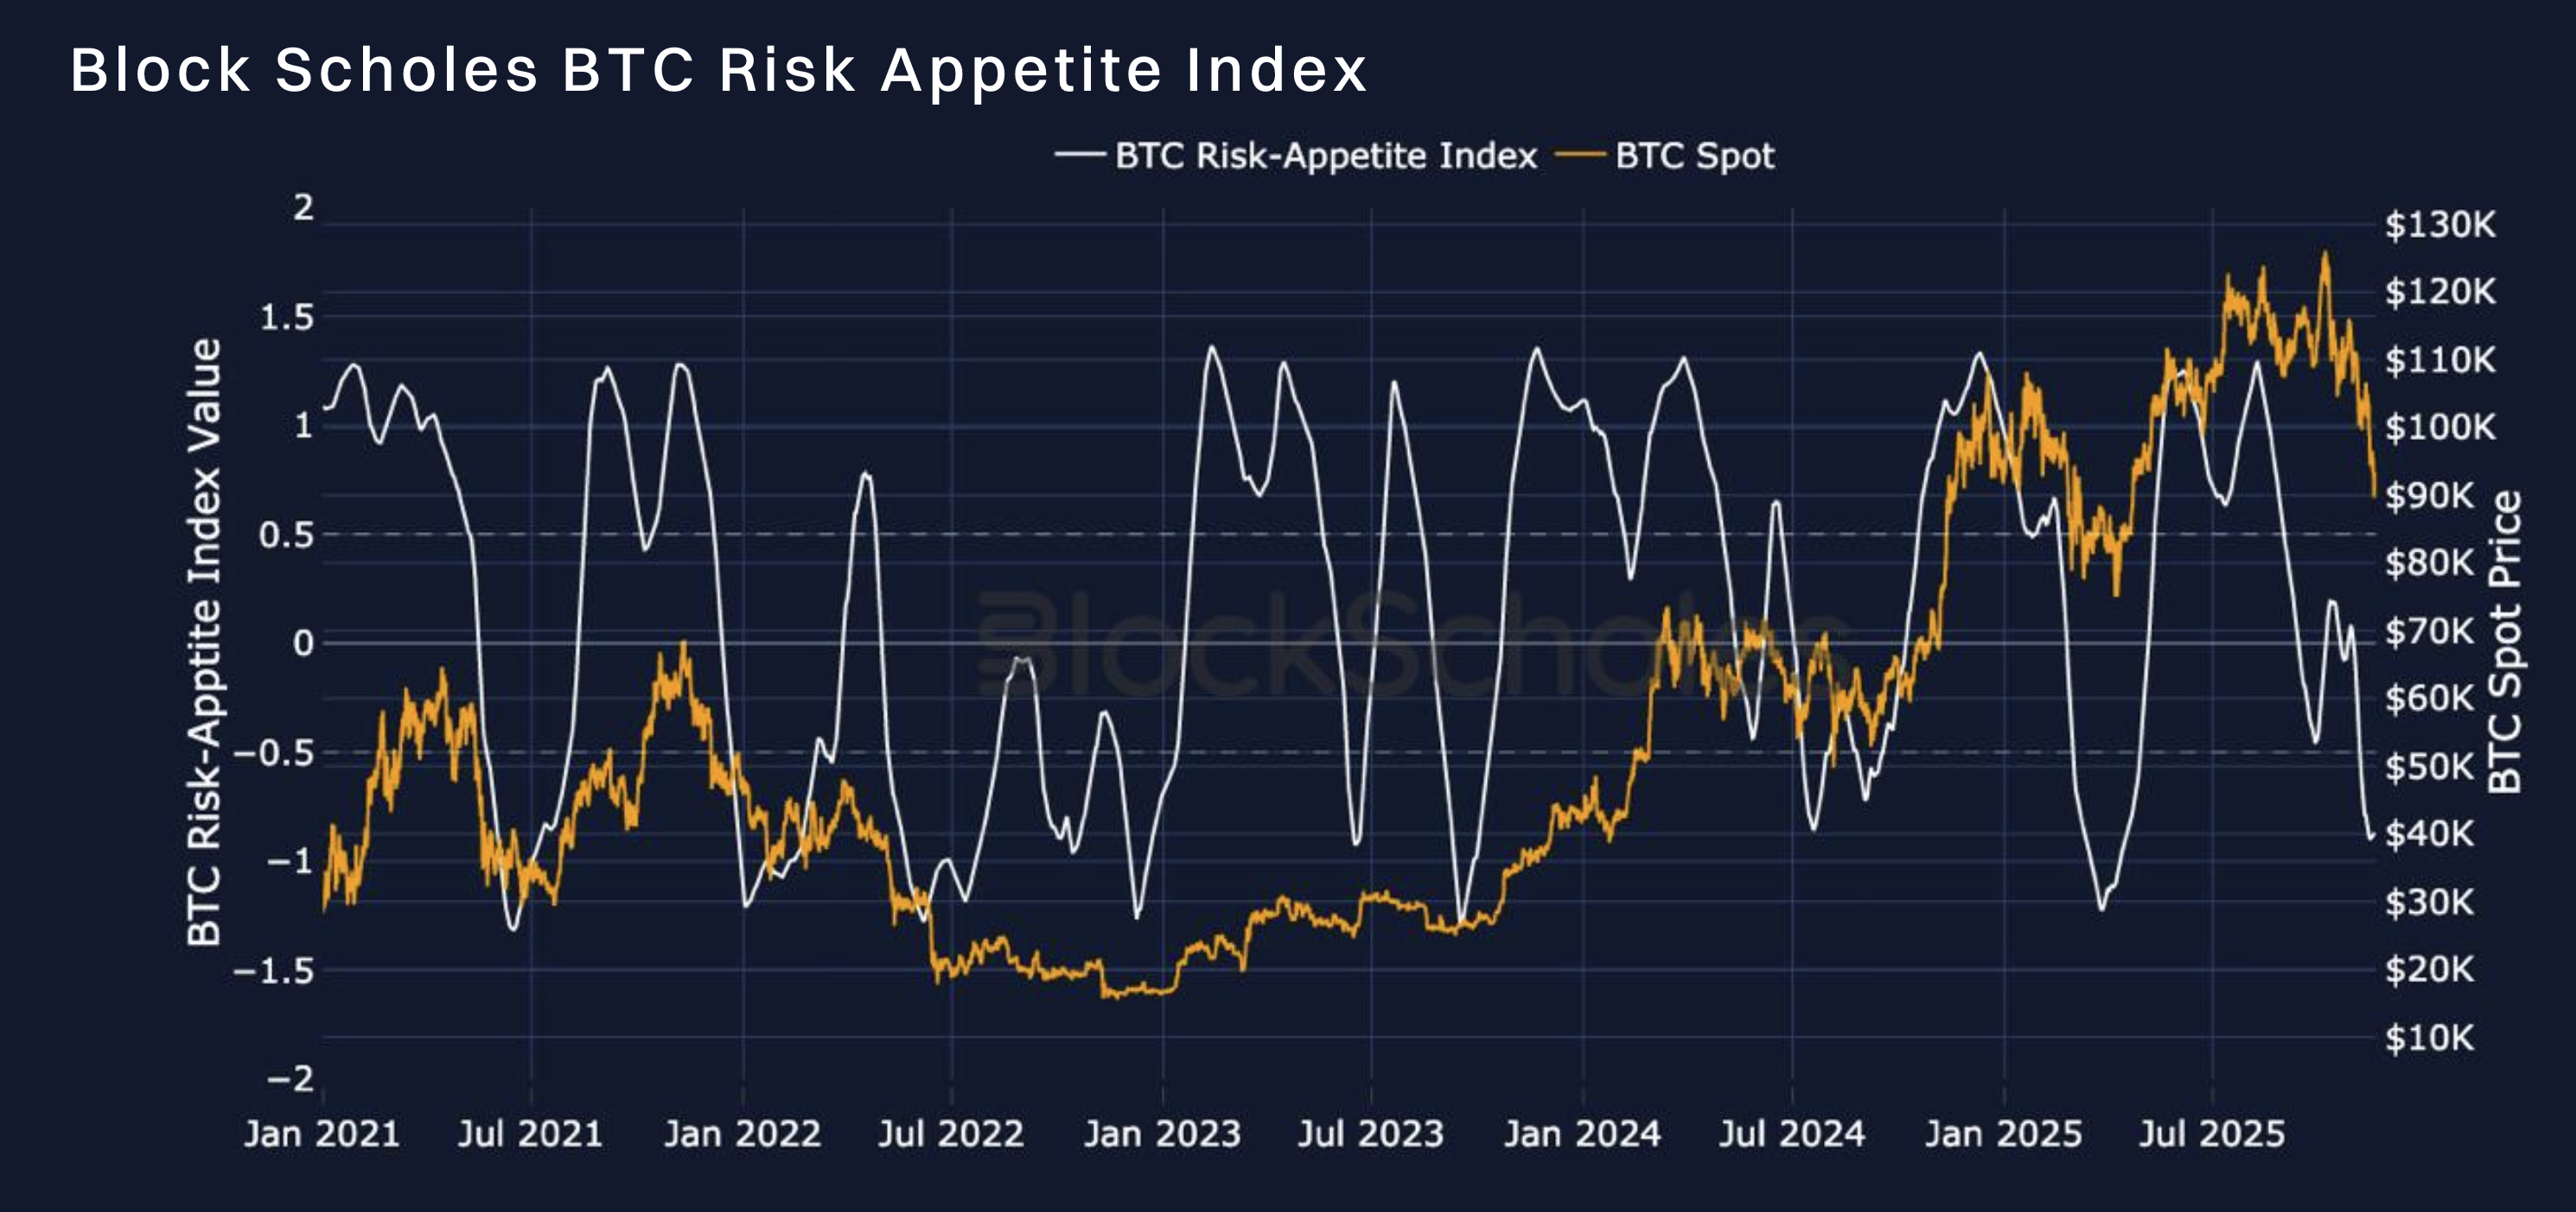
L'indice d'appétit pour le risque de Block Scholes mesure le niveau d'euphorie (au-dessus de 1) ou de panique (en dessous de -1) sur le marché au comptant. La dynamique de cet indice présente une forte corrélation avec les rendements au comptant.
Pas de précipitation pour rouvrir les positions perdues
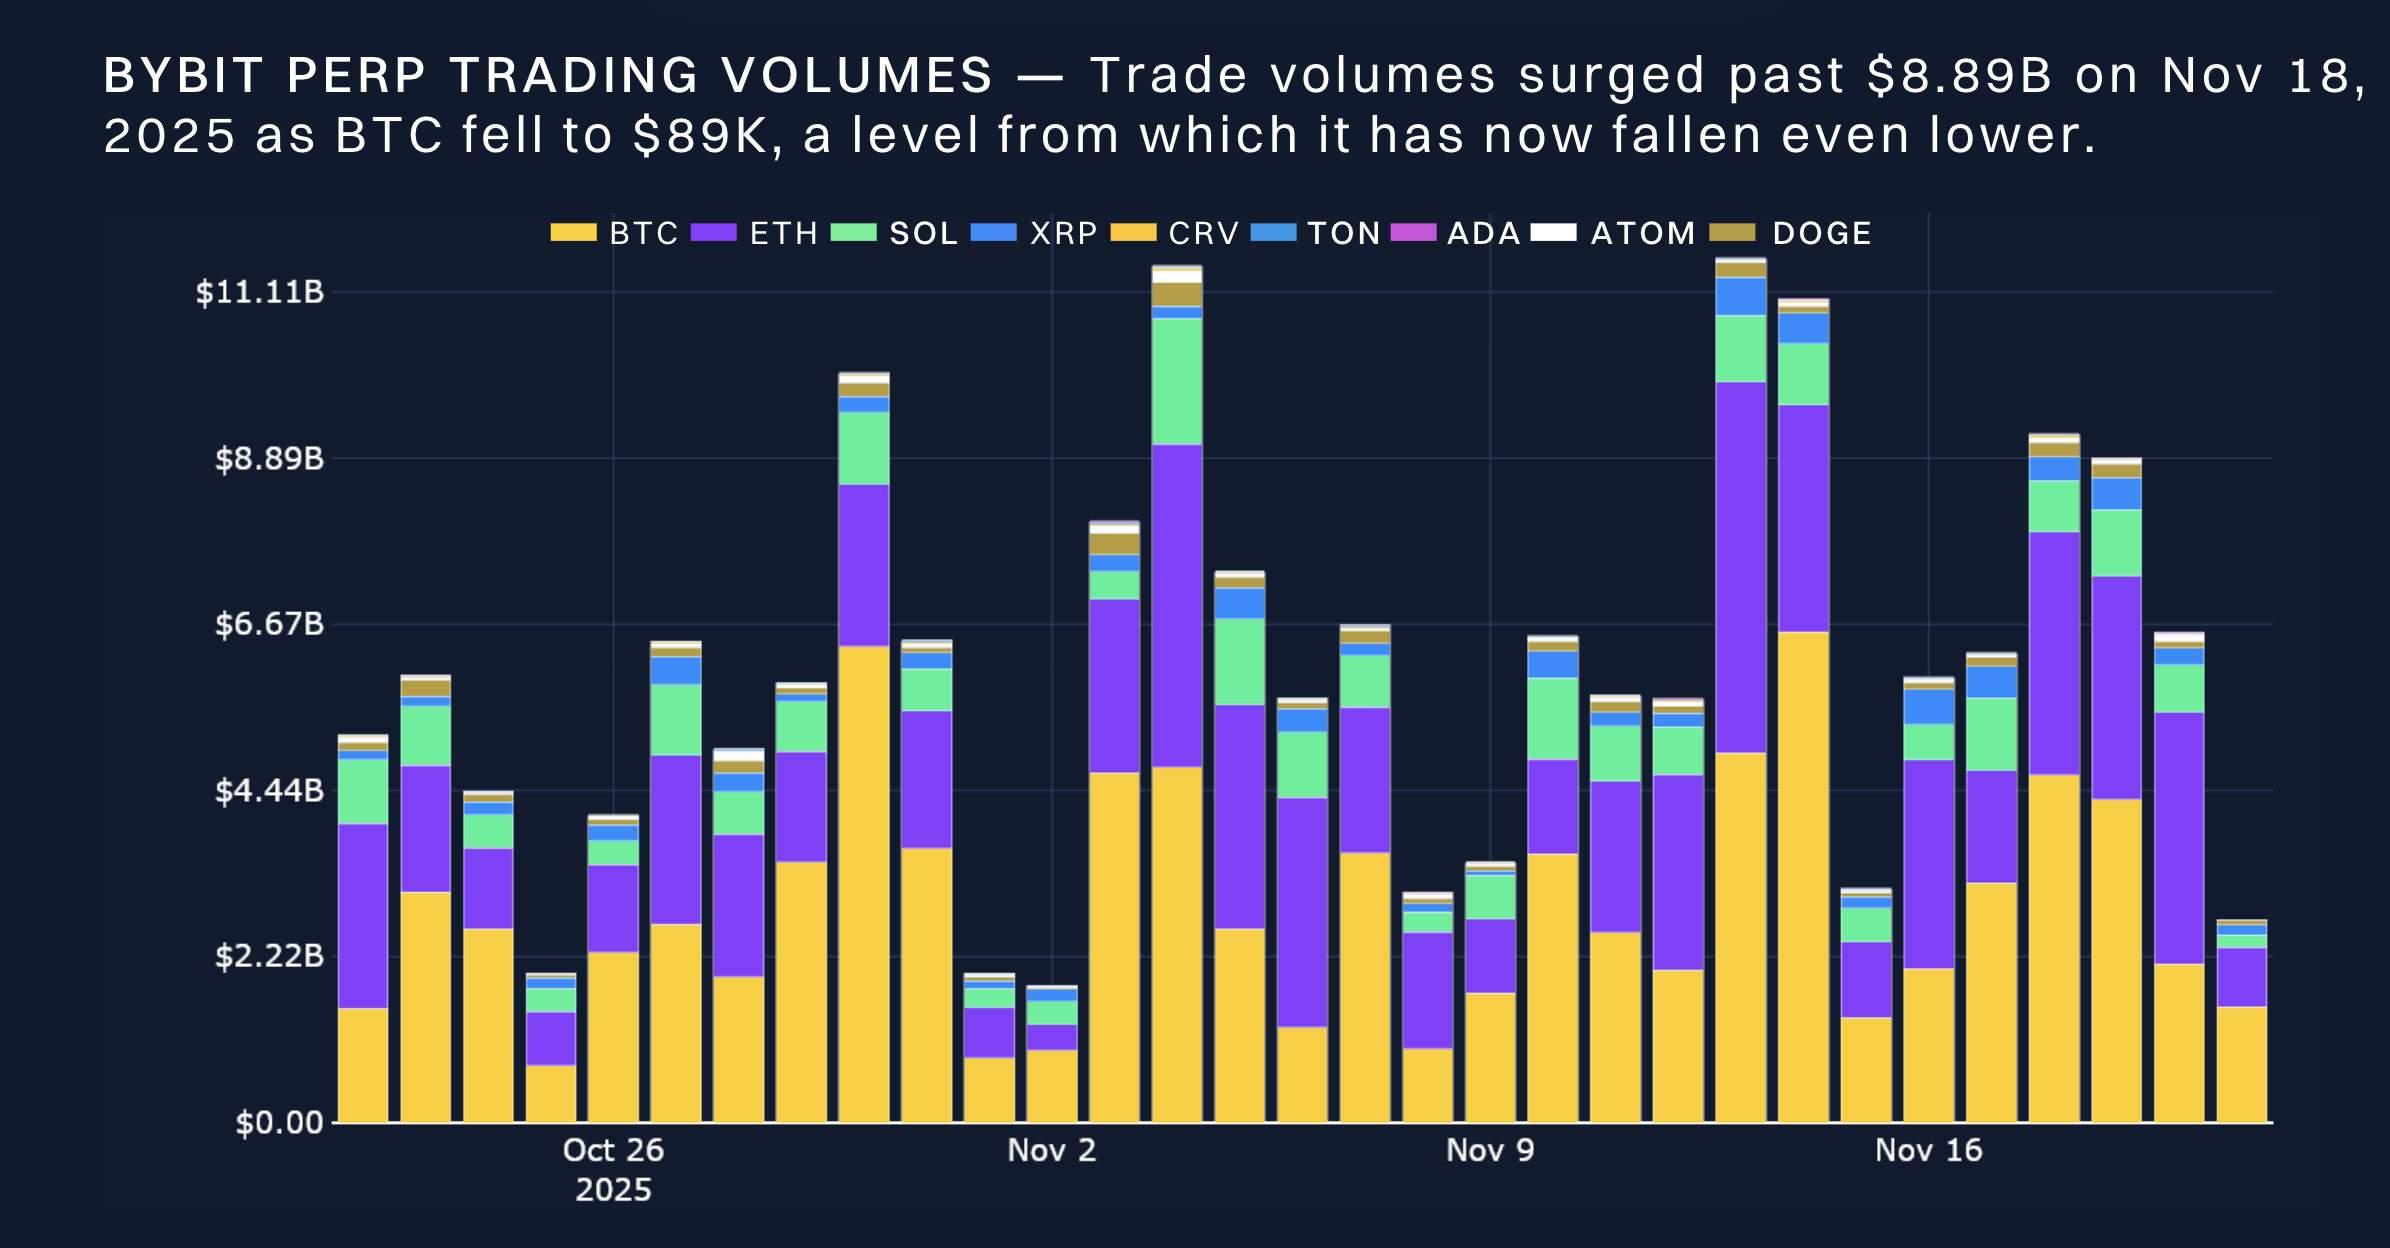
Depuis le dénouement de l'effet de levier du 10 octobre 2025, la baisse continue des prix au comptant a entraîné une nouvelle diminution des intérêts ouverts sur les contrats de swap perpétuels à grande capitalisation. Plus d'un mois après, nous constatons encore des signes de faible appétit de la part des traders particuliers de Bybit pour rouvrir les positions clôturées début octobre.
L'intérêt ouvert pour les jetons suivis ci-dessous est resté stable autour de 9 milliards de dollars, bien en deçà des 16 milliards de dollars de positions notionnelles avant le 10 octobre 2025. Le manque d'intérêt pour la réouverture de positions à effet de levier n'est pas surprenant.
Suite au rapport NFP d'hier (jeudi 20 novembre) (qui a montré que l'économie américaine a créé 119 000 emplois en septembre, contre 50 000 attendus, et a également enregistré une légère hausse du taux de chômage), les actifs à risque, notamment le BTC et les actions américaines, ont fortement baissé. Cela s'explique par des chiffres de l'emploi meilleurs que prévu, ce qui laisse penser que la Fed pourrait ne pas avoir besoin de baisser ses taux en décembre, ainsi que par l'annonce par le BLS de l'absence de rapport sur l'emploi en octobre, ce qui accentue le manque de données à la Fed.
Il est intéressant de noter que, malgré les récents replis du cours au comptant, d'abord à 95 000 $, puis à 90 000 $ et maintenant vers les plus bas d'avril 2025, nous n'avons pas constaté de baisse importante des positions ouvertes, ce qui suggère que ces ventes massives pourraient être davantage attribuables au marché au comptant qu'aux positions à effet de levier.
83 000 $ en BTC imposent une position encore plus baissière.
Les modestes rebonds du cours au comptant que nous avions soulignés la semaine dernière se sont avérés vains. Au cours de la semaine écoulée, le BTC est passé de 105 000 $ à un plancher local de 83 000 $. Le Spot du cours au comptant sous la barre des 90 000 $ a marqué un niveau important pour plusieurs raisons :
Premièrement, cela signifiait que le BTC avait effacé tous ses gains depuis le début de l'année, affichant désormais des performances nettement inférieures à celles des actions technologiques américaines, ainsi qu'à celles des valeurs refuges comme l'or.
Deuxièmement, 89 000 $ est le prix d'entrée moyen de tous les flux entrants dans les ETF depuis leur lancement, ce qui signifie que l'investisseur moyen en ETF a au moins temporairement été en perte.
Il n'est donc pas surprenant qu'un retour à un niveau aussi bas, observé pour la dernière fois en avril 2025, ait suscité une réaction baissière significative sur les marchés d'options, où l'asymétrie a fortement plongé vers les options de vente hors de la monnaie sur le BTC. C’était un signe clair que les traders se sont précipités pour se protéger contre une chute encore plus importante du BTC en dessous de 83 000 $. Une grande partie de cette tendance baissière a été corrigée aussi rapidement qu'elle est apparue, mais les marchés d'options restent indéniablement baissiers.
Les traders d'options BTC attribuent une prime de volatilité implicite de plus de 10 % aux options de vente arrivant à échéance dans les 7 prochains jours.
Recevez votre dose quotidienne d'informations sur les crypto et le trading.
Pas de spams. Seulement du contenu agréable et des mises à jour de l'industrie dans l'espace crypto.