Bilan hebdomadaire des options Bybit 19 mai – 25 mai
Résumé IA
Afficher plus
Survole le contenu de l’article et évalue le sentiment du marché en 30 secondes chrono !
TL;DR
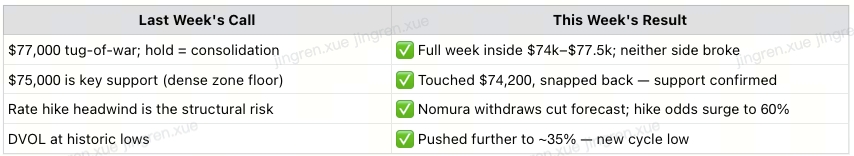
L'appel de la semaine dernière a été entièrement validé : Le BTC a touché le plancher de la zone de support dense des 74 000 $, s'est redressé et oscille actuellement autour des 77 000 $, exactement comme prévu.
Nous avons signalé la semaine dernière les difficultés liées à la hausse des taux. Cette semaine, Nomura a retiré ses prévisions de baisse des taux et les chances de hausse ont grimpé à 60 %. Confirmé.
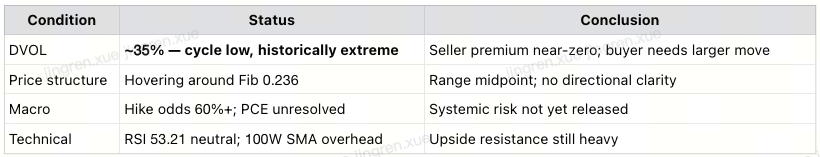
Le DVOL a encore progressé pour atteindre environ 35 %, un nouveau plus bas du cycle. Historiquement extrême. Ce niveau est rare dans l'histoire du BTC.
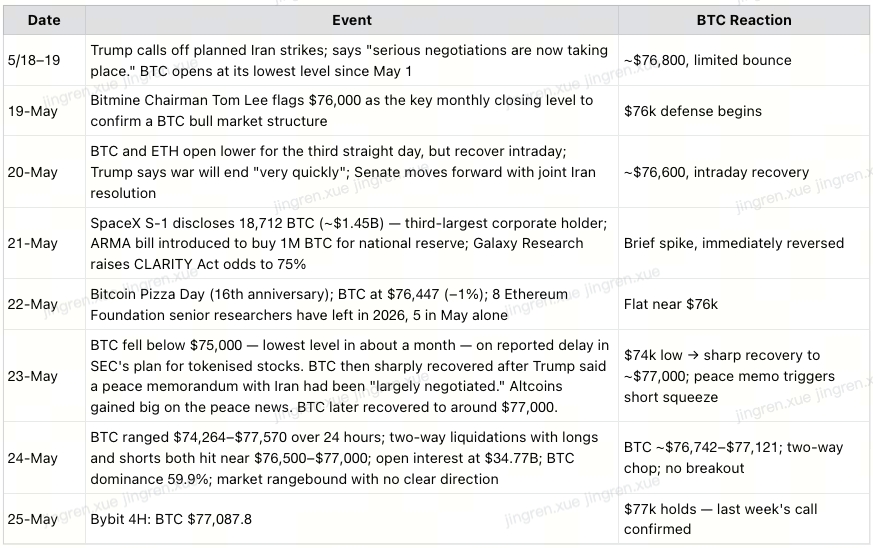
SpaceX a révélé 18 712 BTC (~1,45 milliard de dollars). Le projet de loi ARMA propose l'achat de 1 million de BTC pour constituer une réserve nationale. Les chances de succès de la loi CLARITY sont de 75 %. Accumulation de catalyseurs — le prix ne réagit pas.
Principale conclusion macroéconomique de la semaine : la paix n’implique pas une baisse des taux. Barclays, Goldman Sachs, ING et JPMorgan le confirment tous : ce cycle de rendement est structurel, alimenté par la dette, les investissements dans l'IA et la hausse d'un taux neutre. La chaîne logique « cessez-le-feu → baisse des taux → hausse du BTC » est rompue.
Le niveau de Fibonacci à 0,382 (74 000 $) résiste. Le seuil de 78 500 $ constitue la résistance. La zone de double support située entre 73 500 $ et 75 500 $ se trouve en dessous.
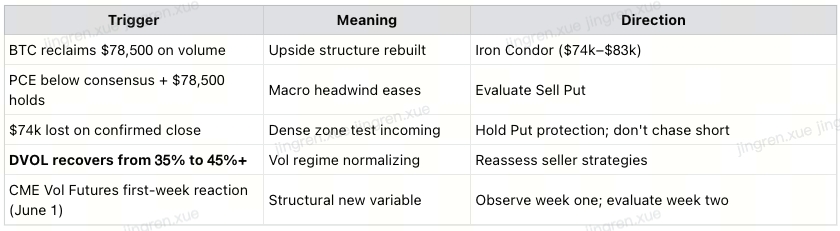
Aucune recommandation stratégique. Nous attendons que le DVOL remonte au-dessus de 45 % avant de reprendre le contact.
I. Récapitulatif hebdomadaire du marché
Action sur les prix (Bybit, mis à jour le 25 mai à 3 h 32 UTC) :
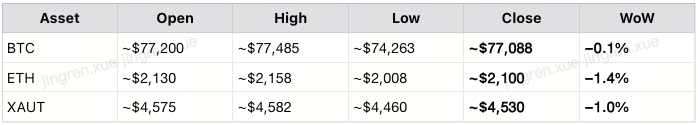
Le BTC a oscillé entre 74 000 $ et 77 500 $ au cours de la semaine, plongeant dans la zone de support dense avant de se redresser et de clôturer quasiment à plat. ETH et XAUT ont suivi une évolution similaire, mais ont accusé un retard par rapport à BTC lors de la reprise.
Chronologie des événements :
II. Appels de la semaine dernière — Validés
III. Photo technique (Bybit 4H, 25 mai)
BTC : Retracement de Fibonacci de 60 000 $ (plus bas de février) à 82 765,1 $ (plus haut de mai).
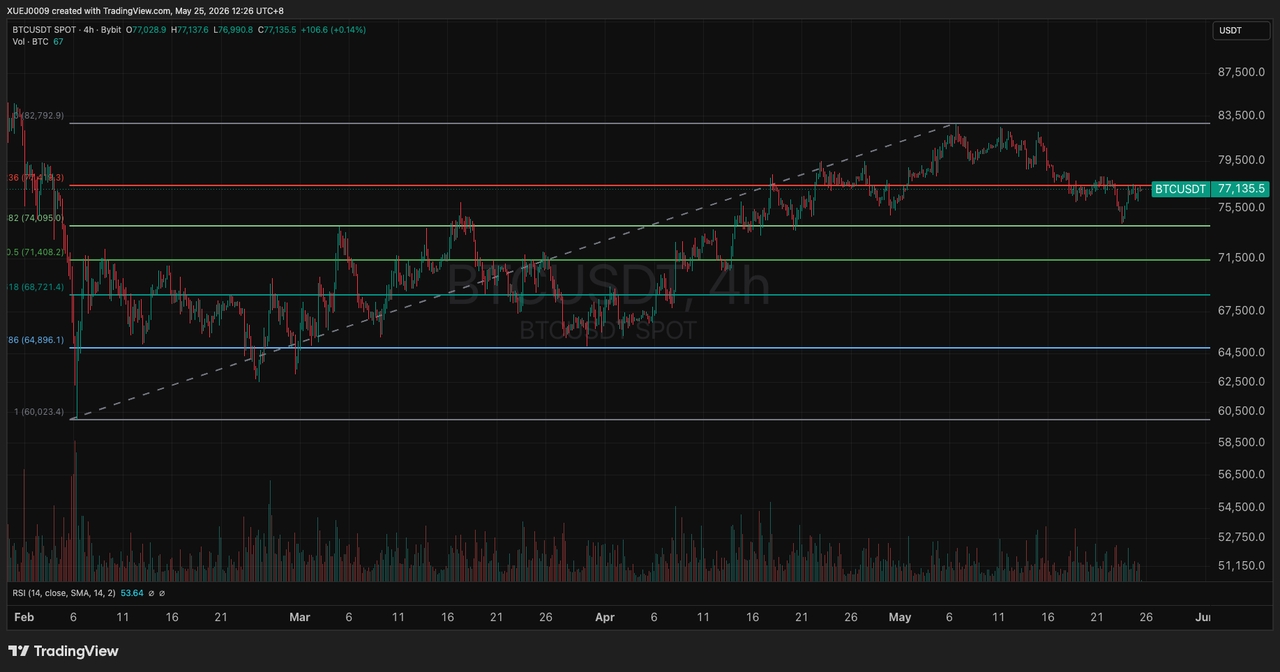
Zone de forte activité : 73 500 $ – 75 500 $ — formée en mars-avril 2026, validée à plusieurs reprises. Le plus bas de 74 000 $ atteint cette semaine s'est redressé précisément dans cette zone.
En termes simples, voici la structure :
Maintenir 74 000 $ (Fib 0,382) → structure technique intacte ; attendre la direction.
Récupérer 78 500 $ → reconstruction de la structure de croissance ; objectif : 80 000 $ – 82 700 $
IV. La principale conclusion macroéconomique : La paix ≠ des tarifs plus bas
Nous l'avions prédit la semaine dernière :« La question de savoir si la Fed va baisser ses taux est passée de "quand va-t-elle baisser ses taux" à "va-t-elle les augmenter" — il s'agit du changement structurel le plus fondamental du paysage macroéconomique. » Les événements de cette semaine l'ont confirmé.
Barclays, Goldman Sachs, ING et JPMorgan ont toutes émis des avertissements cette semaine, aboutissant à la même conclusion : La hausse des rendements des bons du Trésor américain n'est pas uniquement due à la guerre. Même si les primes de risque géopolitiques s'atténuent, les taux à long terme resteront élevés.
Les trois facteurs structurels identifiés par Barclays — dont aucun ne disparaît avec un cessez-le-feu :
1. L’augmentation de la dette publique — Les réductions d’impôts de Trump sur une dette déjà élevée signifient davantage d’émissions du Trésor.
2. Hausse du taux d'intérêt neutre — L'IA modifie structurellement le taux d'intérêt naturel de l'économie à la hausse
3. L'inflation à court terme des investissements en IA — la construction de centres de données et la forte hausse de la demande de semi-conducteurs sont actuellement inflationnistes
Padhraic Garvey d'ING : même si le canal d'Ormuz rouvre et que les anticipations d'inflation diminuent, « si les rendements réels restent élevés, les taux à long terme devraient se maintenir à des niveaux élevés ». Le franchissement du seuil de 4,5 % par le rendement à 10 ans a été « presque entièrement » imputable aux taux réels — il a presque atteint 4,70 % en mai avant de se replier.
Jamie Dimon, PDG de JPMorgan : les taux pourraient être « bien plus élevés que les niveaux actuels ». Phillip Lee de Goldman Sachs : les déficits persistants et les inquiétudes quant à la viabilité de la dette obligent les investisseurs à exiger une rémunération plus élevée sur les obligations à long terme.
La chaîne logique qui est maintenant rompue :
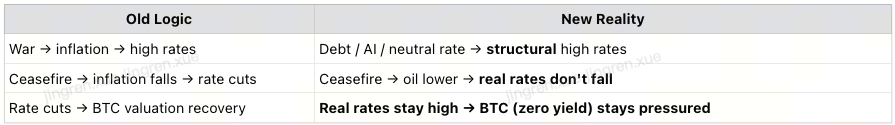
Jamie Rush de Global Insight : « Ces cinquante dernières années, la hausse de l'épargne et la baisse de la demande d'investissement ont fait baisser les taux. » Cette tendance est en train de s'inverser. Les taux pourraient être structurellement plus élevés que ce à quoi les gens se sont habitués après la crise financière.
V. Probabilité de hausse des taux à 60 % — Le marché a devancé la Fed
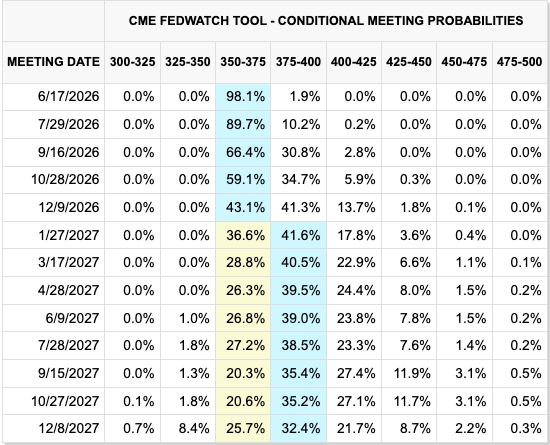
L'outil FedWatchTool du CME indique toujours une probabilité d'environ 60 % d'une hausse des taux en décembre 2026.
La décision de Nomura n'est pas un simple bruit de fond : il s'agit d'une institution majeure qui réévalue systématiquement l'inflation structurelle et l'expansion budgétaire. Le cycle de hausse des taux est déjà intégré aux cours avant même que la Fed ne se soit exprimée.
VI. Accumulation de catalyseurs haussiers. Prix stable.
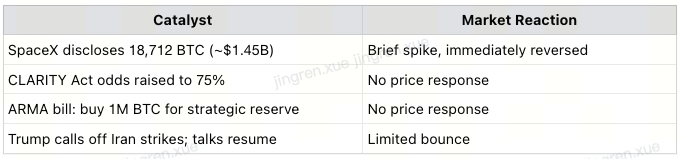
« Catalyseurs puissants, aucune réaction des prix » = le marché absorbe l’offre excédentaire. Renforcement narratif à long terme. La négociabilité à court terme se détériore. Le schéma est cohérent.
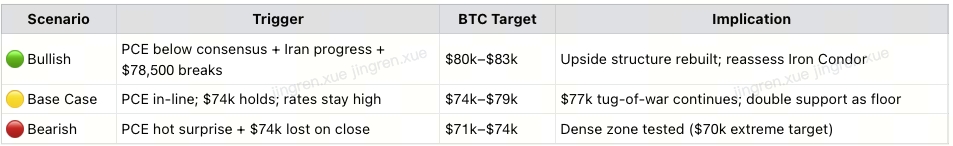
VII. Prévisions pour la semaine prochaine (26 mai – 1er juin)
Publication des données PCE + lancement des Futures sur la volatilité du CME (1er juin) — deux événements structurels dans la même semaine.
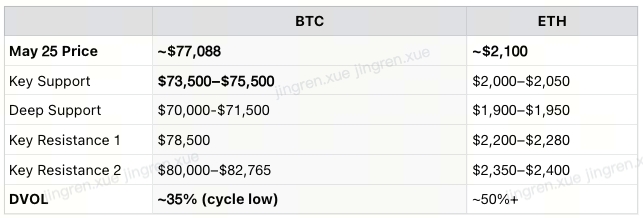
Trois scénarios :
VIII. Stratégie: DVOL à 35 %, toujours sous surveillance
Aucune recommandation stratégique cette semaine.
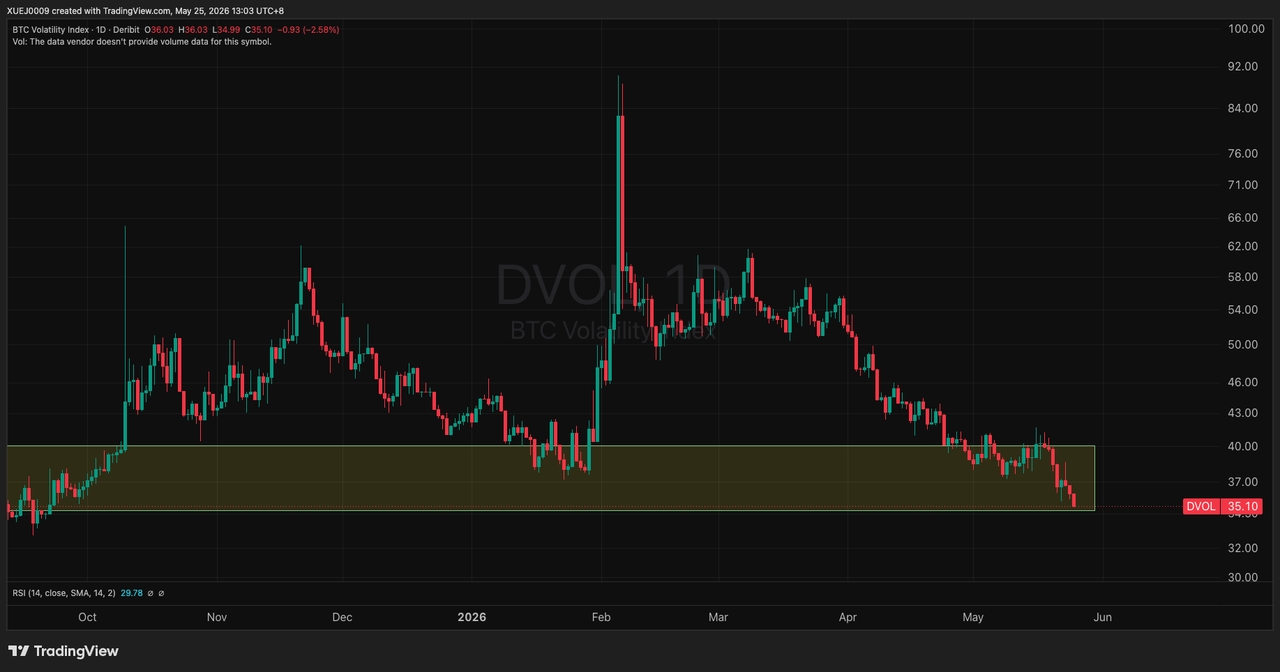
DVOL continue de baisser.
Éléments déclencheurs de réengagement (à surveiller attentivement la semaine prochaine) :
Résumé de clôture
① Tir à la corde de 77 000 $ entièrement validé. Le BTC a touché le plancher de la zone dense à 74 000 $, s'est redressé et se maintient au-dessus de 77 000 $. Structure technique intacte. Direction indéterminée. ② Nous avons qualifié la hausse des taux de vent contraire la semaine dernière. Nomura l'a confirmé cette semaine. Probabilité d'une hausse de plus de 60 %. La chaîne logique « cessez-le-feu = baisse des taux = hausse du BTC » est rompue. Les taux d'intérêt structurellement élevés — alimentés par la dette, l'IA et la hausse du taux neutre — ne relèvent pas d'une question géopolitique. L'apaisement des conflits militaires ne les résout pas. ③ Le DVOL à ~35% est un nouveau plus bas du cycle et historiquement rare. SpaceX, ARMA, loi CLARITY — les catalyseurs s'accumulent, le prix reste stable. Pas de stratégie cette semaine. Le retour du DVOL au-dessus de 45 % est le signal de réentrée. D'ici là : observez, ne spéculez pas. |
Recevez votre dose quotidienne d'informations sur les crypto et le trading.
Pas de spams. Seulement du contenu agréable et des mises à jour de l'industrie dans l'espace crypto.