Rapport d'analyse des produits Derivatives crypto de Bybit x Block Scholes (3 décembre 2025) : Le sentiment évolue lentement, mais n'est pas encore haussier.
Résumé IA
Afficher plus
Survole le contenu de l’article et évalue le sentiment du marché en 30 secondes chrono !
Principaux enseignements
Après une frayeur initiale en début de mois, les cours au comptant des crypto-actifs ont connu une modeste reprise, le BTC atteignant un sommet en deux semaines au-dessus de 94 000 $ et l'ETH repassant la barre psychologique des 3 000 $.
Pour rappel, lors des premières heures de négociation asiatiques le 1er décembre 2025, le BTC a entraîné les autres actifs à risque et a subi une forte baisse en raison des signaux restrictifs de la Banque du Japon et d'une flambée des rendements des obligations JGB, préfigurant ainsi le mouvement des actions américaines à l'ouverture des marchés à New York. Cependant, des développements haussiers récents (notamment l'ouverture de la plateforme Vanguard au trading d'ETF et de fonds communs de placement crypto) ont encouragé une forte reprise. Par conséquent, le sentiment sur les marchés des produits dérivés, et notamment sur les marchés des options, s'est amélioré.
L'intérêt ouvert sur les positions à terme perpétuelles a légèrement augmenté, bien qu'il reste bien en deçà des niveaux d'avant le 10 octobre 2025, et les sourires de volatilité pour le BTC et l'ETH ont éliminé la partie la plus extrême de leur prime baissière en matière de « protection contre les krachs ». Cependant, la reprise n'a pas encore suffi à rendre les traders d'options optimistes – ce qui n'est pas surprenant étant donné l'écart important entre les cours du BTC et de l'ETH et leurs niveaux records historiques.
perpétuelles : L'intérêt ouvert reste très faible par rapport à l'événement de liquidation du 10 octobre, qui remonte à près de deux mois, tandis que les taux de financement témoignent de la faiblesse des altcoins.
Options : Les fortes fluctuations du prix au comptant ont entraîné des inversions brèves et temporaires de la structure à terme de la volatilité du BTC et de l'ETH. De plus, les investisseurs ont déjà intégré la plupart de leurs craintes de nouvelles baisses de prix dans leurs calculs.
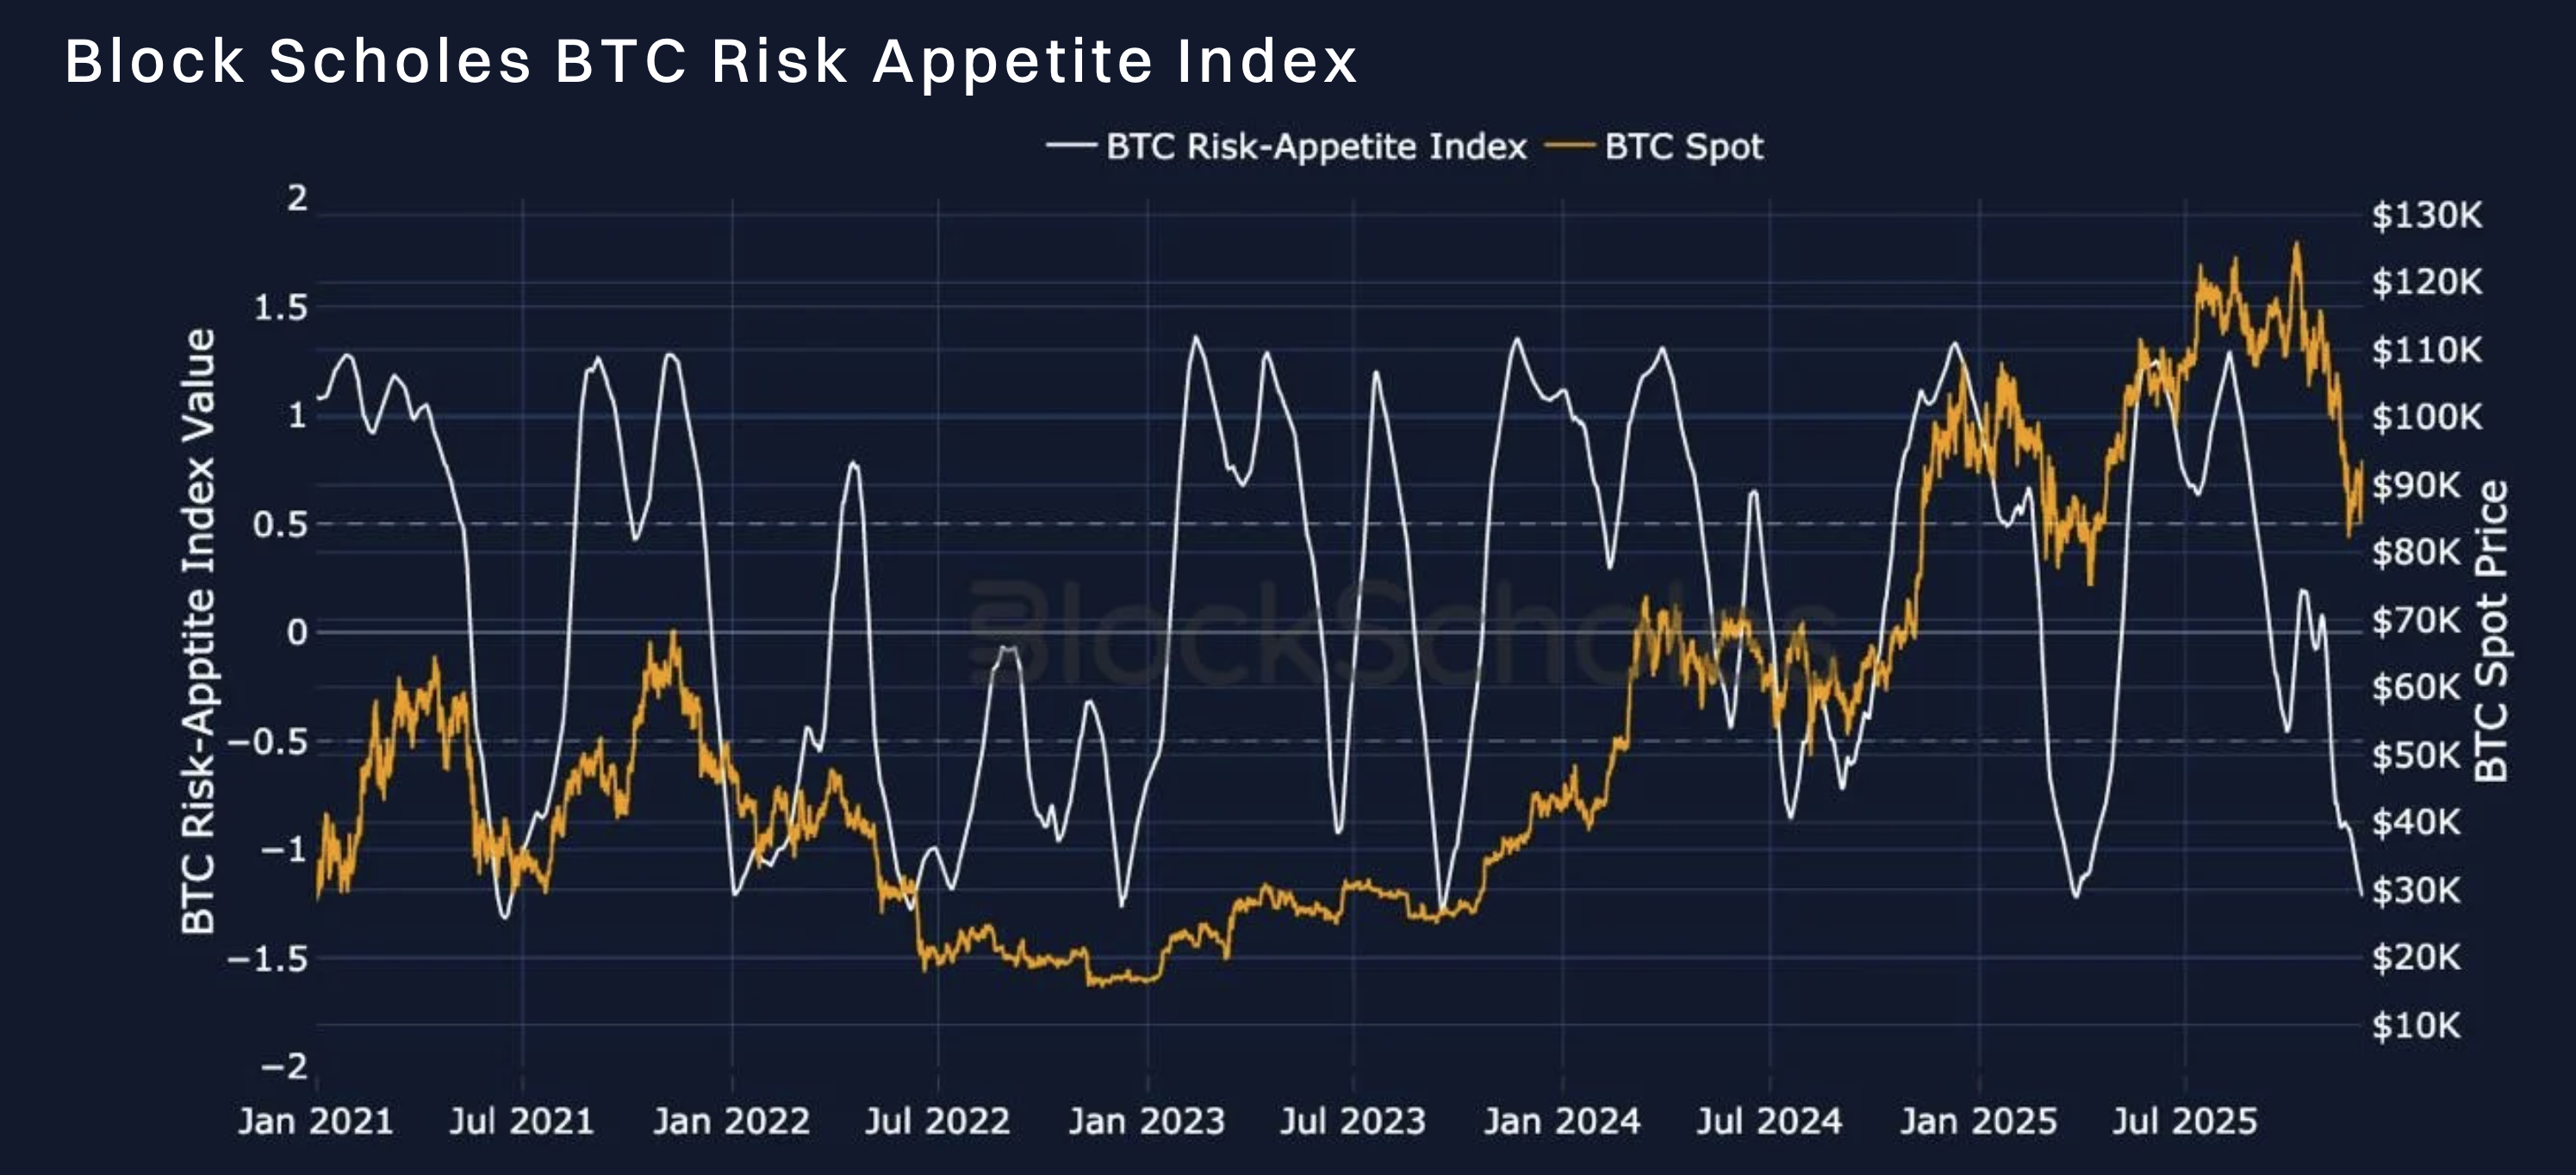
L'indice d'appétit pour le risque de Block Scholes mesure le niveau d'euphorie (au-dessus de 1) ou de panique (en dessous de -1) sur le marché au comptant. La dynamique de cet indice présente une forte corrélation avec les rendements au comptant.
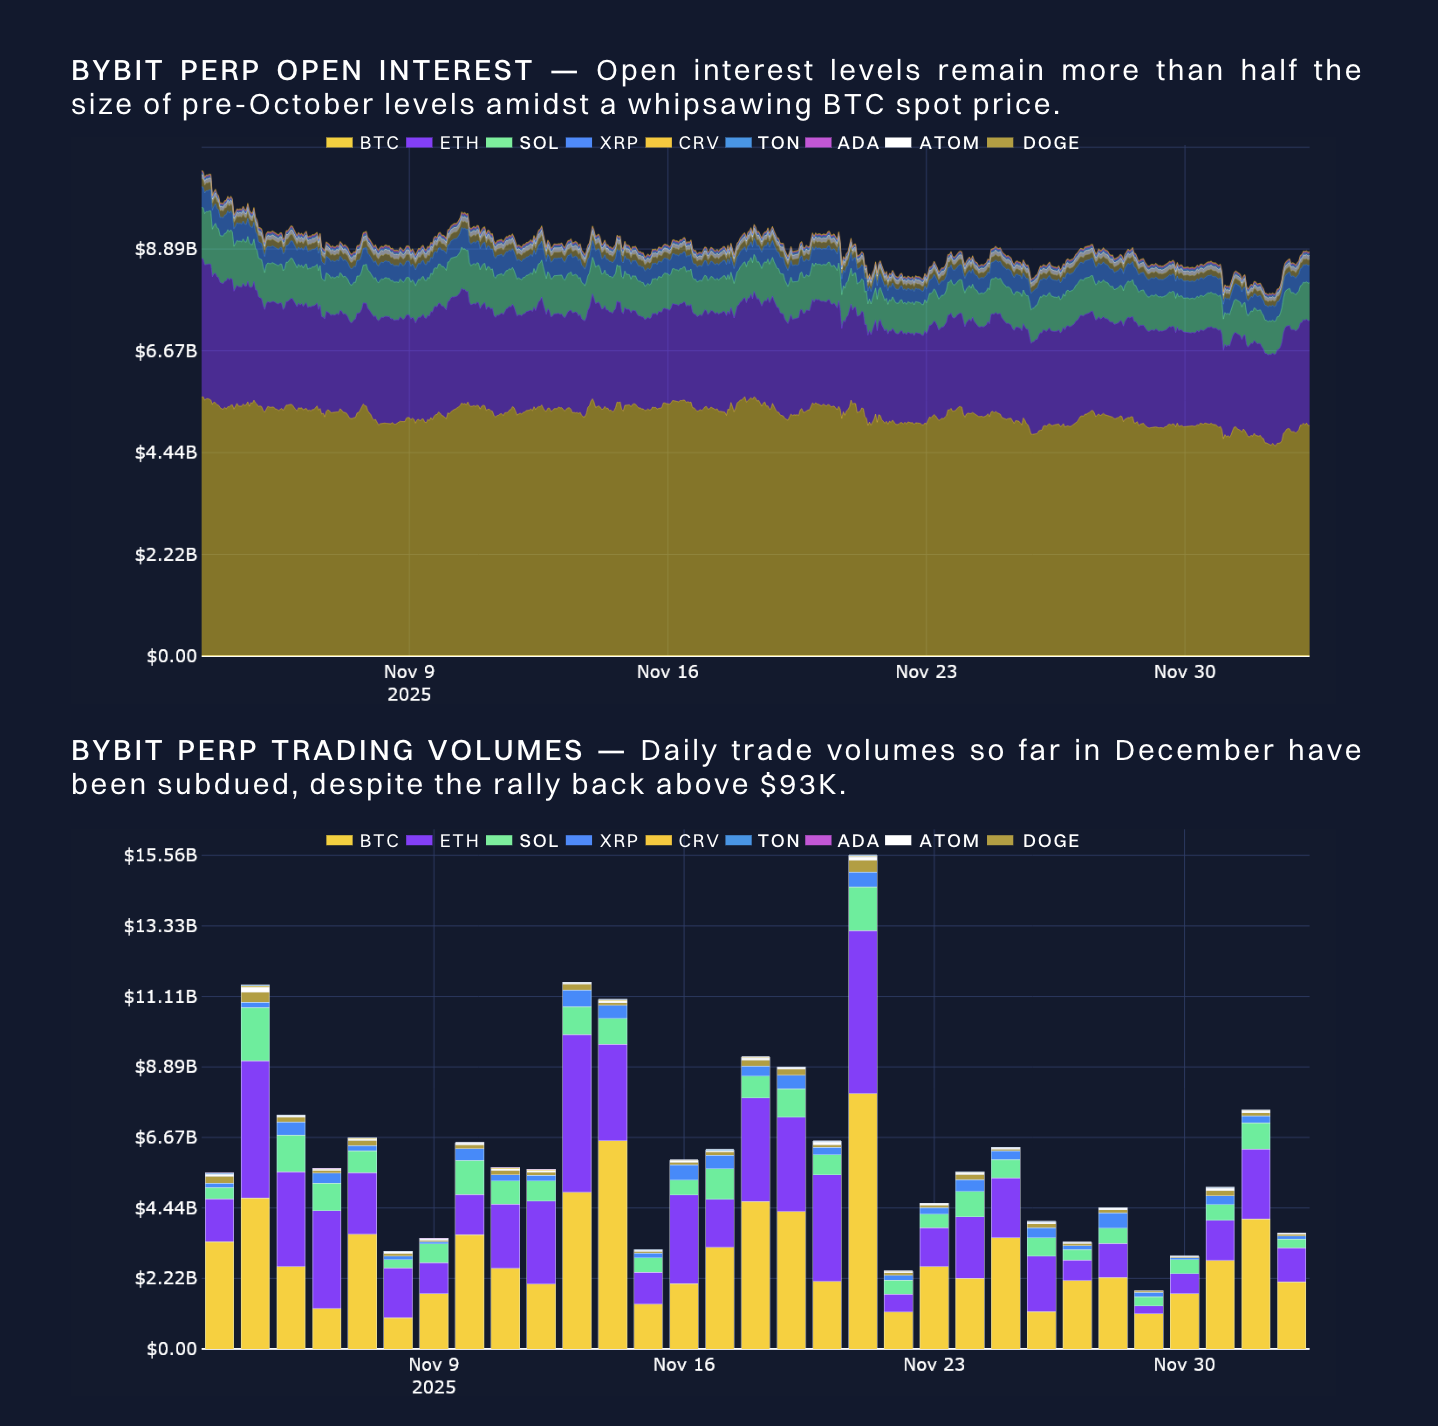
L'intérêt ouvert reste relativement stable malgré la forte volatilité du cours spot du BTC.
Le mois de décembre a débuté par une vente massive de cryptomonnaies en début de séance asiatique, les rendements des obligations d'État japonaises ayant fortement augmenté après que le gouverneur de la Banque du Japon, Kazuo Ueda, a indiqué que la banque centrale serait ouverte à une hausse des taux d'intérêt lors de sa réunion de décembre. La chute des cours s'est poursuivie tout au long de la journée et le BTC est tombé jusqu'à 83 000 $ – cependant, cela n'a pas eu d'impact notable sur les positions ouvertes des contrats de swap perpétuels.
Nous avons noté dans les éditions précédentes que les récentes baisses du prix au comptant n'ont pas montré les signes révélateurs d'une cascade de liquidation, en particulier qu'après le 10 octobre 2025, le taux de participation aux positions à effet de levier semble être beaucoup plus faible.
Néanmoins, le récent rebond au-dessus de 93 000 $, un sommet en deux semaines, a encouragé certains traders à revenir sur le marché, les niveaux d'intérêt ouvert augmentant légèrement pour atteindre un peu moins de 9 milliards de dollars.
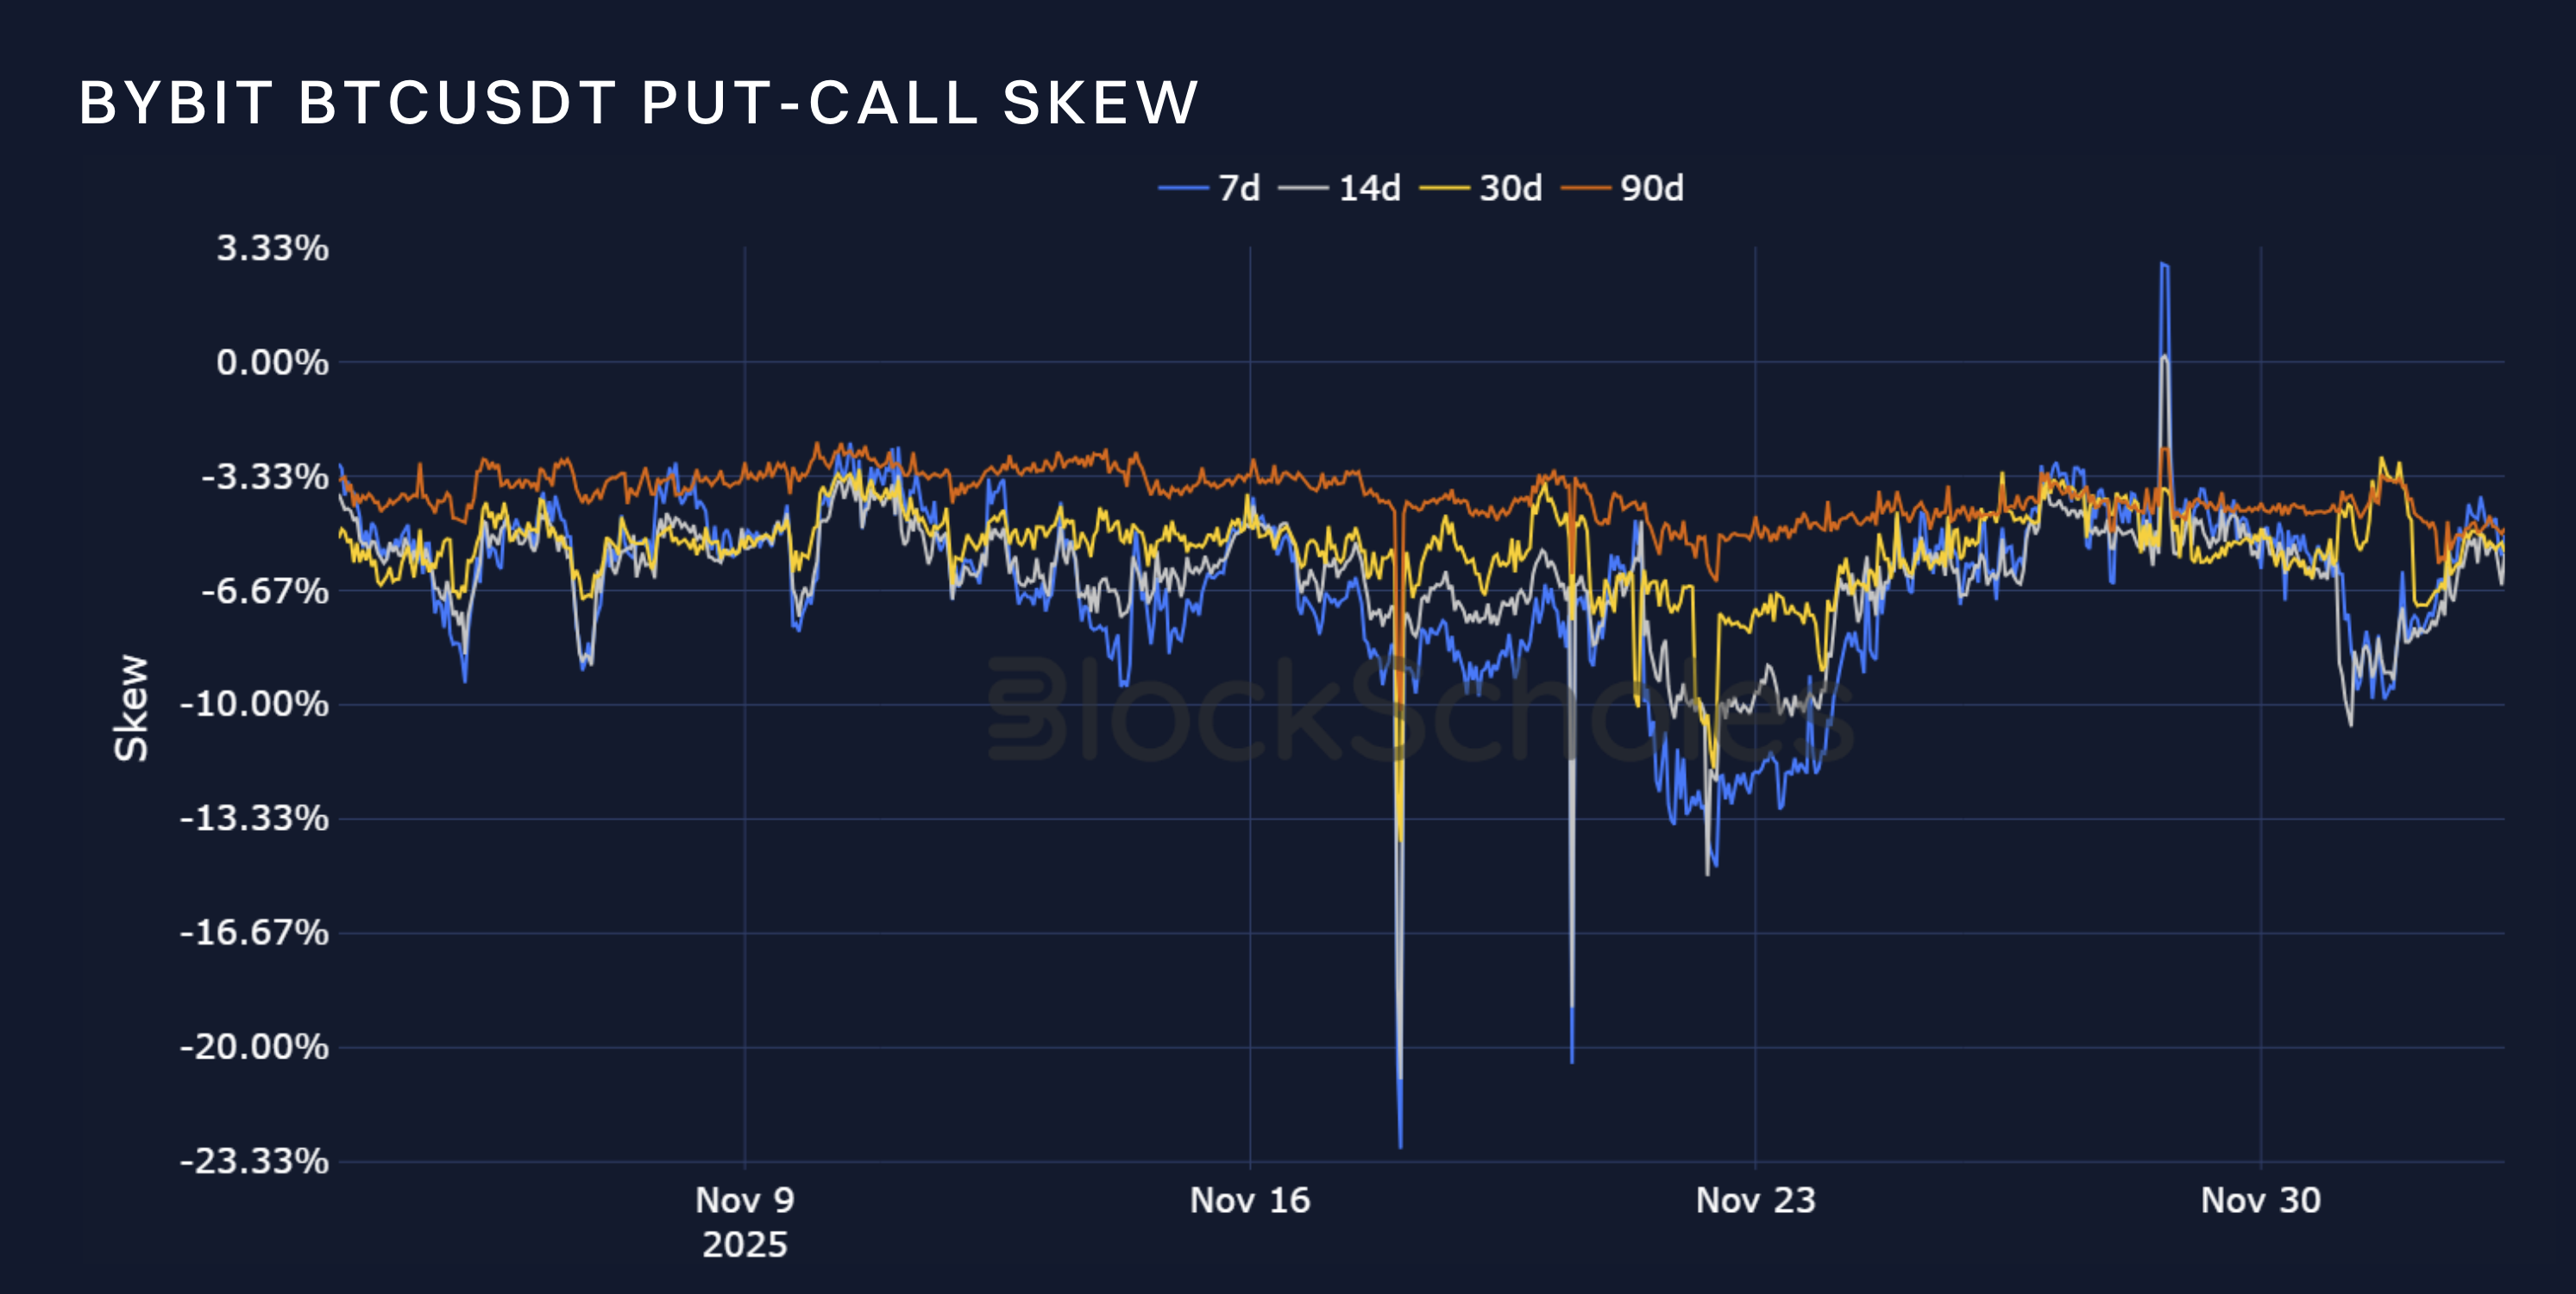
L'asymétrie se redresse lentement, mais reste baissière pour le moment.
Le récent rebond au-dessus de 93 000 $ pour le BTC et de 3 000 $ pour l'ETH a eu un impact particulièrement notable sur la volatilité de ces deux actifs sur leurs marchés d'options.
Au début du mois, les sourires à court terme pour le BTC ont montré que les options de vente hors de la monnaie se négociaient avec une prime de volatilité de 10 points par rapport aux options d'achat à un niveau de monnaie similaire. Pour les options de vente ETH, cette prime était plus proche de 13 points de pourcentage.
Depuis, le ratio put-call s'est redressé après sa tendance baissière, les contrats put pour le BTC exigeant une prime plus faible, mais toujours notablement baissière de 4 %, et pour l'ETH une prime de seulement 2 %. Même s'ils n'intègrent pas encore une nouvelle baisse dans leurs prix, les investisseurs prennent au moins en compte la protection contre la baisse avec une prime bien inférieure à celle qu'ils étaient prêts à payer il y a seulement une semaine.
Recevez votre dose quotidienne d'informations sur les crypto et le trading.
Pas de spams. Seulement du contenu agréable et des mises à jour de l'industrie dans l'espace crypto.