
Mi az a virtuális kártya: hogyan működik, hogyan igényelhető és hogyan használható
AI összefoglalás
Több megjelenítése
Gyorsan ragadd meg a cikk tartalmát és mérd fel a piaci hangulatot mindössze 30 másodperc alatt!
A virtuális kártya egy fizetési kártya digitális változata, amely csak elektronikus formában létezik. 2025 első felében a készpénz nélküli fizetések teljes száma az euróövezetben 77,7 milliárdot ért el, ami 7,7%-os növekedés 2024 első feléhez képest, összesen 116,0 trillió euró értékben, a ... szerint.az Európai Központi Bank által közzétett fizetési statisztikák. Ahogy a digitális tranzakciók száma egyre nő az Európai Gazdasági Térségben (EGT), a virtuális kártyák praktikus eszközzé váltak azon fogyasztók számára, akik azonnali hozzáférést szeretnének egy fizetési módhoz anélkül, hogy megvárnák a fizikai kártya megérkezését. Ez a cikk elmagyarázza, mi is az a virtuális kártya, bemutatja a mindennapi költések során alkalmazott gyakori felhasználási módokat, valamint szemlélteti a lehetséges funkciókat a Bybit Stockholm Open virtuális kártya példáján keresztül.
Főbb megállapítások
A virtuális kártya egy digitális fizetési kártya, amely saját kártyaszámmal, lejárati dátummal és biztonsági kóddal rendelkezik, és kizárólag online és digitális tranzakciókhoz használható.
A virtuális kártyák általában azonnal kiállíthatók és mobilalkalmazáson vagy webes felületen kezelhetők, így hozzáférhetővé válnak a fizikai kézbesítésre való várakozás nélkül.
További kontrollt kínálhatnak az online költések felett olyan funkciók révén, mint a költési limitek, valamint a kártya digitális úton történő zárolása vagy cseréje.
Mi az a virtuális kártya?
A virtuális kártya egy olyan fizetési kártya, amelynek nincs fizikai formája. Kártyaszámból, lejárati dátumból és CVV-kódból áll, akárcsak egy hagyományos betéti vagy hitelkártya, de csak digitális formátumban létezik. A felhasználók általában mobilalkalmazáson vagy online felületen keresztül tekinthetik meg és kezelhetik virtuális kártyájukat. A virtuális kártyák bevett kártyahálózatokon működnek, és általában mindenhol használhatók, ahol elfogadnak online kártyás fizetést. Egy forráshoz kapcsolódnak, amely lehet bankszámla, digitális tárca, vagy bizonyos esetekben egy kriptovaluta-eszköz egyenleg, amelyet a tranzakció időpontjában fiat pénzre váltanak át. A koncepció nem új – a Mastercard és a Visa már több mint egy évtizede támogatja a virtuális kártyák kibocsátását, és a Mastercard hálózat által működtetett Bybit Card az egyik példa erre az infrastruktúrára működés közben. Az elterjedése az elmúlt években felgyorsult a digitális kereskedelem és a mobilközpontú pénzügyi szolgáltatások bővülésével.
Hogyan működik a virtuális kártya
A virtuális kártya működési elve egyszerű:
A felhasználó virtuális kártyát igényel egy kártyakibocsátónál vagy egy olyan Felületen, amely kínál ilyet.
A jóváhagyást követően a kártyaadatok (szám, lejárat, CVV) digitálisan generálódnak, és megjelennek az alkalmazásban vagy a felületen.
A felhasználó hozzáadja a kártyát egy digitális pénztárcához (például az Apple Pay-hez vagy a Google Pay-hez), vagy manuálisan megadja az adatokat az online fizetés során.
Amikor egy tranzakciót kezdeményeznek, a kártyahálózat a hozzá kapcsolt pénzforrás felhasználásával dolgozza fel a fizetést.
A tranzakció megjelenik a felhasználó fióktörténetében, jellemzően valós időben.
Mivel nem kapcsolódik hozzá fizikai kártya, a virtuális kártyák gyakran perceken belül kiállíthatók a jelentkezés után. Ez megszünteti a műanyag kártyák szokásos szállítási idejét, amely joghatóságtól függően több munkanapot vagy ennél hosszabb időt is igénybe vehet.
Miért használnak az emberek virtuális kártyákat
Számos gyakorlati tényező járult hozzá a virtuális kártyák fogyasztók körében tapasztalható növekvő elterjedéséhez az EGT-országokban.
Azonnali hozzáférés
A virtuális kártyák általában azonnal rendelkezésre állnak a jóváhagyásukat követően. Nem kell várni a postai kézbesítésre, ami különösen hasznos azon felhasználók számára, akiknek sürgősen fizetési módra van szükségük, például digitális szolgáltatásra való regisztráció vagy időérzékeny vásárlás esetén.
Biztonságosabb online fizetésekhez
A virtuális kártyák egy elkülönítési réteget biztosíthatnak a felhasználó elsődleges számlája és az online kereskedők között. Néhány kibocsátó lehetővé teszi a felhasználók számára egyszer használatos kártyaszámok előállítását, vagy kártyánkénti költési limitek beállítását. Az Európai Központi Bank 2023-as, a kártyalopásokról szóló jelentése szerint a nem személyes jelenléttel elkövetett kártyalopás (fizikai kártya nélküli online tranzakciók) tette ki a csalárd kártyatranzakciók többségét az euróövezetben. Az expozíciót csökkentő eszközök, mint például a konfigurálható költési limitekkel rendelkező virtuális kártyák, hozzájárulhatnak e kockázat mérsékléséhez.
Könnyen kezelhető és lecserélhető
Ha egy virtuális kártyaszám kompromittálódik, az általában azonnal letiltható vagy lecserélhető a kibocsátó Felület alkalmazásán keresztül. Nincs szükség arra, hogy várjon a cserekártya postázására, és a felhasználó elsődleges fiókja érintetlen marad.
Feliratkozások
Streaming szolgáltatások, szoftver-előfizetések, felhőalapú tárhelyek és más rendszeres digitális kifizetések is összekapcsolhatók egy virtuális kártyával. Egyes felhasználók preferálják, hogy egy adott virtuális kártyát kifejezetten az előfizetéseknek szenteljenek, mivel így könnyebben nyomon követhetők a rendszeres levonások, és a szolgáltatások lemondása is egyszerűbbé válik a kapcsolódó kártya fagyasztásával.
Utazási foglalások
A repülőjegyek, a szállás és az autóbérlés mind lefoglalható online virtuális kártyával. Azon felhasználók számára, akik nem szeretnék megadni elsődleges Bank kártyájuk adatait több utazási platformnak, a virtuális kártya praktikus alternatívát kínál.
Digitális vásárlások
Az alkalmazásboltokban történő vásárlások, a játékon belüli tételek, a digitális tartalmak és egyéb, kizárólag online tranzakciók kiválóan alkalmasak virtuális kártyás fizetésekre.
Hogyan igényelhető virtuális kártya
A virtuális kártya igénylésének folyamata kibocsátónként eltérő, de általában egy szokásos mintát követ:
Hozzon létre egy fiókot a kártyakibocsátó felületen vagy pénzügyi intézménynél.
Végezze el a személyazonosság-ellenőrzést a kibocsátó és a vonatkozó szabályozások előírásai szerint. Az EGT-országokban ez általában a pénzmosás elleni követelményeknek megfelelő Ügyfélellenőrzés (KYC) eljárásokat foglalja magában.
Válassza a virtuális kártya opciót a felületen.
A jóváhagyást követően a kártyaadatok generálásra kerülnek, és digitálisan jelennek meg.
Adja hozzá a kártyát egy digitális pénztárcához, vagy használja közvetlenül a kártyaadatait az online tranzakciókhoz.
Egyes platformok azt is lehetővé teszik a felhasználók számára, hogy virtuális kártyájukat digitális pénzeszközökkel töltsék fel, így kriptovaluta bankkártyaként működnek, mint például Bybit EU kártyaIlyen esetekben a kriptovaluta-eszközök egyenlege általában Fiat pénznemre (például EUR) kerül átváltásra a tranzakció időpontjában, ami azt jelenti, hogy a kereskedő szabványos Fiat kifizetést kap.
Testreszabható kártyadizájnok
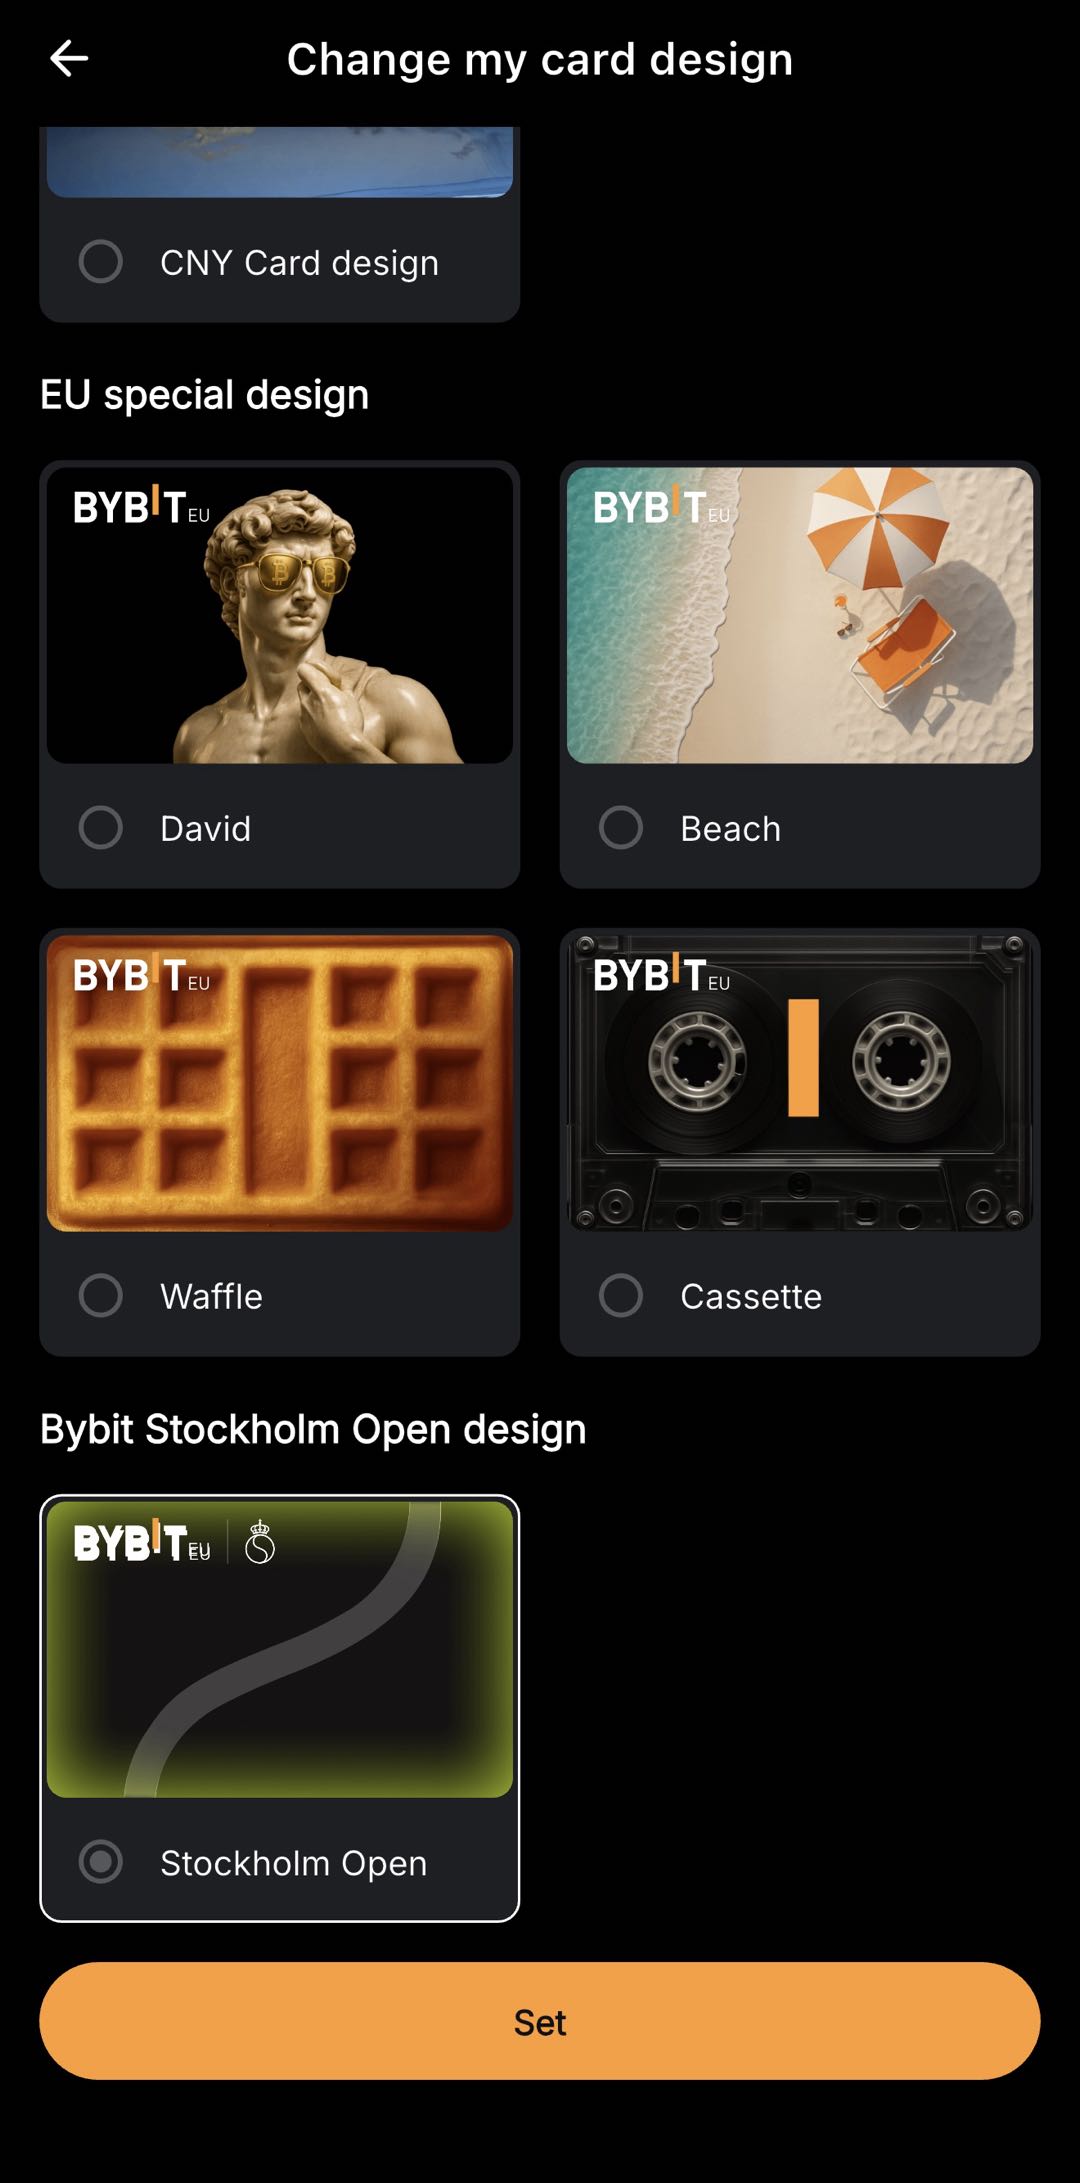
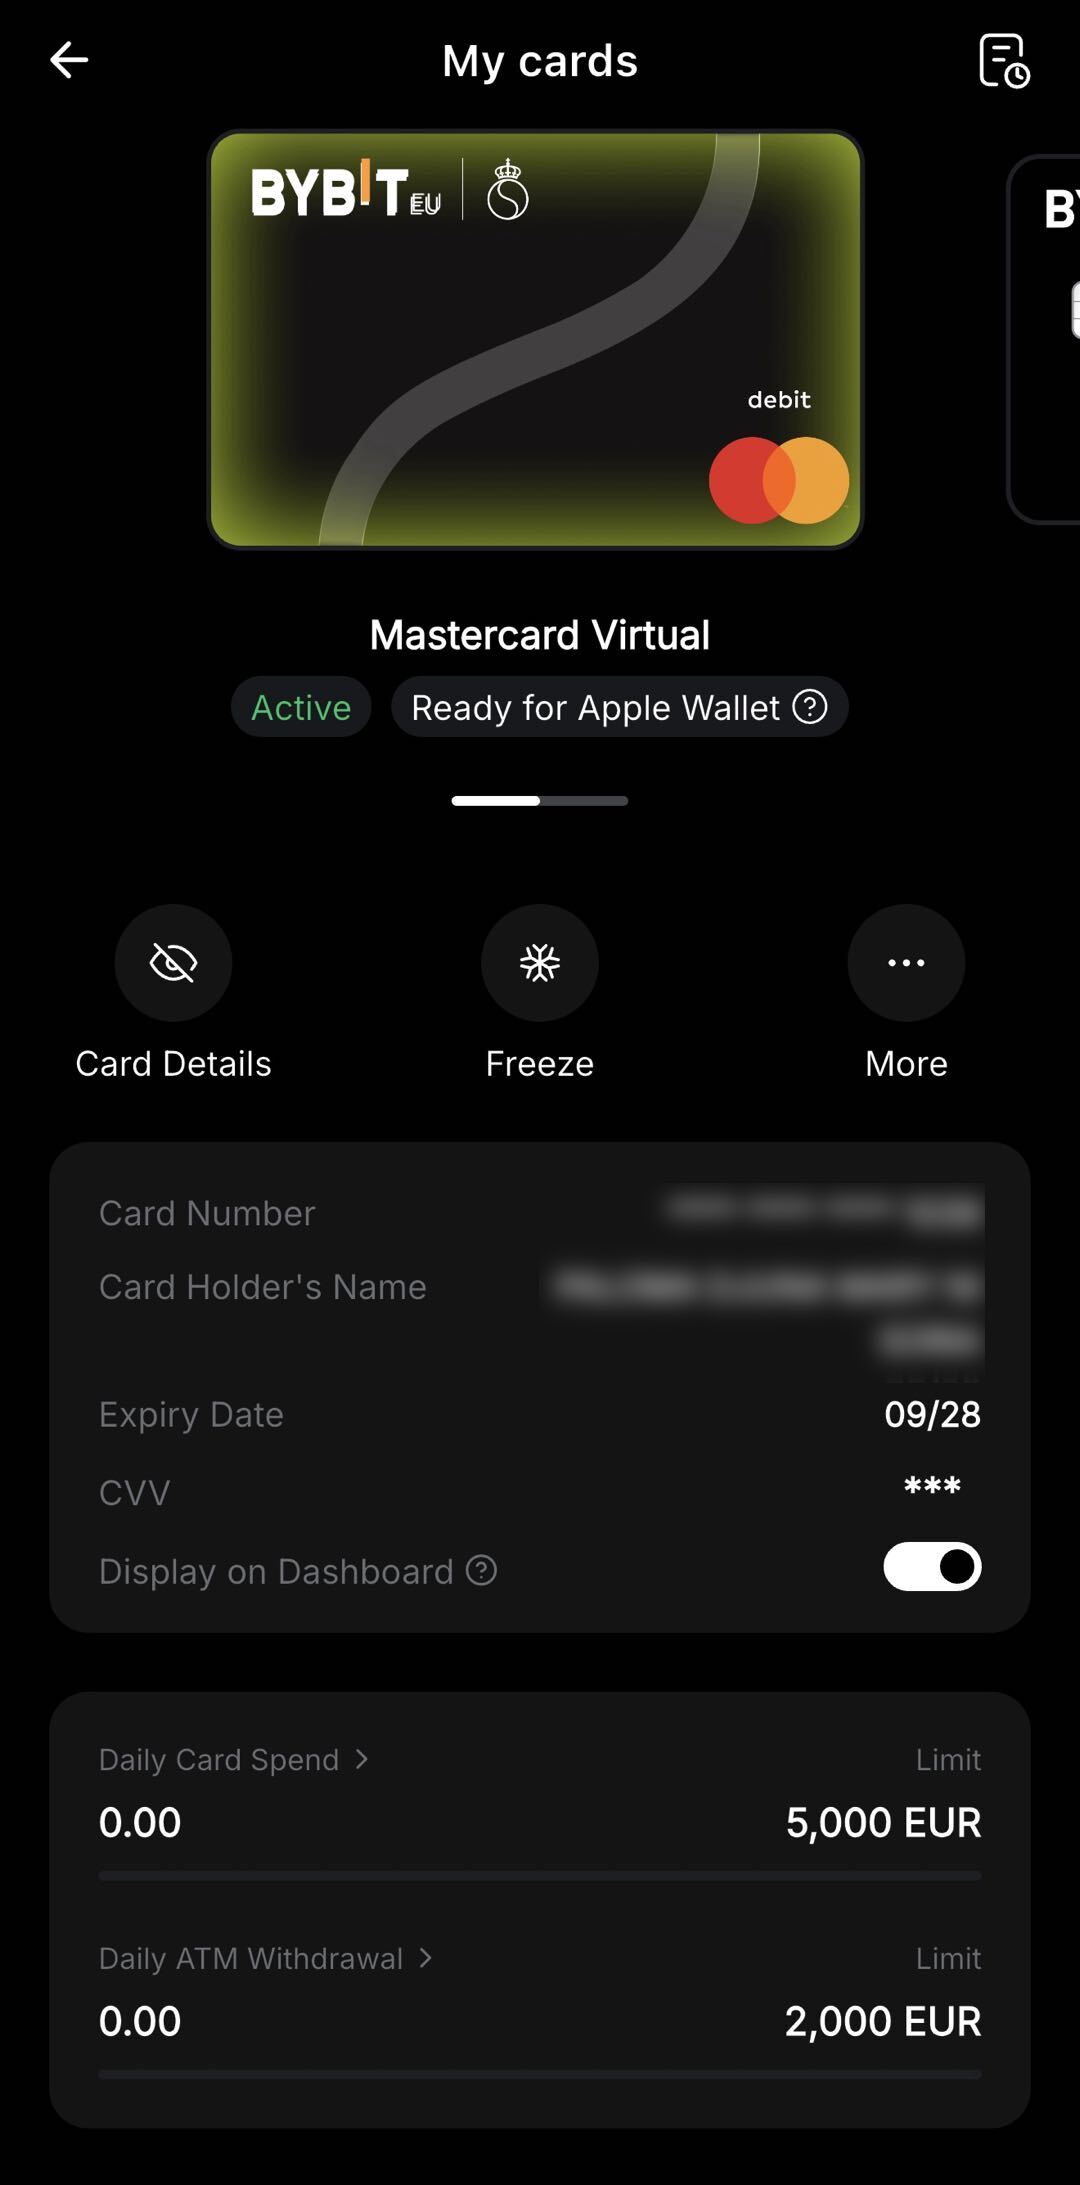
A funkciókon túl néhány kibocsátó testreszabható virtuális kártyaterveket kínál, amelyek lehetővé teszik a felhasználók számára kártyájuk vizuális megjelenésének személyre szabását egy digitális tárcában vagy alkalmazási felületen. Ez magában foglalhatja eseményekhez, partnerségekhez vagy szezonális kampányokhoz kapcsolódó tematikus dizájnokat. Például a Bybit Stockholm Open virtuális kártya dizájnja elérhetővé tehető a Kártya Műszerfalra navigálva, a "Saját kártyák" kiválasztásával, a "Továbbiak " lehetőségre koppintva, majd a " Kártya dizájn " lehetőségre, és a rendelkezésre álló lehetőségek közül kiválasztva a kívánt virtuális kártyatervezetet.
Mire kell figyelni egy virtuális kártya választásakor?
Nem minden virtuális kártya egyforma. Az Options értékelésekor a felhasználók az alábbi szempontokat vehetik figyelembe:
Tényező | Mire érdemes figyelni |
|---|---|
Díjak | Kártyakibocsátási díjak, tranzakciós díjak, valutaváltási díjak és minden havi fenntartási költség |
Befizetési Options | Feltölthető-e a kártya banki átutalással, digitális eszközökkel vagy más módszerekkel? |
Támogatott hálózatok | Melyik hálózaton működik a kártya |
Költési limitek | Napi, havi vagy tranzakciónkénti limitek, amelyek érvényesek. |
Földrajzi elérhetőség | Elérhető-e a kártya az Ön konkrét EGT-beli tartózkodási országában |
Szabályozási státusz | Hogy a kibocsátó rendelkezik-e az EGT valamely illetékes hatóságának engedélyével |
Az alkalmazás funkciói | Valós idejű értesítések, kiadások elemzése, a kártya zárolásának és feloldásának lehetősége |
Reflektorfényben: Bybit Stockholm Open virtuális kártya
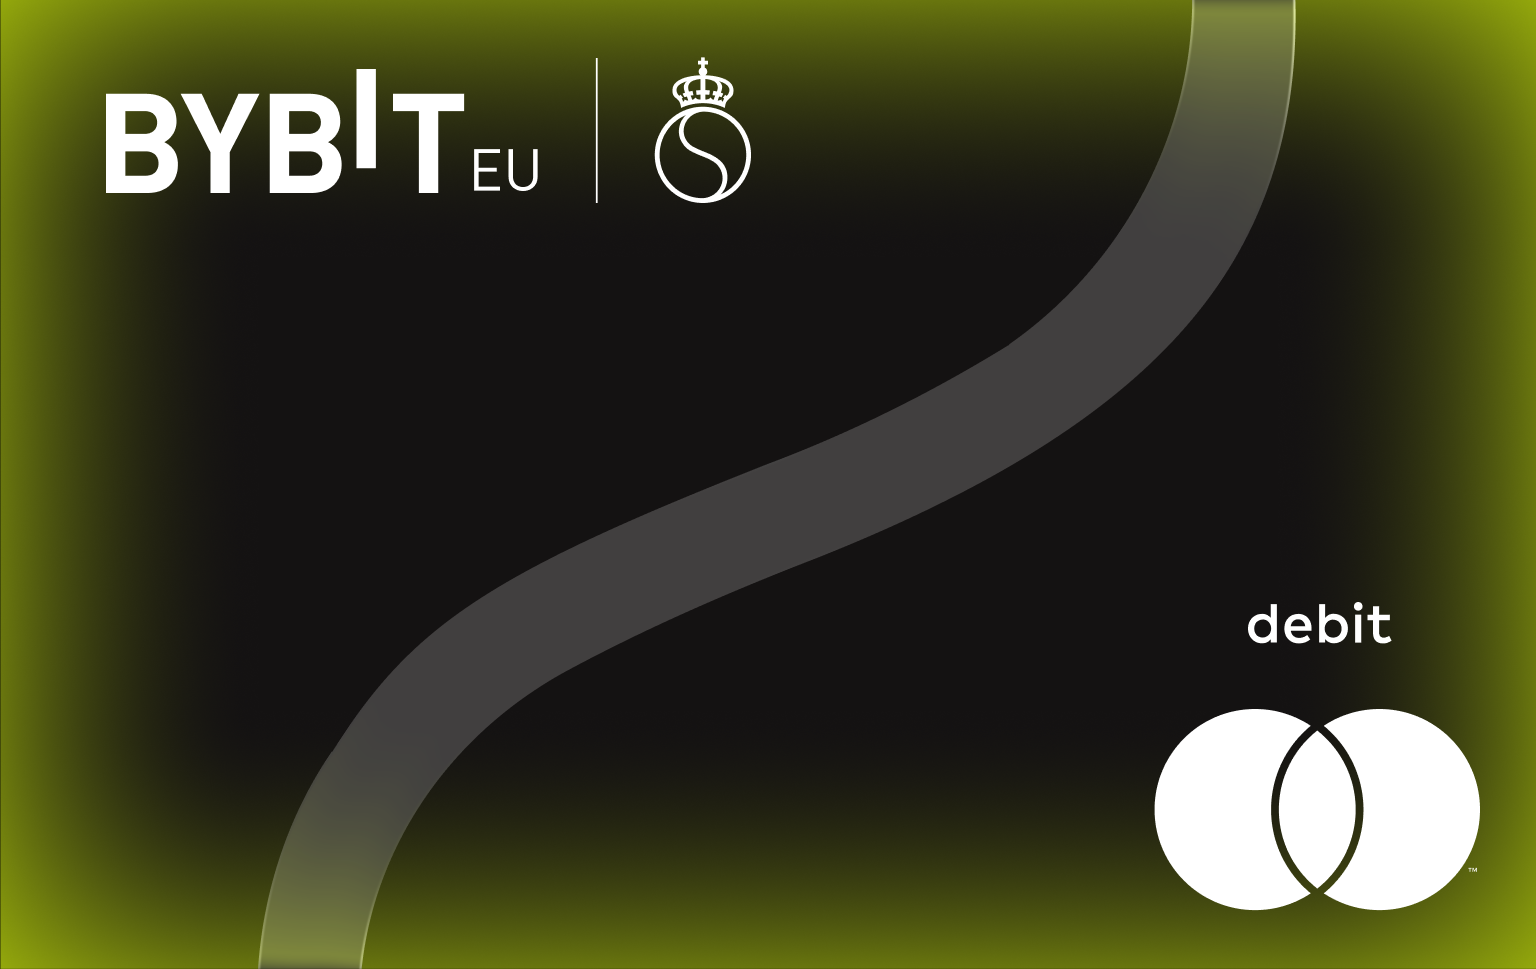
Példaként arra, hogyan kínálhatók a virtuális kártyák további funkciók mellett, a Bybit EU a Stockholm Open tenisztornával együttműködve bevezetett egy limitált kiadású virtuális kártyadizájnt. A Bybit Card azon jogosult, személyazonosság-ellenőrzött Bybit EU-felhasználók számára érhető el az EGT-országokban, ahol a Bybit EU szolgáltatásai hozzáférhetőek (Málta kivételével). A Stockholm Open virtuális kártya a Bybit Card egy speciális dizájnváltozata. Az ajánlat főbb jellemzői, ahogyan az apromóciós feltételek:
Limitált kiadású, tenisz témájú dizájn.A virtuális kártya a Stockholm Open torna dizájnjával érhető el, korlátozott promóciós időszakban.
Pénzvisszatérítés a Stockholm Open jegyekre.Azon Bybit Card tulajdonosok, akik kártyájukkal vásárolnak Stockholm Open 2026 jegyeket a hivatalos weboldalon keresztül, akár 15% pénzvisszatérítést kaphatnak, felhasználónként legfeljebb 300 € értékben, összesen 80 jegy erejéig, érkezési sorrendben.
A Stockholm Open virtuális kártya nem ruházható át, és a specifikus promóciós kedvezményei nem válthatók be a standard Bybit Card dizájnokra. A pénzvisszatérítés a felhasználó választása szerint USDC-ben vagy BTC-ben kerül kiosztásra, és a jogosult tranzakciót követő négy munkanapon belül jóváírásra kerül a felhasználó Finanszírozási számla egyenlegén. A teljes szerződési feltételek, beleértve a jogosultsági követelményeket és a promóciós időszak dátumait, elérhetők aBybit EU Stockholm Open oldal.
A virtuális kártyák szabályozási háttere az EGT országokban
Az EGT-n belül kibocsátott virtuális kártyákra az elektronikus pénzre és a fizetési szolgáltatásokra vonatkozó szabályozási keretek vonatkoznak. A pénzforgalmi szolgáltatásokról szóló irányelv (PSD2) értelmében a kártyakibocsátóknak meg kell felelniük az erős ügyfél-hitelesítésre, a díjak átláthatóságára és a vitarendezésre vonatkozó követelményeknek. Amennyiben egy virtuális kártya kriptovaluta-szolgáltatásokhoz kapcsolódik, további szabályozási követelmények merülhetnek fel. A kriptoeszközök piacairól szóló rendelet (MiCAR) értelmében az EGT-országokban működő kriptovaluta-szolgáltatóknak megfelelő engedéllyel kell rendelkezniük, és meg kell felelniük a fogyasztóvédelemmel, az irányítással és az átláthatósággal kapcsolatos követelményeknek. A felhasználóknak ellenőrizniük kell, hogy kártyakibocsátójuk rendelkezik-e az EGT egy illetékes hatóságának engedélyével, és tisztában kell lenniük azzal, hogyan tárolják és védik a pénzeszközeiket.
lényeg
A virtuális kártya egy olyan digitális fizetési kártya, amely a hagyományos betéti kártyák funkcióit kínálja anélkül, hogy fizikai műanyag formára lenne szükség. Gyorsan kibocsátható, online tranzakciókhoz használható, és teljes egészében digitális platformokon keresztül kezelhető. Az EGT-országokban élő, online vásárló, előfizetéseket kezelő vagy a digitális pénzügyi eszközöket előnyben részesítő fogyasztók számára a virtuális kártyák praktikus és rugalmas fizetési módot kínálnak. A virtuális kártya kiválasztásakor érdemes figyelembe venni a kibocsátó díjstruktúráját, szabályozási státuszát, a támogatott feltöltési módokat és az elérhető funkciókat. Mint minden pénzügyi termék esetében, a felhasználóknak át kell tekinteniük a vonatkozó általános szerződési feltételeket, és mérlegelniük kell, hogy a termék megfelel-e az egyedi igényeiknek.
GYIK
Mi az a virtuális kártya?
A virtuális kártya egy kizárólag digitális fizetési kártya, amely saját kártyaszámmal, lejárati dátummal és CVV-kóddal rendelkezik. Úgy működik, mint egy hagyományos betéti kártya az online tranzakciók során, de nem rendelkezik fizikai, műanyag formátummal.
Biztonságos a virtuális kártya online fizetésekhez?
Egy virtuális kártya további biztonságot nyújthat az online fizetésekhez, mivel elkülönített kártyaszámot biztosít a felhasználó elsődleges Bank számlájától. Néhány kibocsátó emellett lehetővé teszi a költési limiteket vagy az egyszer használatos kártyaszámokat is, ami csökkentheti a kitettséget egy adatvédelmi incidens esetén.
Milyen gyorsan kaphatok egy virtuális kártyát?
A virtuális kártyákat általában a sikeres igénylést és a személyazonosság-ellenőrzést követően még aznap kiállítják. Nincs szállítási idő, mivel a kártya csak digitális formában létezik.
Használhatom a virtuális kártyát fizikai üzletekben?
A virtuális kártya általában hozzáadható mobil tárcához (Apple Pay, Google Pay), és érintésmentes bolti fizetésre használható azokon a terminálokon, amelyek elfogadják a mobil tárcás tranzakciókat.
Feltölthetek virtuális kártyát digitális pénzeszközökkel?
Néhány kártyakibocsátó – beleértve az EGT-országokban engedéllyel rendelkező digitális eszközszolgáltatókat is – lehetővé teszi a felhasználók számára, hogy kriptovalutával töltsék fel virtuális kártyájukat. A kriptovaluta-egyenleget jellemzően a tranzakció időpontjában váltják át fiat valutára.
A kriptovaluta-eszközökbe való befektetés kockázatokkal jár, beleértve a magas volatilitást és a tőke esetleges elvesztését. Tájékozódjon alaposan a kockázatokról, mielőtt befektetési döntést hozna. Az ebben a cikkben szereplő információk kizárólag oktatási és tájékoztatási célokat szolgálnak, és nem értelmezhetők pénzügyi vagy befektetési tanácsként.