
Che cos'è una carta virtuale: come funziona, come ottenerne una e come usarla
Riepilogo IA
Mostra altro
Leggi un rapido resoconto dell'articolo e valuta il sentiment del mercato in appena 30 secondi!
Una carta virtuale è una versione digitale di una carta di pagamento che esiste solo in forma elettronica. Nella prima metà del 2025, il numero totale di pagamenti non in contanti nell'area euro ha raggiunto 77,7 miliardi, con un aumento del 7,7% rispetto alla prima metà del 2024, per un valore totale di 116,0 trilioni di euro, secondo quanto riportato dastatistiche sui pagamenti pubblicate dalla Banca centrale europea. Mentre le transazioni digitali accelerano nell'Area Economica Europea (AEE), le carte virtuali sono diventate uno strumento pratico per i consumatori che desiderano un accesso immediato a un metodo di pagamento senza dover attendere l'arrivo di una carta fisica. Questo articolo spiega cos'è una carta virtuale e i modi comuni in cui le persone la utilizzano per le spese quotidiane, illustrando le possibili funzionalità con l'esempio della carta virtuale Bybit Stockholm Open.
Punti chiave
Una carta virtuale è una carta di pagamento digitale con un proprio numero di carta, data di scadenza e codice di sicurezza, utilizzata esclusivamente per transazioni online e digitali.
Le carte virtuali possono tipicamente essere emesse istantaneamente e gestite tramite un'app mobile o una piattaforma web, rendendole accessibili senza dover attendere la consegna fisica.
Potrebbero offrire un maggiore controllo sulle spese online attraverso funzionalità come i limiti di spesa e la possibilità di bloccare o sostituire la carta digitalmente.
Che cos'è una carta virtuale?
Una carta virtuale è una carta di pagamento che non ha una forma fisica. Consiste in un numero di carta, una data di scadenza e un codice CVV, proprio come una tradizionale carta di debito o di credito, ma esiste solo in formato digitale. Gli utenti possono solitamente visualizzare e gestire la propria carta virtuale tramite un'applicazione mobile o una piattaforma online. Le carte virtuali funzionano su reti di carte consolidate e possono generalmente essere utilizzate ovunque siano accettati i pagamenti con carta online. Sono collegate a una fonte di finanziamento, che può essere un conto bancario, un portafoglio digitale o, in alcuni casi, un saldo in crypto-asset che viene convertito in fiat al momento della transazione. Il concetto non è nuovo: Mastercard e Visa supportano l'emissione di carte virtuali da oltre un decennio e la Bybit Card, alimentata dalla rete Mastercard, è un esempio di questa infrastruttura in azione. L'adozione ha subito un'accelerazione negli ultimi anni con l'espansione del commercio digitale e dei servizi finanziari mobile-first.
Come funziona una carta virtuale
Il funzionamento di una carta virtuale è semplice:
Un utente richiede una carta virtuale tramite un emittente di carte o una Piattaforma che ne offre una.
Una volta approvati, i dettagli della carta (numero, scadenza, CVV) vengono generati digitalmente e visualizzati all'interno dell'app o della Piattaforma.
L'utente aggiunge la carta a un wallet digitale (come Apple Pay o Google Pay) oppure inserisce i dati manualmente quando effettua un pagamento online.
Quando viene avviata una transazione, il circuito delle carte elabora il pagamento utilizzando la fonte di finanziamento collegata.
La transazione viene visualizzata nella cronologia dell'account dell'utente, tipicamente in tempo reale.
Dato che non è prevista alcuna carta fisica, le carte virtuali possono spesso essere emesse entro pochi minuti dalla richiesta. Ciò elimina i tempi di consegna standard associati alle carte di plastica, che possono richiedere diversi giorni lavorativi o più a seconda della giurisdizione.
Perché le persone usano le carte virtuali
Diversi fattori pratici hanno contribuito alla crescente adozione delle carte virtuali tra i consumatori nei paesi del SEE.
Accesso istantaneo
Le carte virtuali sono solitamente disponibili immediatamente dopo l'approvazione. Non è necessario attendere la consegna postale, il che è particolarmente utile per gli utenti che necessitano di un metodo di pagamento in tempi brevi, ad esempio per registrarsi a un servizio digitale o effettuare un acquisto urgente.
Più sicuro per i pagamenti online
Le carte virtuali possono offrire un livello di separazione tra il conto principale di un utente e gli esercenti online. Alcuni emittenti consentono agli utenti di generare numeri di carta monouso o di impostare limiti di spesa per ogni singola carta. Secondo il rapporto della Banca Centrale Europea del 2023 sulle frodi con carta, le frodi "card-not-present" (transazioni effettuate online senza una carta fisica) hanno rappresentato la maggior parte delle transazioni fraudolente con carta nella zona euro. Gli strumenti che limitano l'esposizione, come le carte virtuali con limiti di spesa configurabili, possono contribuire a ridurre questo rischio.
Facile da gestire e sostituire
Se il numero di una carta virtuale viene compromesso, può tipicamente essere bloccato o sostituito istantaneamente tramite l'app della piattaforma emittente. Non è necessario attendere una carta sostitutiva per posta, e il conto principale dell'utente rimane invariato.
Abbonamenti
I servizi di streaming, gli abbonamenti software, lo storage cloud e altri pagamenti digitali ricorrenti possono essere collegati a una carta virtuale. Alcuni utenti preferiscono dedicare una carta virtuale specifica agli abbonamenti, rendendo più facile tenere traccia degli addebiti ricorrenti e annullare i servizi semplicemente bloccando la carta associata.
Prenotazioni viaggi
Voli, alloggi e noleggio auto possono essere tutti prenotati online utilizzando una carta virtuale. Per gli utenti che preferiscono non esporre i dati della propria carta bancaria principale a più piattaforme di viaggio, una carta virtuale rappresenta un'alternativa pratica.
Acquisti digitali
Gli acquisti su App Store, gli oggetti in-game, i contenuti digitali e le altre transazioni esclusivamente online sono particolarmente adatti ai pagamenti con carta virtuale.
Come richiedere una carta virtuale
Il processo di richiesta per una carta virtuale varia a seconda dell'emittente, ma solitamente segue uno schema comune:
Crea un account con la piattaforma di emissione carte o istituto finanziario.
Completa la verifica dell’identità come richiesto dall'emittente e dalle normative vigenti. Nei paesi dello Spazio Economico Europeo (SEE), ciò comporta tipicamente procedure Know Your Customer (KYC) in conformità con i requisiti antiriciclaggio.
Seleziona l'opzione carta virtuale all'interno della Piattaforma.
Una volta approvati, i dettagli della carta vengono generati e visualizzati digitalmente.
Aggiungi la carta a un portafoglio digitale o utilizza i dettagli della carta direttamente per le transazioni online.
Alcune piattaforme consentono inoltre agli utenti di finanziare la loro carta virtuale utilizzando Asset digitali, funzionando come una Crypto carta di debito, comeCarta UE Bybit. In questi casi, il saldo del crypto-asset viene tipicamente convertito in valuta fiat (ad esempio EUR) al momento di una transazione, il che significa che il commerciante riceve un normale pagamento in fiat.
Design delle carte personalizzabili
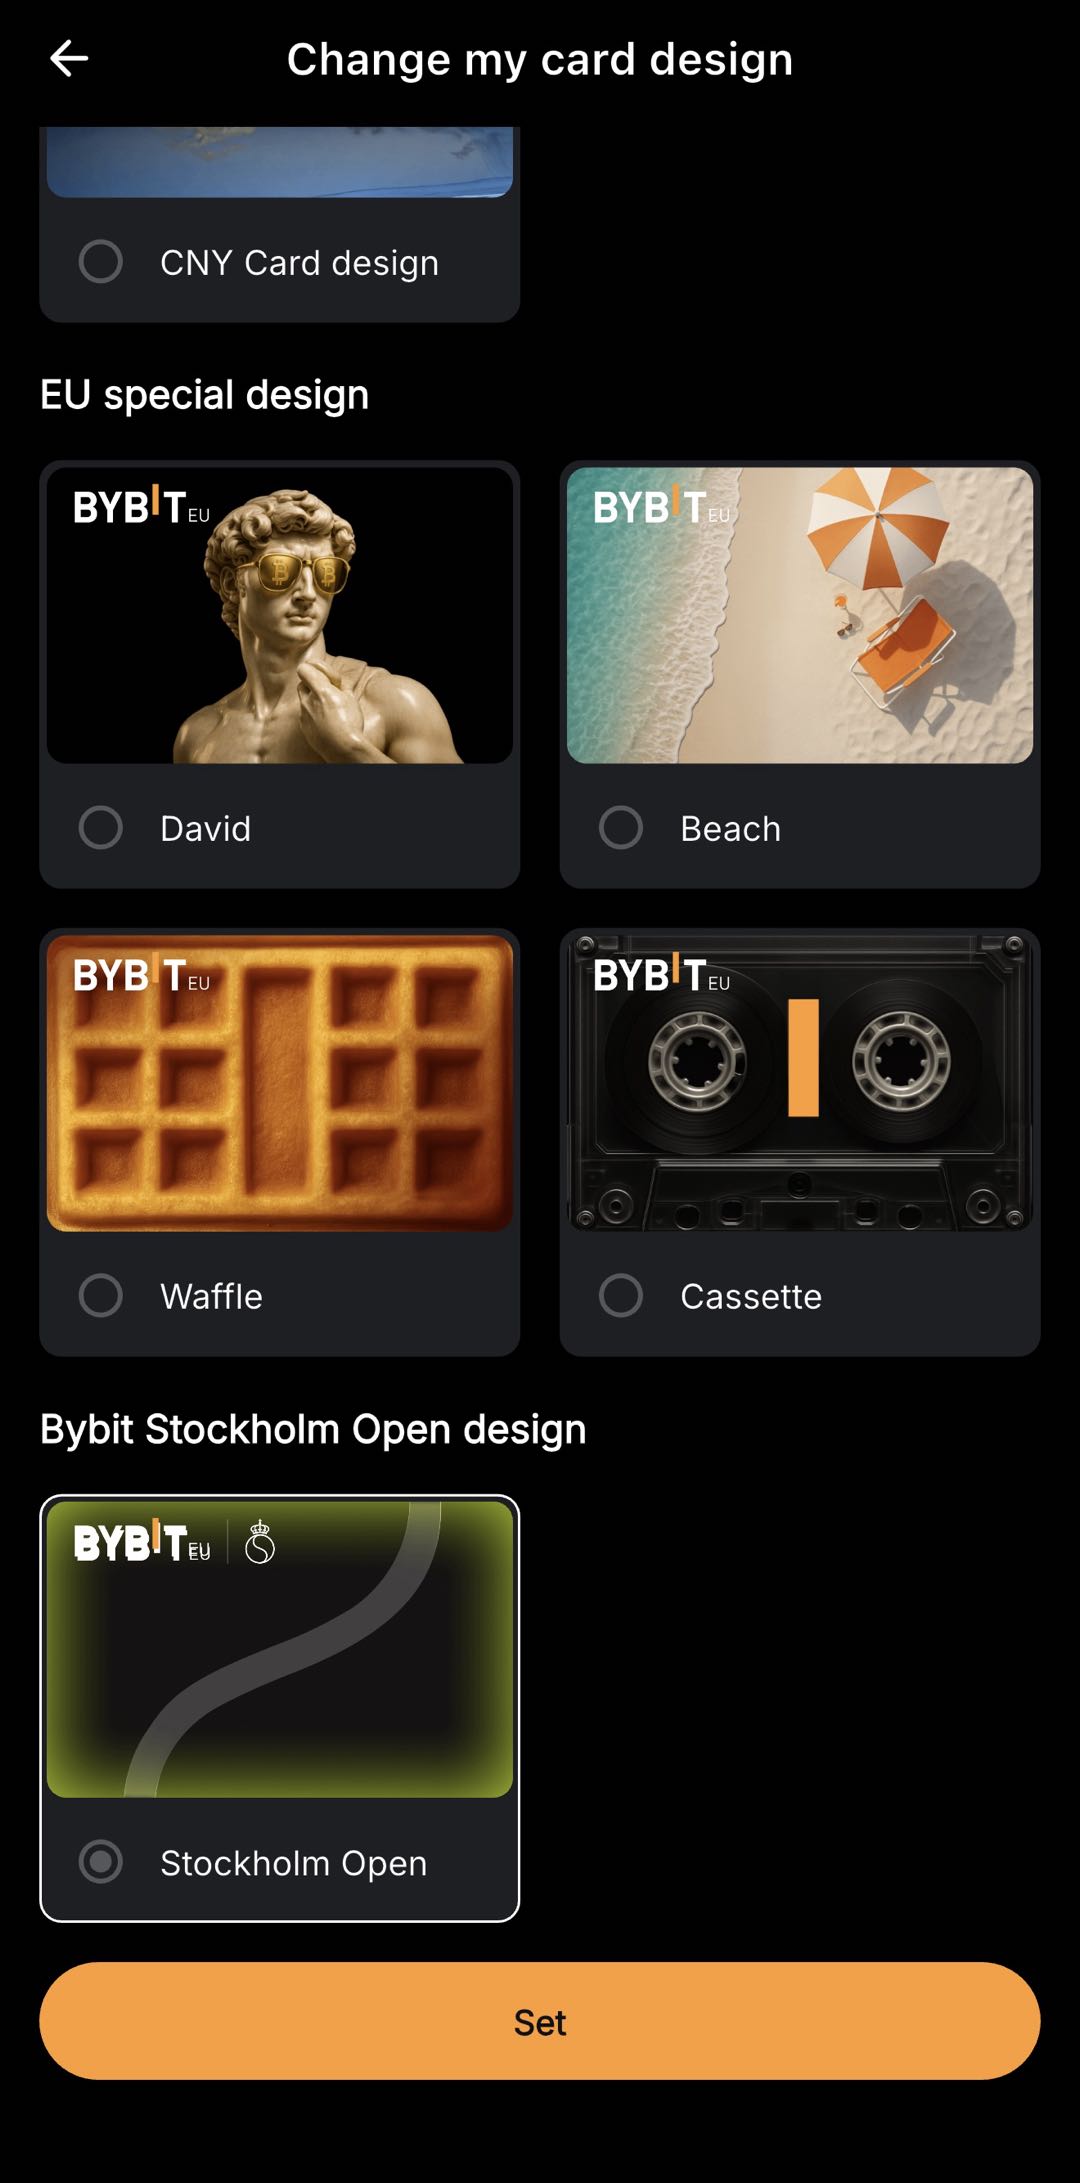
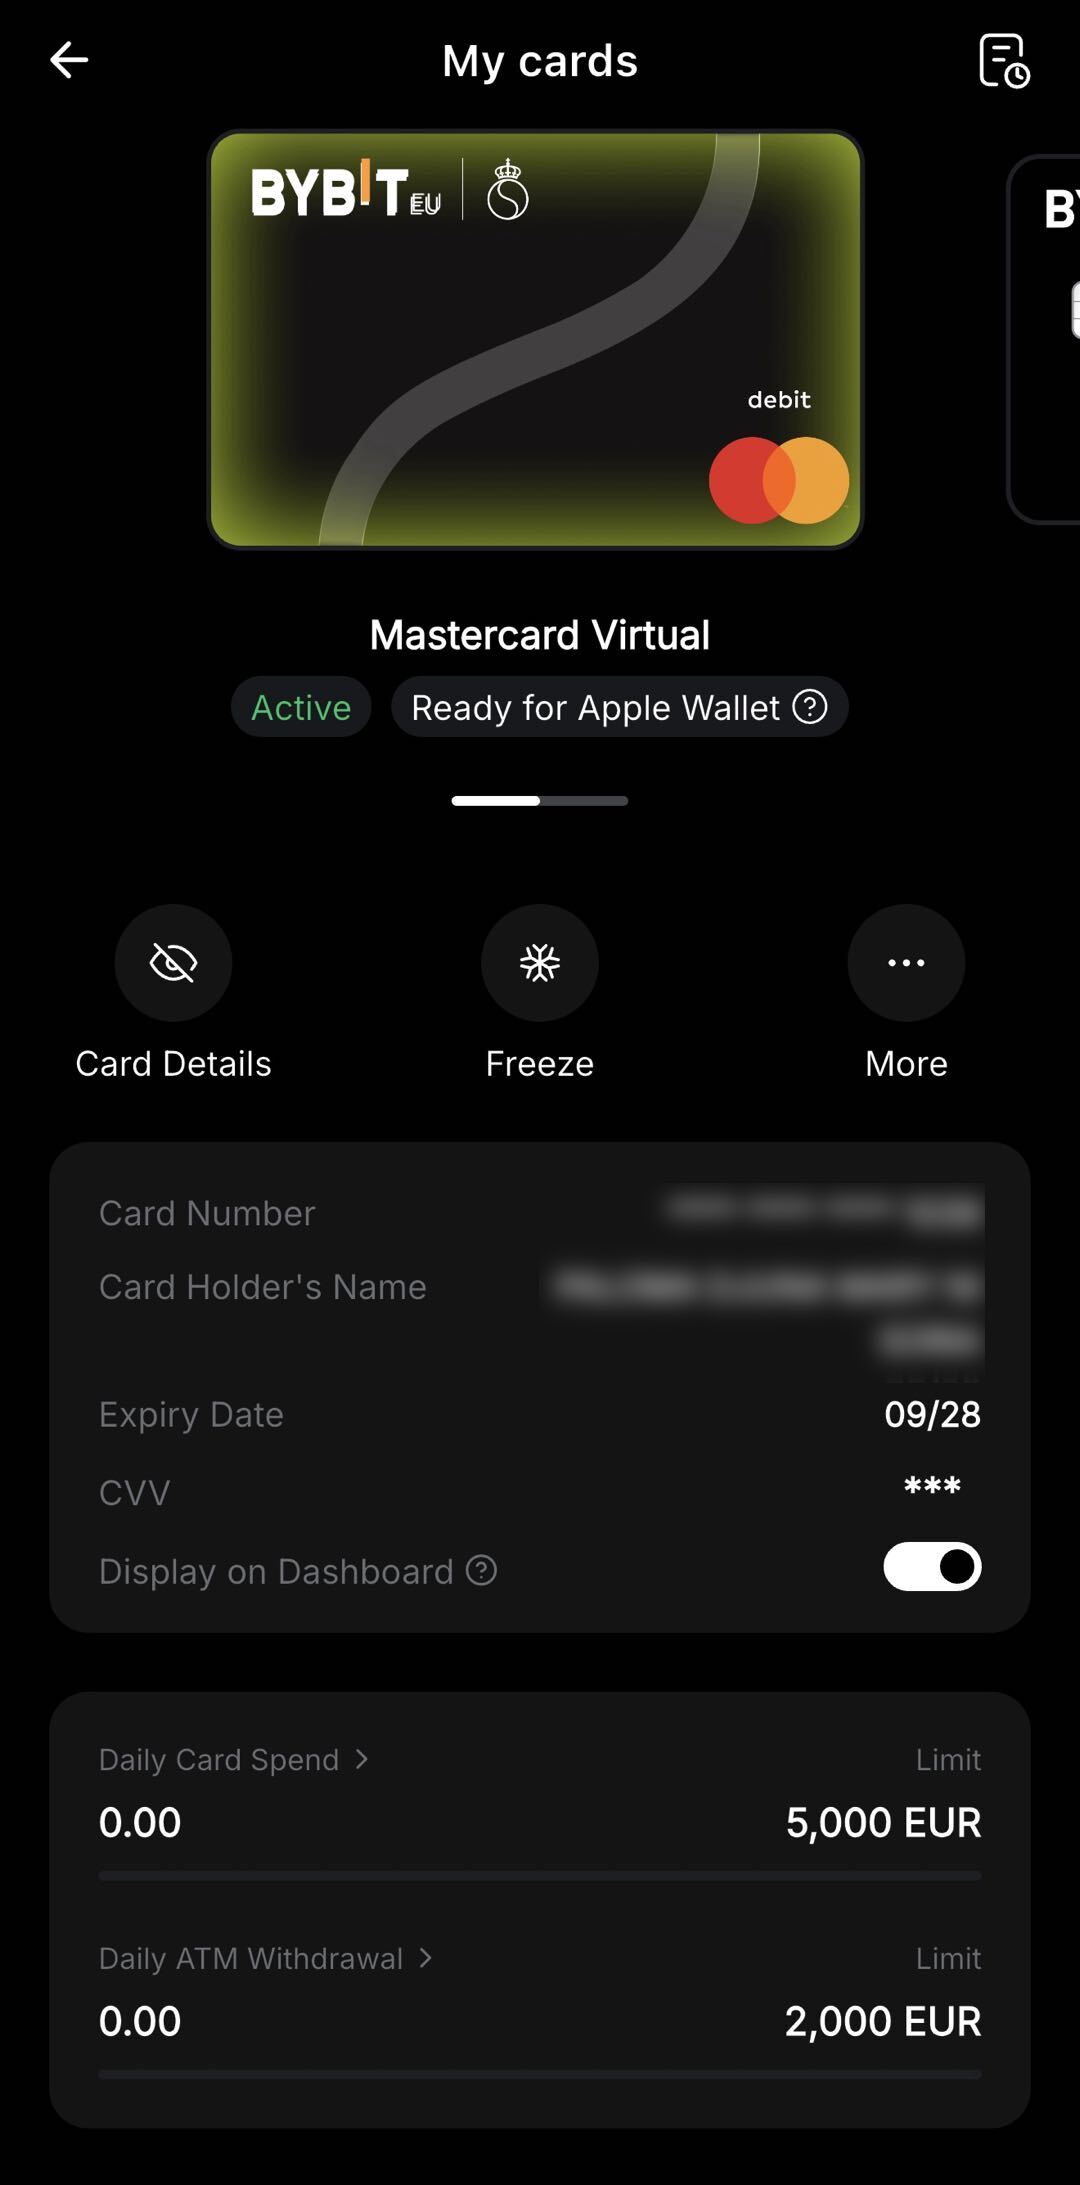
Oltre alla funzionalità, alcuni emittenti offrono design personalizzabili per le carte virtuali, consentendo agli utenti di personalizzare l'aspetto estetico della propria carta all'interno di un wallet digitale o dell'interfaccia dell'app. Ciò può includere design a tema legati a eventi, partnership o campagne stagionali. Ad esempio, il design della carta virtuale Bybit Stockholm Open può essere ottenuto navigando nella Dashboard della carta, selezionando "Le mie carte", toccando "Altro", quindi "Design della carta" e scegliendo il design della carta virtuale preferito tra le Options disponibili.
Cosa considerare nella scelta di una carta virtuale
Non tutte le carte virtuali sono uguali. Nel valutare le Options, gli utenti potrebbero voler considerare:
Fattore | Cosa cercare |
|---|---|
Commissioni | Commissioni di emissione della carta, commissioni di transazione, commissioni di conversione valuta ed eventuali costi di gestione mensili |
Opzioni di finanziamento | Se la carta possa essere ricaricata tramite bonifico bancario, asset digitali o altri metodi |
Reti supportate | Con quale rete opera la carta? |
Limiti di spesa | Limiti giornalieri, mensili o per singola transazione applicabili |
Disponibilità geografica | Se la carta è disponibile nel tuo specifico paese di residenza dello Spazio Economico Europeo |
Status normativo | Se l'emittente è autorizzato da un'autorità competente all'interno dello EEE |
Funzionalità dell'app | Notifiche in tempo reale, analisi delle spese, possibilità di bloccare e sbloccare la carta |
Spotlight: Carta virtuale Bybit Stockholm Open
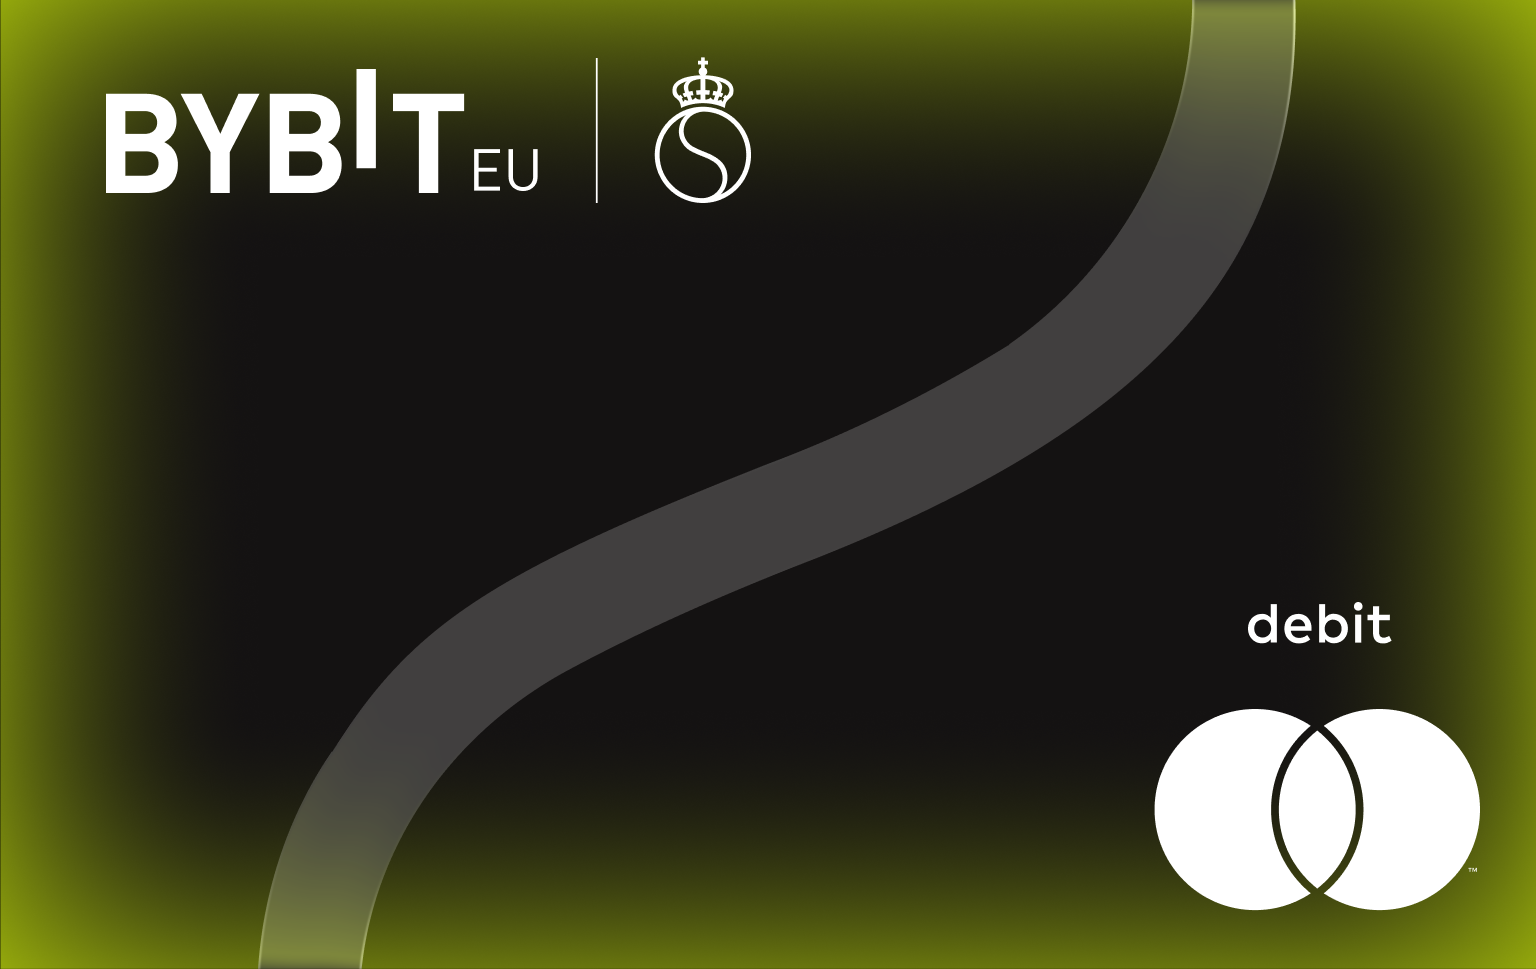
Come esempio di come le carte virtuali possano essere offerte insieme a funzionalità aggiuntive, Bybit EU ha introdotto un design di carta virtuale in edizione limitata in collaborazione con il torneo di tennis Stockholm Open. La Bybit Card è disponibile per gli utenti Bybit EU idonei e con verifica dell'identità completata nei paesi del SEE dove i servizi di Bybit EU sono accessibili (esclusa Malta). La carta virtuale Stockholm Open è una variante di design specifica della Bybit Card. Le caratteristiche principali di questa offerta, come descritto nelTermini della promozione:
Design a tema tennistico in edizione limitata.La carta virtuale presenta un design dedicato al torneo Stockholm Open, disponibile per un periodo promozionale limitato.
Cashback sui biglietti dello Stockholm Open.I detentori di Bybit Card che utilizzano la loro carta per acquistare biglietti per lo Stockholm Open 2026 tramite il sito web ufficiale potrebbero ricevere fino al 15% di cashback, con un limite massimo di 300 € per utente e un totale di 80 biglietti disponibili, in ordine di arrivo.
La carta virtuale Stockholm Open è intransferibile e i suoi specifici vantaggi promozionali non possono essere riscattati su design standard Bybit Card. Il cashback viene distribuito in USDC o BTC, a scelta dell'utente, e accreditato sull'account di finanziamento dell'utente entro quattro giorni lavorativi dalla transazione idonea. Termini e condizioni completi, inclusi i requisiti di idoneità e le date del periodo promozionale, sono disponibili sulPagina Stoccolma Open di Bybit UE.
Contesto normativo per le carte virtuali nei paesi SEE
Le carte virtuali emesse all'interno del SEE sono soggette ai quadri normativi applicabili alla moneta elettronica e ai servizi di pagamento. Ai sensi della direttiva sui servizi di pagamento (PSD2), gli emittenti di carte devono conformarsi ai requisiti relativi alla strong customer authentication (SCA), alla trasparenza delle commissioni e alla risoluzione delle controversie. Laddove una carta virtuale sia collegata a servizi di cripto-attività, possono essere applicati ulteriori requisiti normativi. Ai sensi del Regolamento sui mercati delle Crypto-attività (MiCAR), i fornitori di servizi di cripto-attività operanti nei paesi del SEE devono essere in possesso di un'autorizzazione adeguata e rispettare i requisiti relativi alla protezione dei consumatori, alla governance e alla trasparenza. Gli utenti dovrebbero verificare che l'emittente della loro carta sia autorizzato da un'autorità competente nel SEE e comprendere come i loro fondi vengono detenuti e protetti.
In sintesi
Una carta virtuale è una carta di pagamento digitale che offre le funzionalità di una tradizionale carta di debito senza richiedere un supporto fisico in plastica. Può essere emessa rapidamente, utilizzata per transazioni online e gestita interamente tramite piattaforme digitali. Per i consumatori dei paesi del SEE che effettuano acquisti online, gestiscono abbonamenti o preferiscono strumenti finanziari digital-first, le carte virtuali offrono un metodo di pagamento pratico e flessibile. Nella scelta di una carta virtuale, vale la pena considerare la struttura delle commissioni dell'emittente, lo stato normativo, i metodi di ricarica supportati e le funzionalità disponibili. Come per ogni prodotto finanziario, gli utenti dovrebbero consultare i termini e le condizioni applicabili e valutare se il prodotto soddisfi le proprie esigenze specifiche.
Domande frequenti
Che cos'è una carta virtuale?
Una carta virtuale è una carta di pagamento esclusivamente digitale dotata di un proprio numero di carta, data di scadenza e CVV. Funziona come una tradizionale carta di debito per le transazioni online, ma non ha un supporto fisico in plastica.
Una carta virtuale è sicura per i pagamenti online?
Una carta virtuale può offrire sicurezza aggiuntiva per i pagamenti online perché fornisce un numero di carta separato dal conto bancario primario dell'utente. Alcuni emittenti consentono anche limiti di spesa o numeri di carta monouso, il che può ridurre l'esposizione in caso di violazione dei dati.
Quanto presto posso ricevere una carta virtuale?
Le carte virtuali vengono solitamente rilasciate entro il giorno della richiesta completata con successo e della verifica dell’identità. Non ci sono tempi di consegna poiché la carta esiste solo in formato digitale.
Posso usare una carta virtuale nei negozi fisici?
Una carta virtuale può generalmente essere aggiunta a un wallet mobile (Apple Pay, Google Pay) e utilizzata per pagamenti contactless in negozio presso i terminali che accettano transazioni tramite wallet mobile.
Posso caricare una carta virtuale con asset digitali?
Alcuni emittenti di carte, inclusi i fornitori di servizi di asset digitali autorizzati nei paesi SEE, consentono agli utenti di finanziare la loro carta virtuale utilizzando crypto. Il saldo crypto viene tipicamente convertito in valuta fiat al momento della transazione.
Investire in crypto-asset è associato a rischi, inclusa un'elevata volatilità e la potenziale perdita di capitale. Informati a fondo sui rischi prima di prendere una decisione di investimento. Le informazioni fornite in questo articolo sono esclusivamente a scopo educativo e informativo e non devono essere interpretate come consulenza finanziaria o di investimento.