Wat is een virtuele kaart: hoe het werkt, hoe je er een krijgt en hoe je deze gebruikt
AI-overzicht
Toon meer
Begrijp snel de inhoud van het artikel en peil het marktsentiment in nog geen 30 seconden!
Een virtuele kaart is een digitale versie van een betaalkaart die alleen elektronisch bestaat. In de eerste helft van 2025 bereikte het totale aantal niet-contante betalingen in het eurogebied 77,7 miljard, een stijging van 7,7% ten opzichte van de eerste helft van 2024, met een totale waarde van €116,0 biljoen, volgensbetalingsstatistieken gepubliceerd door de Europese Centrale BankNu digitale transacties in de gehele Europese Economische Ruimte (EER) in een stroomversnelling raken, zijn virtuele kaarten een praktisch hulpmiddel geworden voor consumenten die onmiddellijk toegang willen tot een betaalmethode zonder te hoeven wachten op de levering van een fysieke kaart. Dit artikel legt uit wat een virtuele kaart is en op welke manieren mensen deze gebruiken voor hun dagelijkse uitgaven, waarbij de mogelijke functies worden toegelicht aan de hand van het voorbeeld van de Bybit Stockholm Open virtuele kaart.
Belangrijkste punten
Een virtuele kaart is een digitale betaalkaart met een eigen kaartnummer, vervaldatum en beveiligingscode, die uitsluitend wordt gebruikt voor online en digitale transacties.
Virtuele kaarten kunnen doorgaans direct worden uitgegeven en beheerd via een mobiele app of web Platform, waardoor ze toegankelijk zijn zonder te hoeven wachten op fysieke levering.
Ze bieden mogelijk extra controle over online uitgaven via functies zoals uitgavenlimieten en de mogelijkheid om de kaart digitaal te blokkeren of te vervangen.
Wat is een virtuele kaart?
Een virtuele kaart is een betaalkaart die geen fysieke vorm heeft. Deze bestaat uit een kaartnummer, vervaldatum en CVV-code, net als een traditionele debet- of creditcard, maar dan uitsluitend in digitaal formaat. Gebruikers kunnen hun virtuele kaart doorgaans bekijken en beheren via een mobiele app of een online platform. Virtuele kaarten functioneren op gevestigde kaartnetwerken en kunnen over het algemeen worden gebruikt waar online kaartbetalingen worden geaccepteerd. Ze zijn gekoppeld aan een financieringsbron, zoals een bankrekening, een digitale wallet of, in sommige gevallen, een crypto-asset Saldo dat bij de transactie wordt omgezet naar fiat. Het concept is niet nieuw — Mastercard en Visa ondersteunen de uitgifte van virtuele kaarten al meer dan tien jaar, en de Bybit Card, aangedreven door het Mastercard-netwerk, is een voorbeeld van deze infrastructuur in de praktijk. De adoptie is de afgelopen jaren versneld naarmate de digitale handel en mobiele financiële diensten zijn uitgebreid.
Hoe een virtuele kaart werkt
De werking van een virtuele kaart is eenvoudig:
Een gebruiker vraagt een virtuele kaart aan via een kaartuitgever of Platform dat er een aanbiedt.
Zodra goedgekeurd, worden de kaartgegevens (nummer, vervaldatum, CVV) digitaal gegenereerd en weergegeven in de app of Platform.
De gebruiker voegt de kaart toe aan een digitaal wallet (zoals Apple Pay of Google Pay) of voert de gegevens handmatig in bij het doen van een online betaling.
Wanneer een transactie wordt geïnitieerd, verwerkt het kaartennetwerk de betaling via de gekoppelde financieringsbron.
De transactie verschijnt in de accountgeschiedenis van de gebruiker, doorgaans in real time.
Omdat er geen fysieke kaart bij komt kijken, kunnen virtuele kaarten vaak binnen enkele minuten na aanvraag worden uitgegeven. Dit elimineert het standaard leveringsvenster dat bij plastic kaarten hoort, wat meerdere werkdagen of langer kan duren, afhankelijk van de jurisdictie.
Waarom gebruiken mensen virtuele kaarten?
Verschillende praktische factoren hebben bijgedragen aan de toenemende adoptie van virtuele kaarten onder consumenten in EER-landen.
Directe toegang
Virtuele kaarten zijn doorgaans direct beschikbaar na goedkeuring. U hoeft niet te wachten op fysieke bezorging, wat bijzonder relevant is voor gebruikers die snel een betaalmethode nodig hebben, bijvoorbeeld bij het aanmelden voor een digitale service of het doen van een tijdkritische aankoop.
Veiliger voor online betalingen
Virtuele kaarten kunnen een scheidingslaag bieden tussen de primaire rekening van een gebruiker en online verkopers. Sommige uitgevers stellen gebruikers in staat om kaartnummers voor eenmalig gebruik te genereren of om uitgavenlimieten per kaart in te stellen. Volgens het rapport uit 2023 van de Europese Centrale Bank over kaartfraude vormde 'card-not-present'-fraude (transacties die online worden uitgevoerd zonder een fysieke kaart) de meerderheid van de frauduleuze kaarttransacties in de eurozone. Hulpmiddelen die de blootstelling beperken, zoals virtuele kaarten met configureerbare uitgavenlimieten, kunnen bijdragen aan het verminderen van dit risico.
Eenvoudig te beheren en te vervangen
Als een virtueel kaartnummer gecompromitteerd is, kan het doorgaans onmiddellijk worden bevroren of vervangen via de app van het uitgevende Platform. Het is niet nodig om te wachten op een vervangende kaart per post, en de primaire rekening van de gebruiker blijft onaangetast.
Abonnementen
Streamingdiensten, softwareabonnementen, cloudopslag en andere terugkerende digitale betalingen kunnen worden gekoppeld aan een virtuele kaart. Sommige gebruikers geven er de voorkeur aan om een specifieke virtuele kaart toe te wijzen aan abonnementen, waardoor het gemakkelijker wordt om terugkerende kosten bij te houden en diensten te annuleren door simpelweg de bijbehorende kaart te blokkeren.
Reisboekingen
Vluchten, accommodaties en autoverhuur kunnen allemaal online worden geboekt met een virtuele kaart. Voor gebruikers die de gegevens van hun primaire Bank-kaart liever niet willen blootstellen aan meerdere reisplatforms, biedt een virtuele kaart een praktisch alternatief.
Digitale aankopen
App-aankopen, in-game items, digitale content en andere online-only transacties lenen zich uitstekend voor virtuele kaartbetalingen.
Hoe een virtuele kaart aanvragen
Het aanvraagproces voor een virtuele kaart varieert per uitgever, maar volgt doorgaans een vast patroon:
Maak een account aan bij het Platform dat kaarten uitgeeft of een financiële instelling.
Voltooi de identiteitsverificatie zoals vereist door de uitgever en de toepasselijke regelgeving. In EER-landen omvat dit doorgaans Know Your Customer (KYC)-procedures in overeenstemming met de vereisten ter bestrijding van witwassen.
Selecteer de virtuele kaartoptie binnen het Platform.
Na goedkeuring worden de kaartgegevens gegenereerd en digitaal weergegeven.
Voeg de kaart toe aan een digitale wallet of gebruik de kaartgegevens rechtstreeks voor online transacties.
Sommige platforms bieden gebruikers ook de mogelijkheid om hun virtuele kaart op te waarderen met Digital Assets, waarbij deze fungeert als een Crypto debitcard, zoals Bybit EU-kaart. In dergelijke gevallen wordt het crypto-activum Saldo doorgaans omgezet naar fiatvaluta (zoals EUR) op het moment van een transactie, waardoor de handelaar een standaard fiatbetaling ontvangt.
Aanpasbare kaartontwerpen
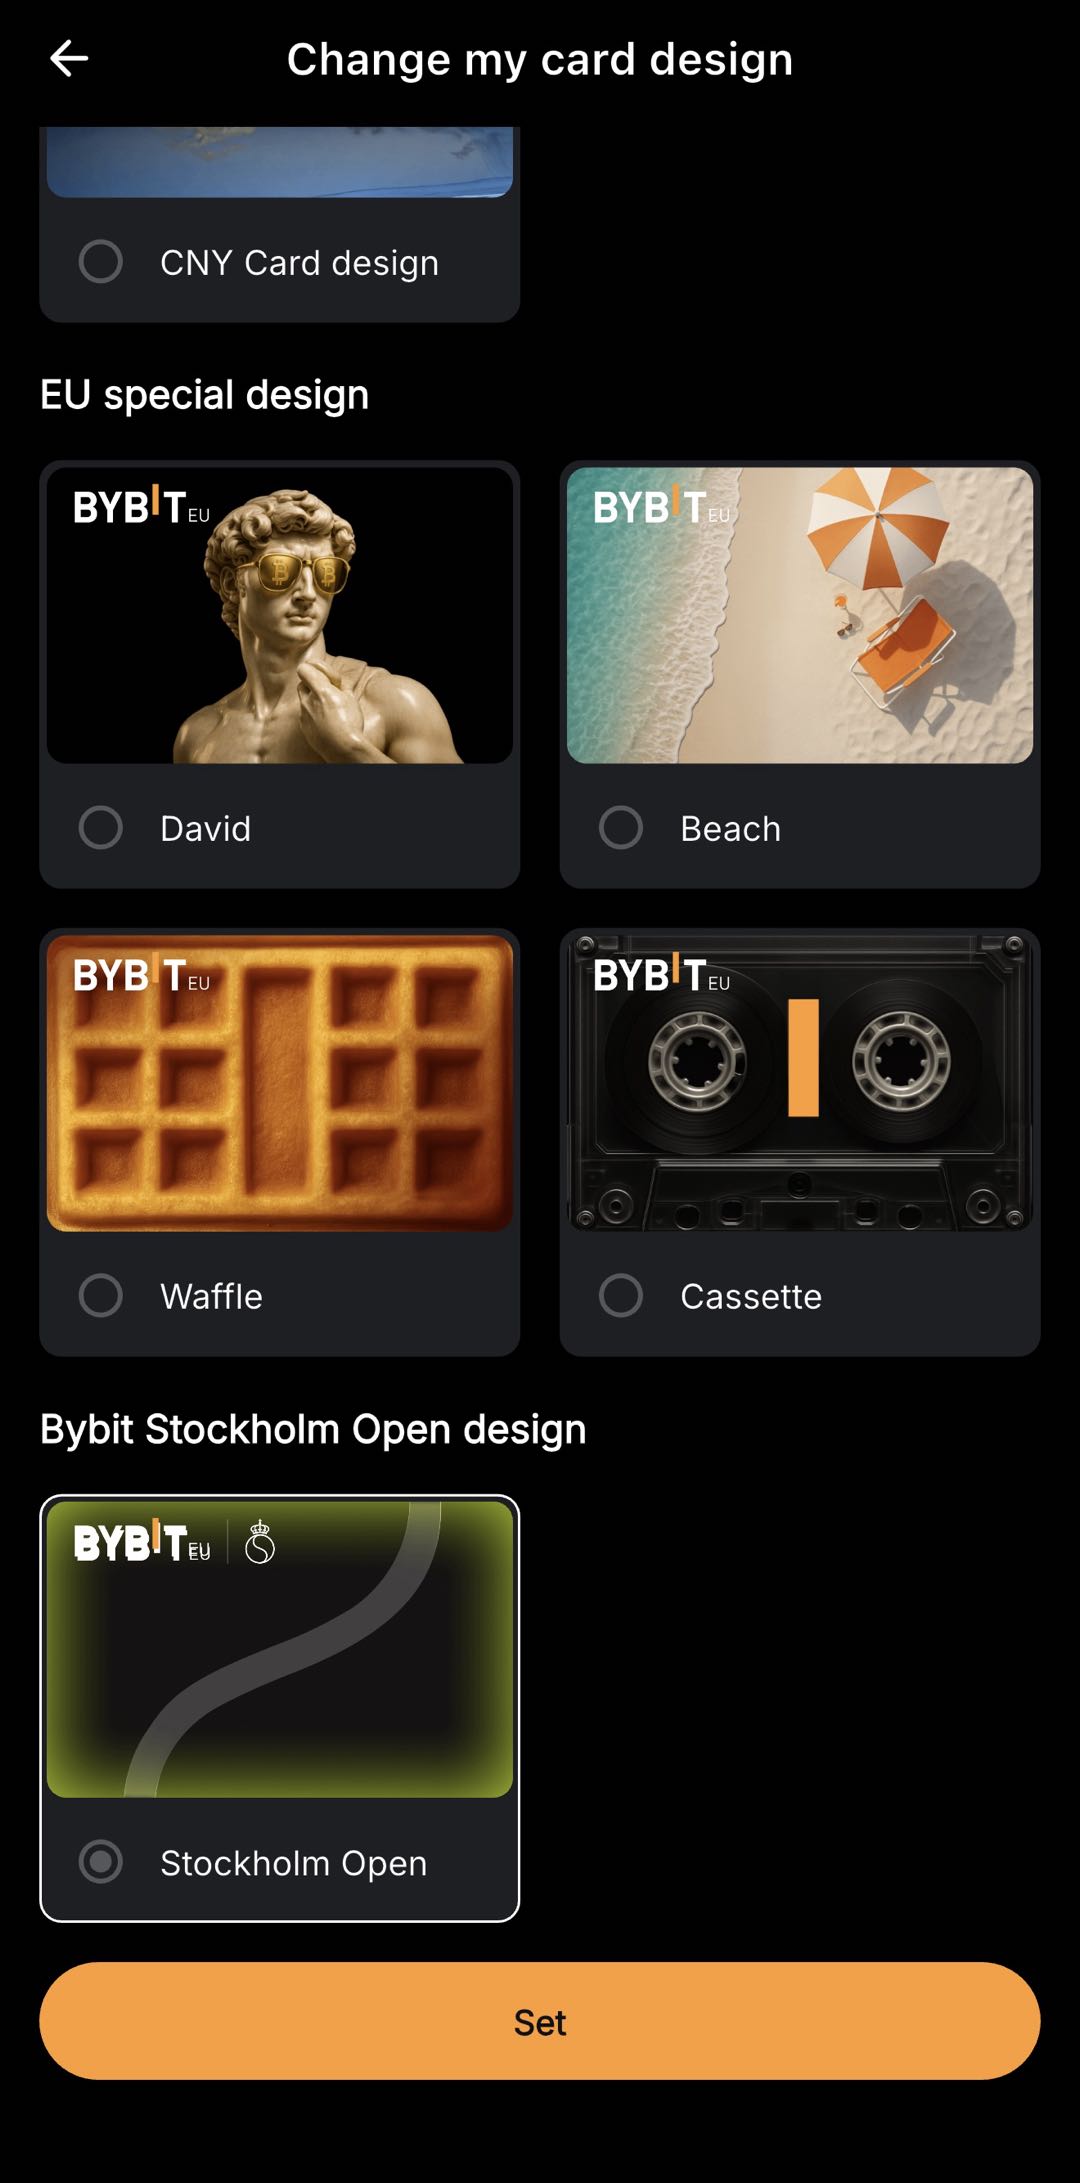
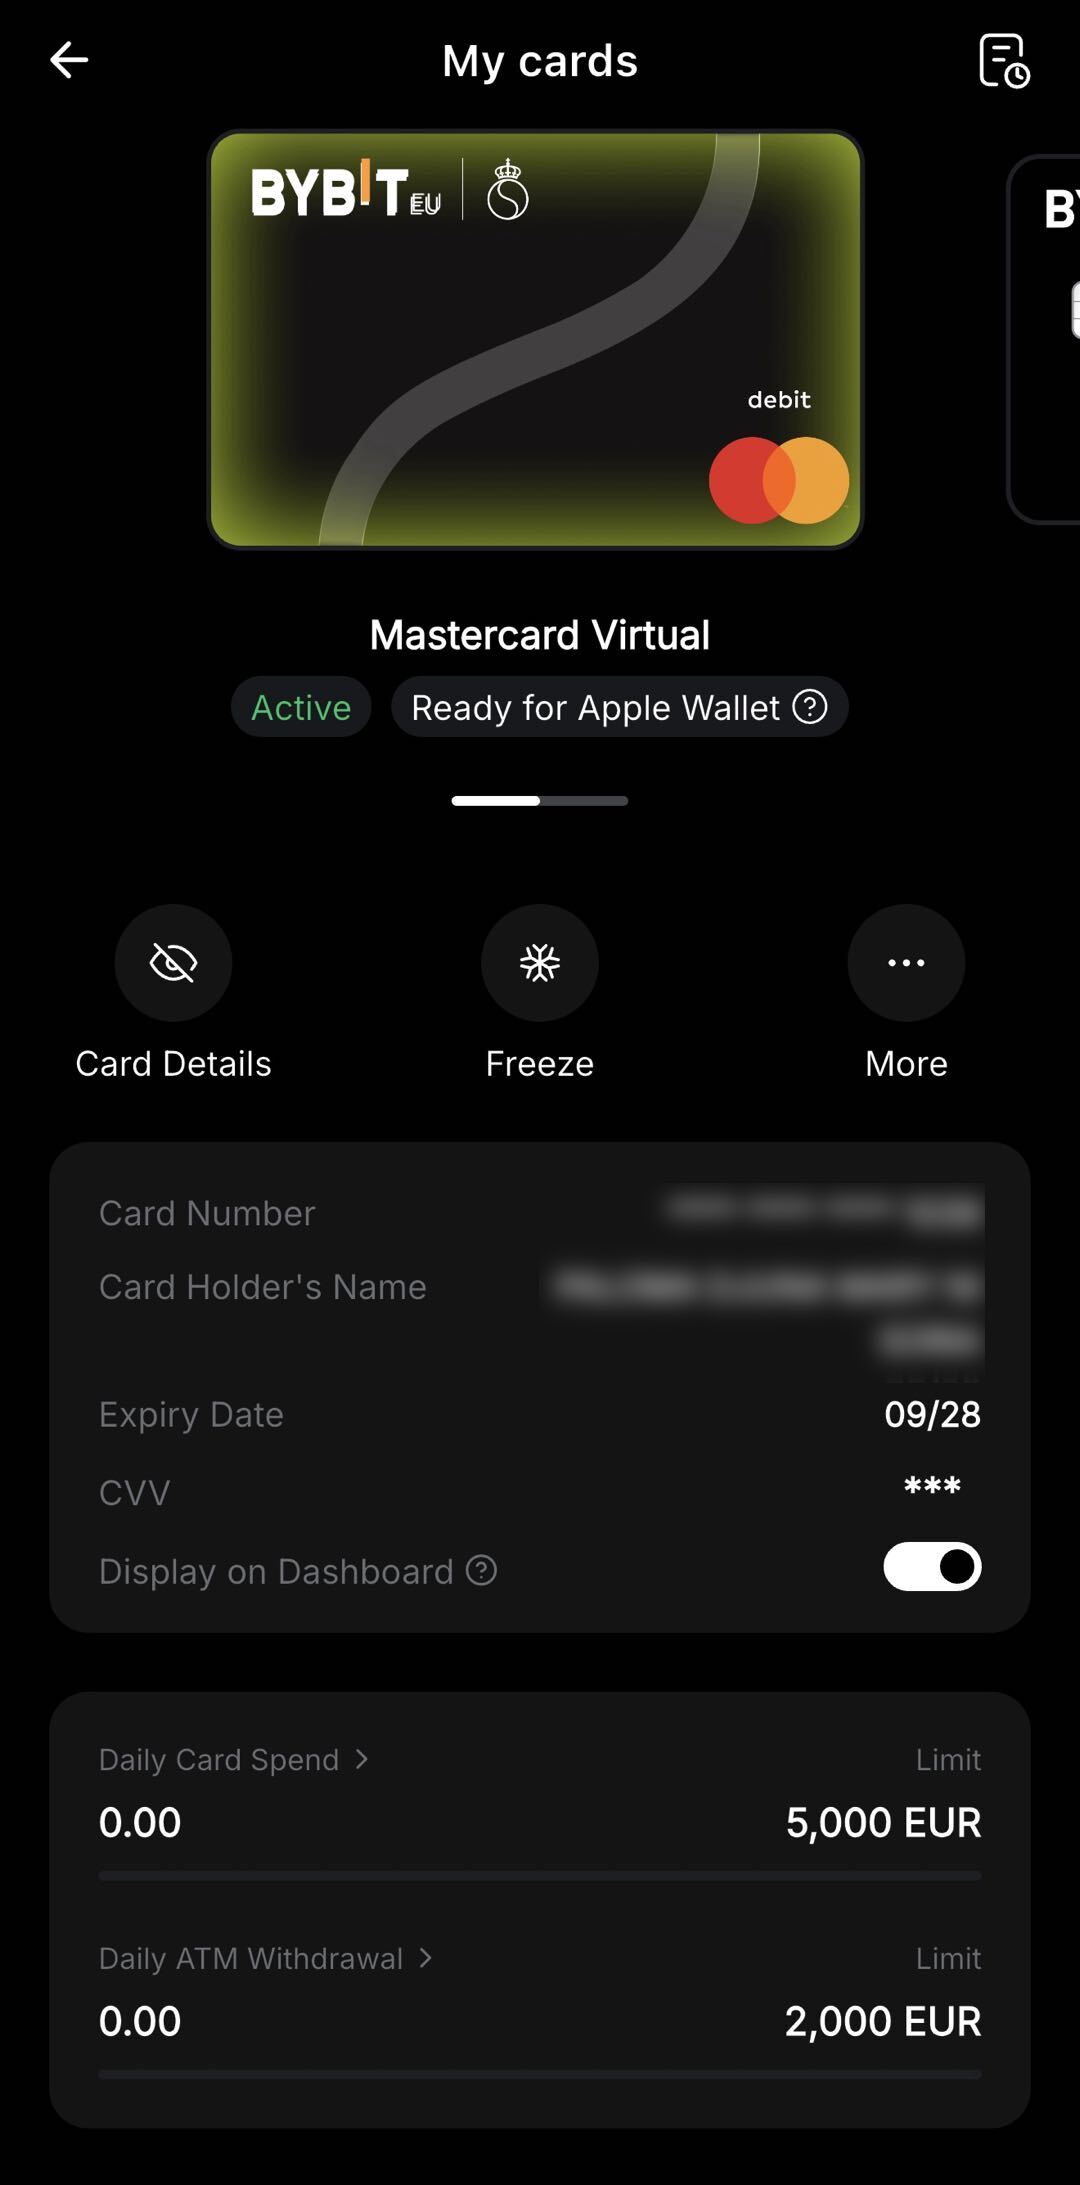
Naast functionaliteit bieden sommige uitgevers aanpasbare virtuele kaartontwerpen, waardoor gebruikers het visuele uiterlijk van hun kaart kunnen personaliseren binnen een digitale wallet of app-interface. Dit kan thematische ontwerpen omvatten die gekoppeld zijn aan evenementen, partnerschappen of seizoensgebonden campagnes. Bijvoorbeeld, het virtuele kaartontwerp van de Bybit Stockholm Open kan worden opgehaald door naar het Kaartdashboard te navigeren, "Mijn Kaarten" te selecteren, op "Meer" te tikken, vervolgens op "Kaartontwerp" en het gewenste virtuele kaartontwerp te kiezen uit de beschikbare opties.
Waar rekening mee te houden bij het kiezen van een virtuele kaart
Niet alle virtuele kaarten zijn hetzelfde. Bij het evalueren van opties kunnen gebruikers overwegen:
Factor | Waar je op moet letten |
|---|---|
Kosten | Kosten voor kaartuitgifte, transactiekosten, valutaomrekeningskosten en eventuele maandelijkse onderhoudskosten |
Stortingsopties | Of de kaart kan worden opgeladen via bankoverschrijving, digitale activa of andere methoden. |
Ondersteunde netwerken | Met welk netwerk de kaart werkt |
Bestedingslimieten | Dagelijkse, maandelijkse of per transactie limieten die van toepassing zijn. |
Geografische beschikbaarheid | Of de kaart beschikbaar is in uw specifieke woonland binnen de EER. |
regelgevende status | Of de uitgevende instelling is geautoriseerd door een bevoegde autoriteit binnen de EER |
App-functies | Realtime meldingen, bestedingsanalyse, mogelijkheid om de kaart te blokkeren en deblokkeren |
Spotlight: Bybit Stockholm Open virtuele kaart
Als voorbeeld van hoe virtuele kaarten naast extra functies kunnen worden aangeboden, heeft Bybit EU een virtueel kaartontwerp in beperkte oplage geïntroduceerd in samenwerking met het Stockholm Open tennistoernooi. De Bybit Card is beschikbaar voor in aanmerking komende, identiteitsverifieerde Bybit EU-gebruikers in EER-landen waar Bybit EU-diensten toegankelijk zijn (met uitzondering van Malta). De Stockholm Open virtuele kaart is een specifieke ontwerpvariant van de Bybit Card. Belangrijke kenmerken van dit aanbod, zoals beschreven in depromotievoorwaarden:
Limited-edition design met tennisthema.De virtuele kaart is voorzien van een Stockholm Open-toernooi-ontwerp, beschikbaar gedurende een beperkte promotieperiode.
Cashback op Stockholm Open-tickets.Bybit Card houders die hun kaart gebruiken om tickets voor Stockholm Open 2026 te kopen via de officiële website, kunnen tot 15% cashback ontvangen, onderhevig aan een maximum van €300 per gebruiker en een totale pool van 80 tickets op basis van wie het eerst komt, wie het eerst maalt.
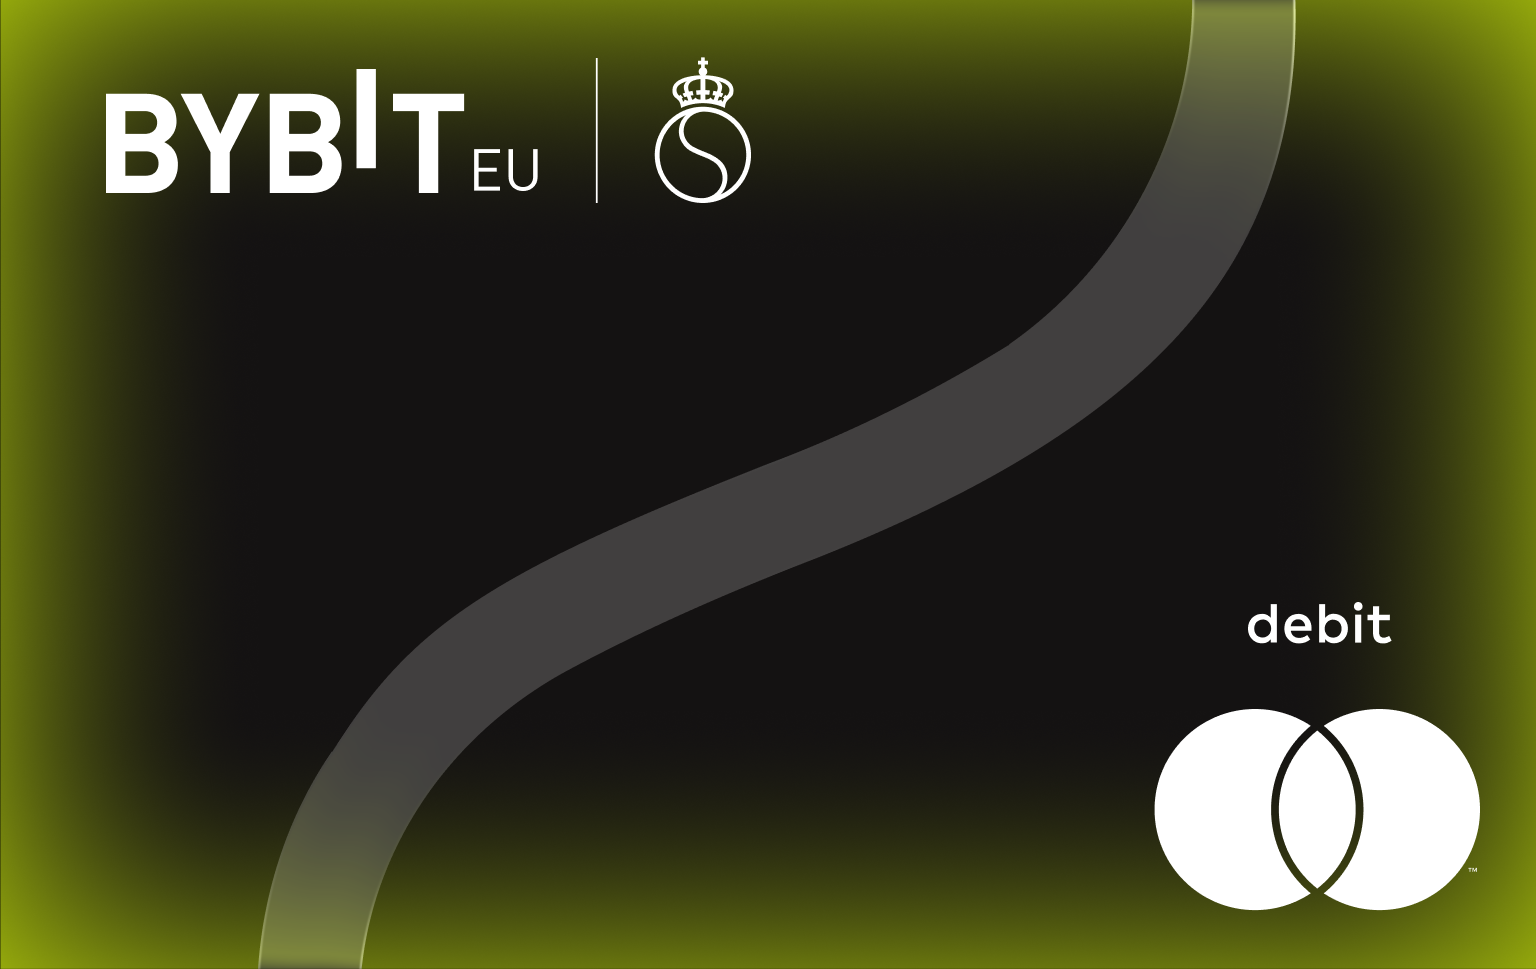
De virtuele Stockholm Open-kaart is niet overdraagbaar en de bijbehorende specifieke promotievoordelen kunnen niet worden ingewisseld voor standaard Bybit Card-ontwerpen. Cashback wordt uitgekeerd in USDC of BTC, naar keuze van de gebruiker, en binnen vier werkdagen na de in aanmerking komende transactie bijgeschreven op het financieringsaccount van de gebruiker. De volledige algemene voorwaarden, inclusief de deelnamevereisten en de data van de actieperiode, zijn beschikbaar op deBybit EU Stockholm Open pagina.
Regelgevende context voor virtuele kaarten in EER-landen
Virtuele kaarten uitgegeven binnen de EER vallen onder regelgevingskaders die van toepassing zijn op elektronisch geld en betaaldiensten. Onder de Richtlijn betaaldiensten (PSD2) moeten kaartuitgevers voldoen aan vereisten met betrekking tot sterke klantauthenticatie, transparantie van kosten en geschillenbeslechting.Wanneer een virtuele kaart is gekoppeld aan crypto-activadiensten, kunnen aanvullende wettelijke vereisten van toepassing zijn. Onder de Verordening Markten in Crypto-Assets (MiCAR) moeten aanbieders van crypto-activadiensten die actief zijn in EER-landen, over de juiste vergunning beschikken en voldoen aan vereisten met betrekking tot consumentenbescherming, governance en transparantie.Gebruikers dienen te verifiëren dat hun kaartuitgever is gemachtigd door een bevoegde autoriteit in de EER en te begrijpen hoe hun gelden worden aangehouden en beschermd.
De streep eronder
Een virtuele kaart is een digitale betaalkaart die de functionaliteit biedt van een traditionele bankpas, zonder dat een fysieke plastic kaart nodig is. Deze kan snel worden uitgegeven, gebruikt worden voor online transacties en volledig beheerd worden via Digital Platforms. Voor consumenten in EER-landen die online winkelen, abonnementen beheren of de voorkeur geven aan digitale financiële tools, bieden virtuele kaarten een praktische en flexibele betaalmethode. Bij het kiezen van een virtuele kaart is het de moeite waard om te kijken naar de kostenstructuur van de uitgever, de regelgevende Status, ondersteunde financieringsmethoden en beschikbare functies. Zoals bij elk financieel product, dienen gebruikers de toepasselijke voorwaarden te beoordelen en na te gaan of het product voldoet aan hun specifieke behoeften.
Veelgestelde Vragen
Wat is een virtuele kaart?
Een virtuele kaart is een uitsluitend digitale betaalkaart met een eigen kaartnummer, vervaldatum en CVV. Het functioneert als een traditionele debetkaart voor online transacties, maar heeft geen fysieke plastic vorm.
Is een virtuele kaart veilig voor online betalingen?
Een virtuele kaart kan extra beveiliging bieden voor online betalingen, omdat deze een apart kaartnummer biedt dat losstaat van het primaire Bank-account van een gebruiker. Sommige uitgevers staan ook bestedingslimieten of eenmalige kaartnummers toe, wat de blootstelling kan verminderen in geval van een datalek.
Hoe snel kan ik een virtuele kaart krijgen?
Virtuele kaarten worden doorgaans uitgegeven op de dag van een succesvolle aanvraag en identiteitsverificatie. Er is geen levertijd omdat de kaart alleen in digitale vorm bestaat.
Kan ik een virtuele kaart in fysieke winkels gebruiken?
Een virtuele kaart kan over het algemeen worden toegevoegd aan een mobiele wallet (Apple Pay, Google Pay) en gebruikt worden voor contactloze betalingen in winkels bij terminals die mobiele wallet transacties accepteren.
Kan ik een virtuele kaart opwaarderen met Digital Assets?
Sommige kaartuitgevers, waaronder aanbieders van diensten voor digitale activa die zijn toegelaten in EER-landen, staan gebruikers toe om hun virtuele kaart op te waarderen met crypto. Het crypto-saldo wordt doorgaans op het moment van de transactie omgezet in fiat-valuta.
Investeren in crypto-assets brengt risico's met zich mee, waaronder een hoge volatiliteit en het mogelijke verlies van kapitaal. Informeer uzelf grondig over de risico's voordat u een investeringsbeslissing neemt. De informatie in dit artikel is uitsluitend bedoeld voor educatieve en informatieve doeleinden en mag niet worden opgevat als financieel of beleggingsadvies.