
Czym jest karta wirtualna: jak działa, jak ją uzyskać i jak z niej korzystać
Podsumowanie AI
Pokaż więcej
Poznaj treść artykułu i oceń nastroje rynkowe w zaledwie 30 sekund!
Karta wirtualna to cyfrowa wersja karty płatniczej, która istnieje wyłącznie w formie elektronicznej. W pierwszej połowie 2025 roku łączna liczba płatności bezgotówkowych w strefie euro osiągnęła 77,7 miliarda, co stanowi wzrost o 7,7% w porównaniu z pierwszą połową 2024 roku, o łącznej wartości 116,0 biliona euro, wedługstatystyki płatności opublikowane przez Europejski Centralny BankWraz z przyspieszaniem transakcji cyfrowych na terenie Europejskiego Obszaru Gospodarczego (EOG), karty wirtualne stały się praktycznym narzędziem dla konsumentów, którzy chcą mieć natychmiastowy dostęp do metody płatności bez konieczności oczekiwania na dostarczenie fizycznej karty. Artykuł wyjaśnia, czym jest karta wirtualna i jakie są powszechne sposoby jej wykorzystania do codziennych wydatków, prezentując potencjalne funkcje na przykładzie karty wirtualnej Bybit Stockholm Open.
Kluczowe wnioski
Karta wirtualna to cyfrowa karta płatnicza z własnym numerem karty, datą ważności i kodem bezpieczeństwa, używana wyłącznie do transakcji internetowych i cyfrowych.
Karty wirtualne mogą być zazwyczaj wydawane natychmiastowo i zarządzane za pośrednictwem aplikacji mobilnej lub Plateforme internetowej, co sprawia, że są one dostępne bez konieczności oczekiwania na fizyczną dostawę.
Mogą one oferować dodatkową kontrolę nad wydatkami online dzięki funkcjom takim jak limity wydatków oraz możliwość cyfrowego zablokowania lub wymiany karty.
Czym jest karta wirtualna?
Karta wirtualna to karta płatnicza, która nie ma fizycznej formy. Składa się z numeru karty, daty ważności i kodu CVV, podobnie jak tradycyjna karta debetowa lub kredytowa, ale istnieje wyłącznie w formacie cyfrowym. Użytkownicy mogą zazwyczaj przeglądać swoją kartę wirtualną i zarządzać nią za pośrednictwem aplikacji mobilnej lub Plateforme internetowej. Karty wirtualne działają w oparciu o uznane sieci kart i mogą być zazwyczaj używane wszędzie tam, gdzie akceptowane są płatności kartą online. Są one powiązane ze źródłem finansowania, którym może być konto w Bank, portfel cyfrowy lub, w niektórych przypadkach, Saldo aktywów Krypto, które jest przeliczane na Waluta fiat w momencie transakcji. Koncepcja ta nie jest nowa — Mastercard i Visa wspierają wydawanie kart wirtualnych od ponad dekady, a Bybit Card, oparta na sieci Mastercard, jest jednym z przykładów takiej infrastruktury w działaniu. Adopcja przyspieszyła w ostatnich latach wraz z rozwojem handlu cyfrowego i usług finansowych typu mobile-first.
Jak działa wirtualna karta
Mechanizm działania karty wirtualnej jest prosty:
Użytkownik składa wniosek o kartę wirtualną za pośrednictwem wydawcy karty lub Plateforme, która ją oferuje.
Po zatwierdzeniu, szczegóły karty (numer, data ważności, CVV) są generowane cyfrowo i wyświetlane w aplikacji lub na Plateforme.
Użytkownik dodaje kartę do portfela cyfrowego (takiego jak Apple Pay lub Google Pay) lub wprowadza dane ręcznie podczas dokonywania płatności online.
Gdy transakcja jest inicjowana, sieć kartowa przetwarza płatność za pomocą powiązanego źródła finansowania.
Transakcja pojawia się w historii konta użytkownika, zazwyczaj w czasie rzeczywistym.
Ze względu na brak fizycznej karty, karty wirtualne są często wydawane w ciągu kilku minut od złożenia wniosku. Eliminuje to standardowy czas oczekiwania na dostawę związany z kartami plastikowymi, który może wynosić kilka dni roboczych lub dłużej, w zależności od jurysdykcji.
Dlaczego ludzie korzystają z kart wirtualnych
Kilka praktycznych czynników przyczyniło się do rosnącej adopcji kart wirtualnych wśród konsumentów w krajach EOG.
Błyskawiczny dostęp
Karty wirtualne są zazwyczaj dostępne natychmiast po zatwierdzeniu. Nie ma potrzeby oczekiwania na dostawę pocztową, co jest szczególnie istotne dla użytkowników potrzebujących szybkiej metody płatności, na przykład przy rejestracji w usłudze cyfrowej lub dokonywaniu pilnego zakupu.
Bezpieczniejsze dla płatności online
Karty wirtualne mogą stanowić warstwę separacji pomiędzy głównym kontem użytkownika a sprzedawcami internetowymi. Niektórzy wydawcy umożliwiają użytkownikom generowanie numerów kart jednorazowego użytku lub ustalanie limitów wydatków dla każdej karty. Według raportu Europejskiego Banku Centralnego Bank z 2023 roku na temat oszustw kartowych, oszustwa typu „karta niedostępna” (transakcje dokonywane online bez fizycznej karty) stanowiły większość oszukańczych transakcji kartowych w strefie euro. Narzędzia ograniczające ekspozycję, takie jak karty wirtualne z konfigurowalnymi limitami wydatków, mogą przyczynić się do zmniejszenia tego ryzyka.
Łatwe w zarządzaniu i wymianie
Jeśli numer wirtualnej karty zostanie naruszony, można go zazwyczaj natychmiast zablokować lub wymienić za pośrednictwem aplikacji Plateforme wydającej kartę. Nie ma potrzeby czekać na wymianę karty wysyłaną pocztą, a główne konto użytkownika pozostaje nienaruszone.
Subskrypcje
Serwisy streamingowe, subskrypcje oprogramowania, usługi przechowywania danych w chmurze i inne cykliczne płatności cyfrowe można powiązać z kartą wirtualną. Niektórzy użytkownicy wolą przeznaczyć dedykowaną kartę wirtualną na subskrypcje, co ułatwia śledzenie cyklicznych obciążeń i anulowanie usług poprzez proste zablokowanie powiązanej karty.
Rezerwacje podróży
Loty, zakwaterowanie i wynajem samochodów można zarezerwować online za pomocą karty wirtualnej. Dla użytkowników, którzy wolą nie ujawniać danych swojej głównej karty Bank wielu platformom podróżniczym, karta wirtualna stanowi praktyczną alternatywę.
Zakupy cyfrowe
Zakupy w sklepach z aplikacjami, przedmioty w grach, treści cyfrowe oraz inne transakcje realizowane wyłącznie online doskonale nadają się do płatności kartami wirtualnymi.
Jak ubiegać się o kartę wirtualną
Proces wnioskowania o kartę wirtualną różni się w zależności od wydawcy, ale zazwyczaj przebiega według podobnego schematu:
Załóż konto w Plateforme wydającej karty lub instytucji finansowej.
Ukończ weryfikację tożsamości zgodnie z wymogami wydawcy i obowiązującymi przepisami. W krajach EOG zazwyczaj wiąże się to z procedurami Know Your Customer (KYC) zgodnymi z wymogami dotyczącymi przeciwdziałania praniu pieniędzy.
Wybierz opcję karty wirtualnej w obrębie Plateforme.
Po zatwierdzeniu dane karty są generowane i wyświetlane cyfrowo.
Dodaj kartę do portfela cyfrowego lub skorzystaj z danych karty bezpośrednio w transakcjach internetowych.
Niektóre platformy umożliwiają również użytkownikom zasilanie ich wirtualnej karty za pomocą cyfrowych aktywów, działając jako karta debetowa krypto, na przykład:Karta Bybit EU. W takich przypadkach saldo krypto-aktywa jest zazwyczaj przeliczane na walutę fiat (taką jak EUR) w momencie transakcji, co oznacza, że sprzedawca otrzymuje standardową płatność w walucie fiat.
Konfigurowalne projekty kart
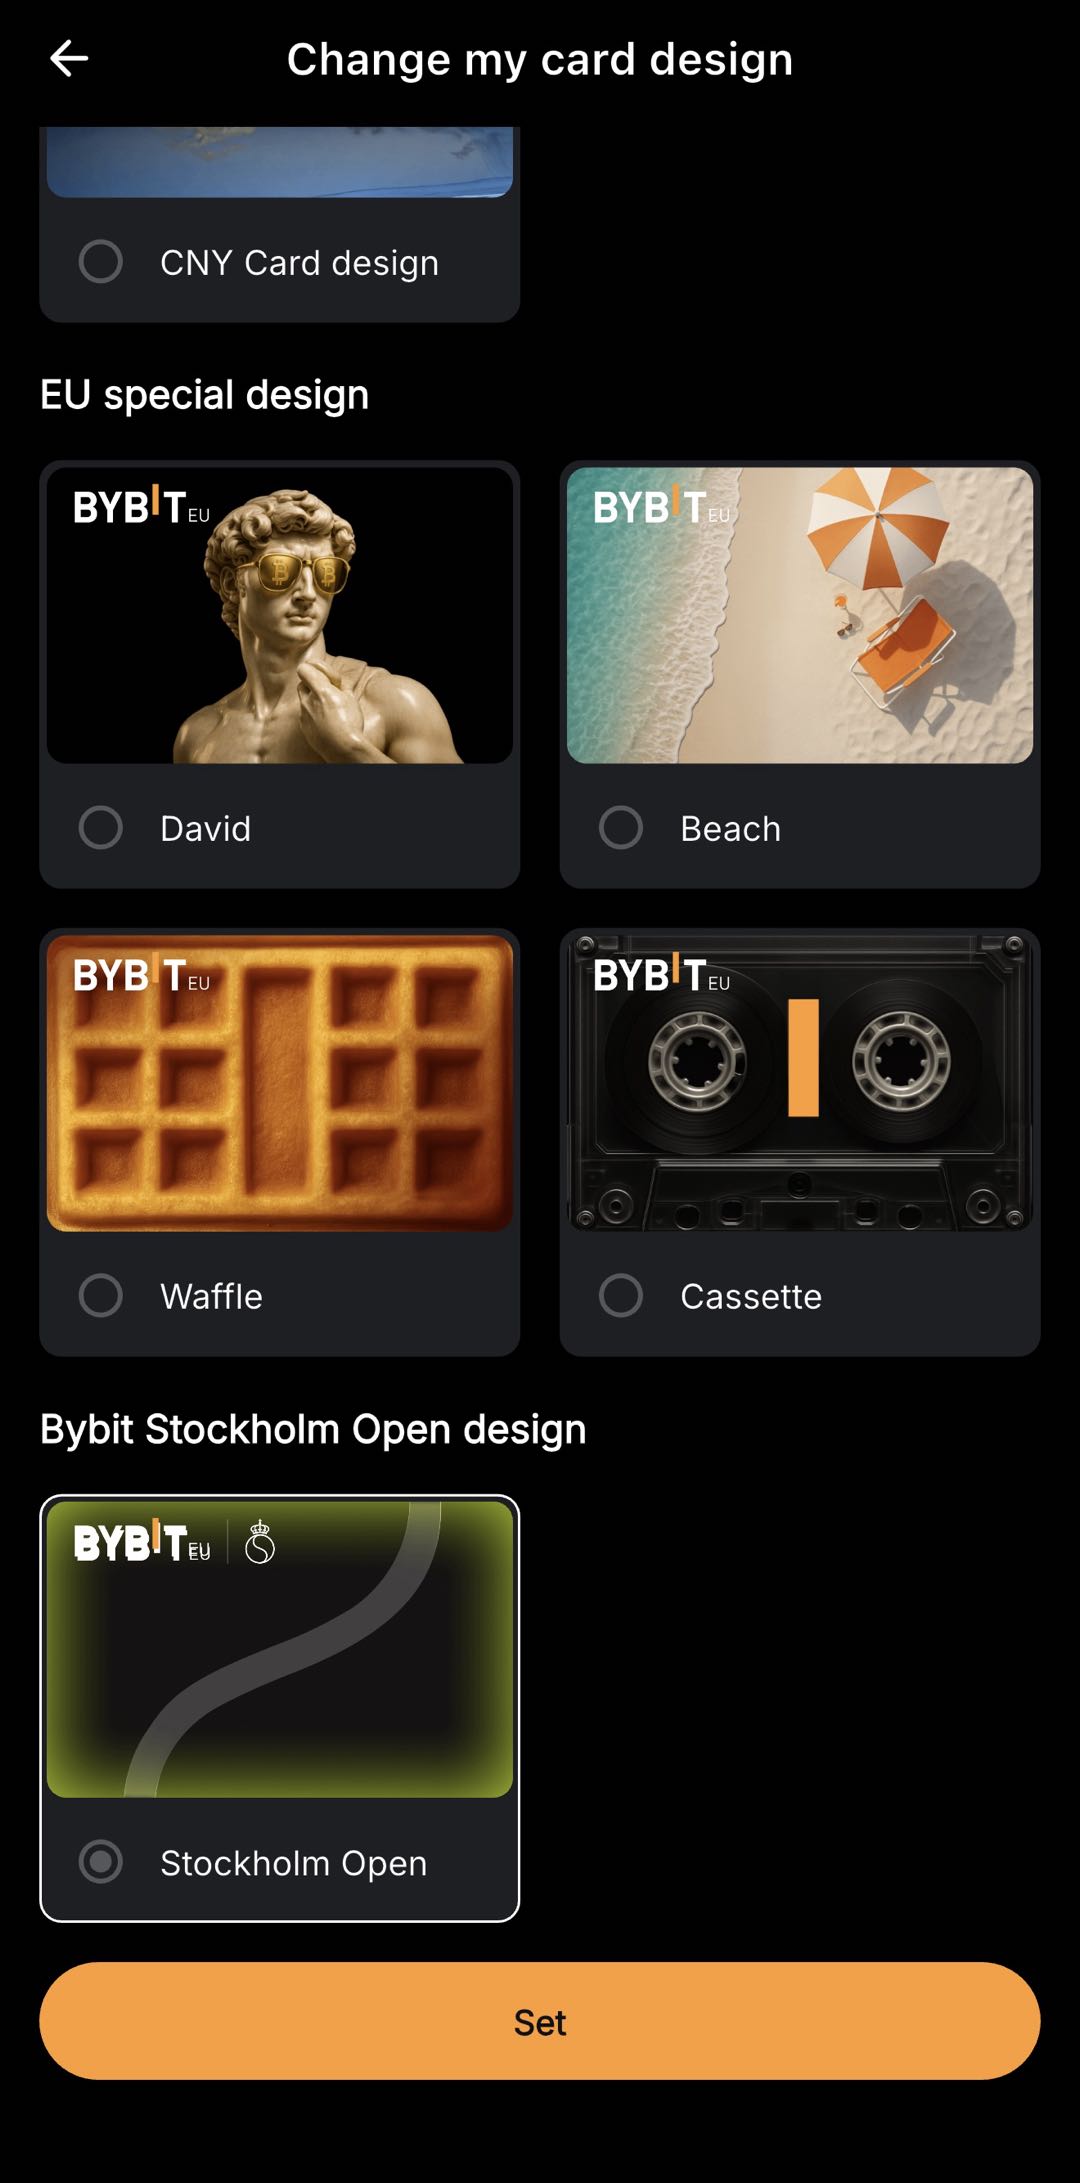
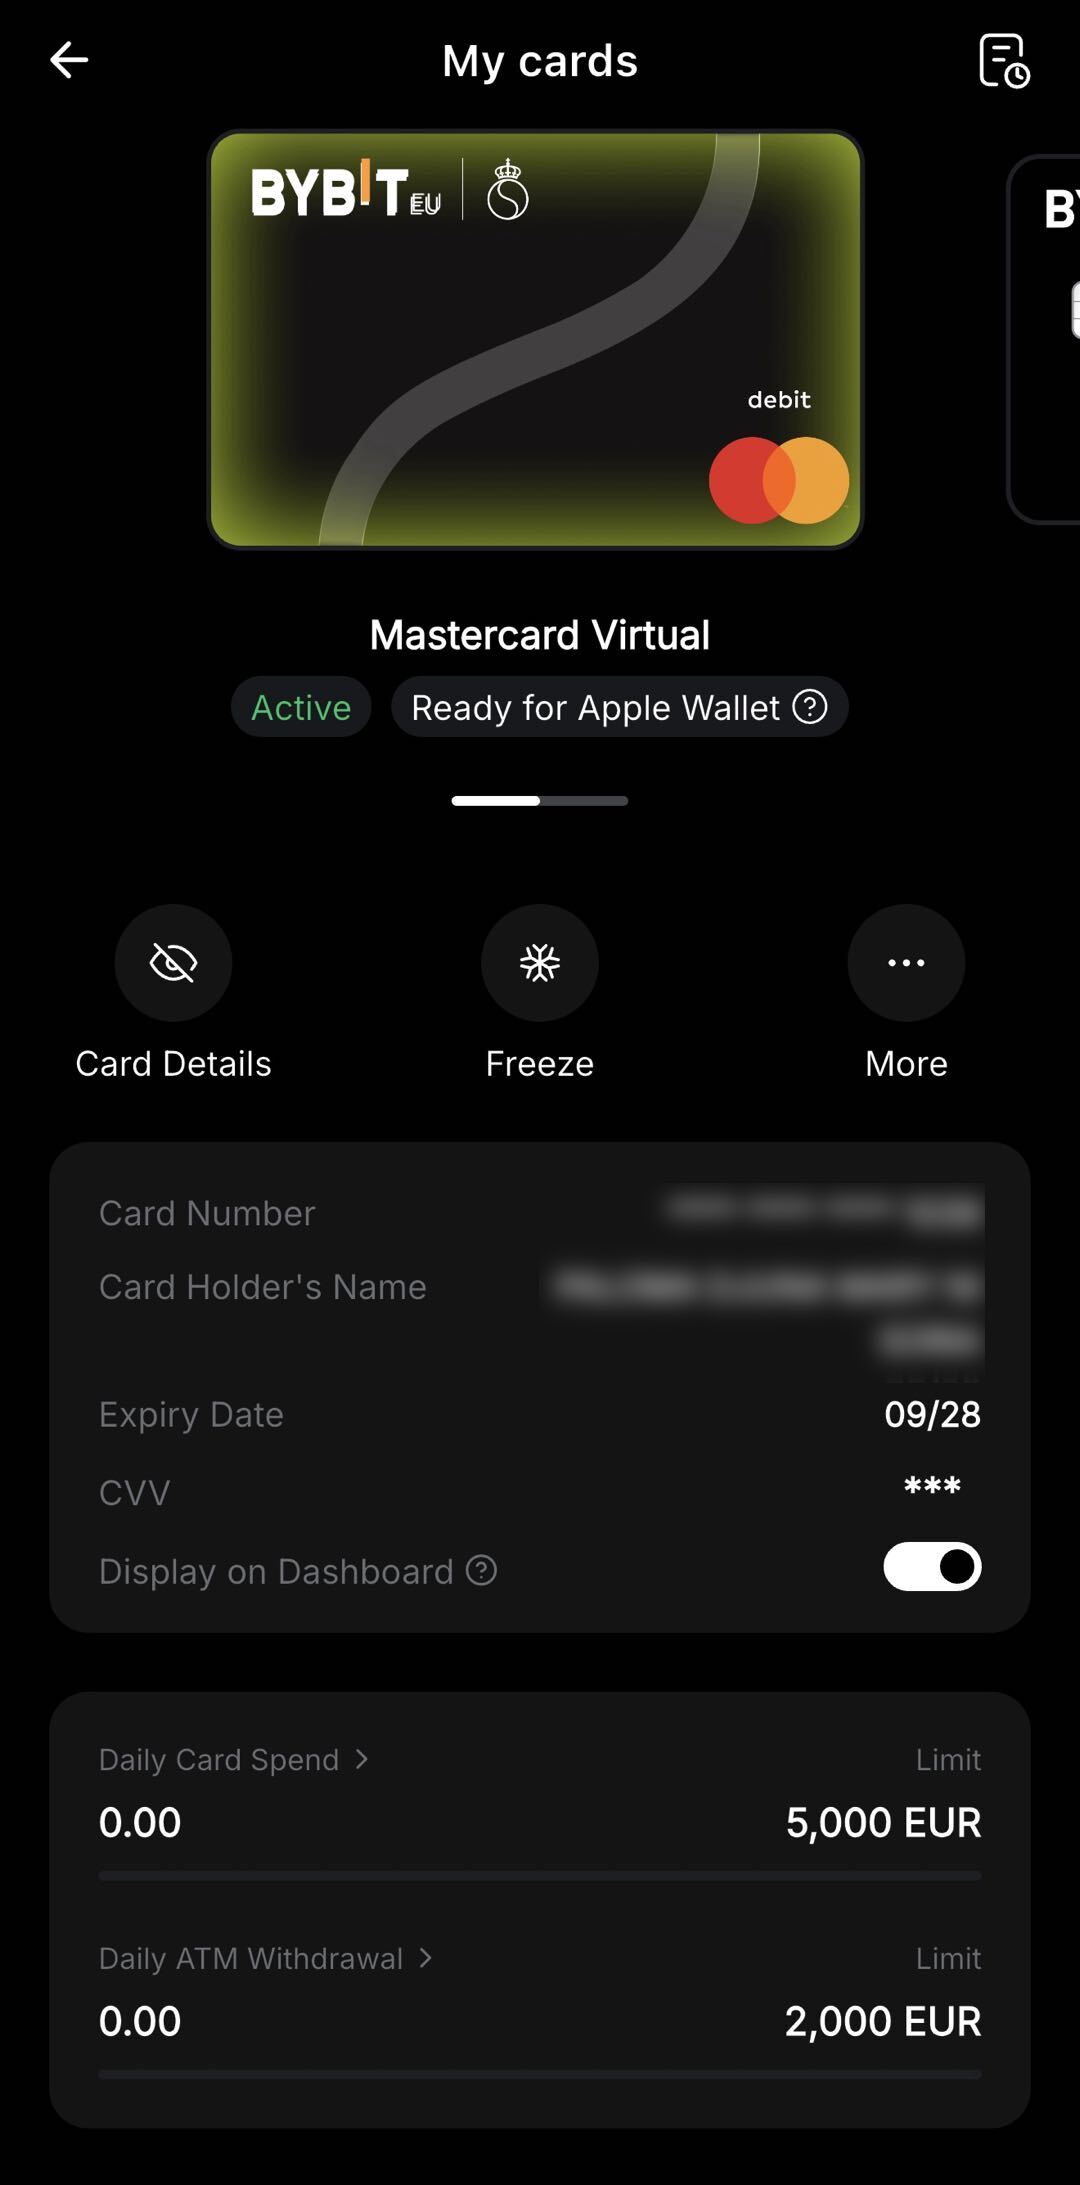
Poza samą funkcjonalnością niektórzy wydawcy oferują konfigurowalne wzory kart wirtualnych, co pozwala użytkownikom na personalizację wyglądu ich karty w portfelu cyfrowym lub interfejsie aplikacji. Może to obejmować wzory tematyczne powiązane z wydarzeniami, partnerstwami lub kampaniami sezonowymi. Na przykład wzór karty wirtualnej Bybit Stockholm Open można ustawić, przechodząc do panelu karty, wybierając „Moje karty”, dotykając „Więcej”, a następnie „Wzór karty” i wybierając preferowany projekt karty wirtualnej z dostępnych Options.
Na co zwrócić uwagę przy wyborze karty wirtualnej
Nie wszystkie karty wirtualne są takie same. Podczas oceny Options użytkownicy mogą chcieć wziąć pod uwagę:
Czynnik | Na co zwrócić uwagę |
|---|---|
Opłaty | Opłaty za wydanie karty, opłaty transakcyjne, opłaty za przewalutowanie oraz wszelkie miesięczne opłaty za obsługę |
Finansowanie Options | Czy kartę można zasilić przelewem bankowym, aktywami cyfrowymi lub innymi metodami? |
Obsługiwane sieci | W której sieci działa karta |
Limity wydatków | Obowiązujące limity dzienne, miesięczne lub na transakcję |
Dostępność geograficzna | Czy karta jest dostępna w Twoim konkretnym kraju zamieszkania w EOG |
Status regulacyjny | Czy emitent posiada zezwolenie właściwego organu w EOG |
Funkcje aplikacji | Powiadomienia w czasie rzeczywistym, analiza wydatków, możliwość blokowania i odblokowywania karty |
Spotlight: Wirtualna karta Bybit Stockholm Open
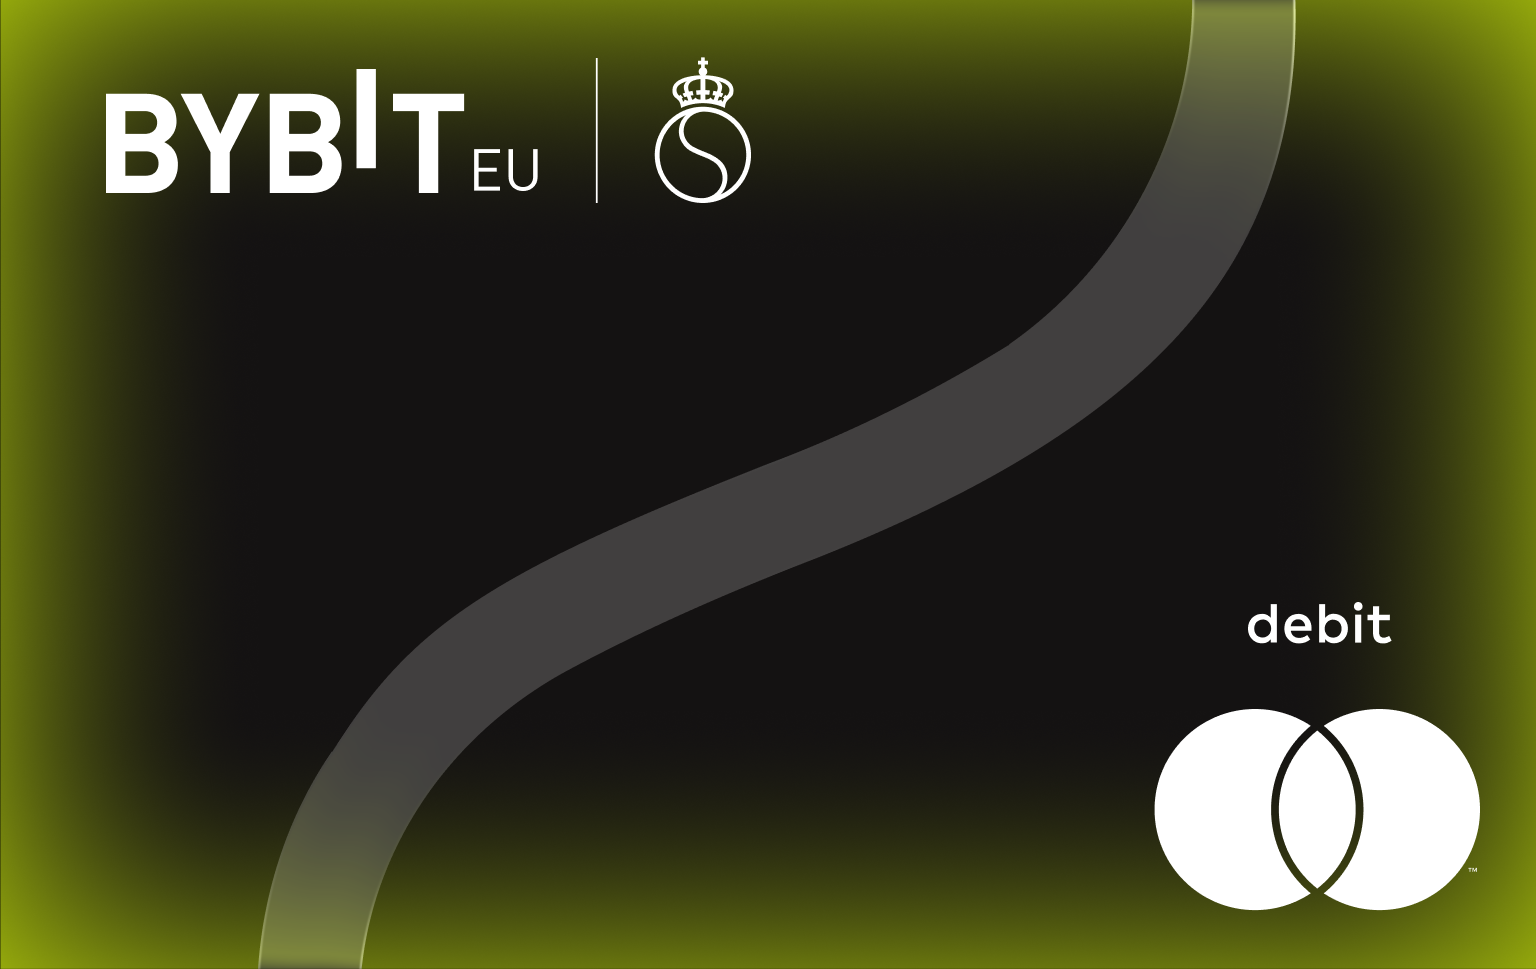
Jako przykład tego, jak karty wirtualne mogą być oferowane wraz z dodatkowymi funkcjami, Bybit EU wprowadziło limitowaną edycję wirtualnej karty w partnerstwie z turniejem tenisowym Stockholm Open. Karta Bybit Card jest dostępna dla kwalifikujących się, zweryfikowanych pod kątem tożsamości użytkowników Bybit EU w krajach EOG, w których usługi Bybit EU są dostępne (z wyłączeniem Malty). Wirtualna karta Stockholm Open to specyficzny wariant projektu Bybit Card. Kluczowe cechy tej oferty, zgodnie z opisem wWarunki promocji:
Limitowany design o tematyce tenisowej.Wirtualna karta posiada wzór turnieju Stockholm Open, dostępny przez ograniczony okres promocyjny.
Cashback za bilety na Stockholm Open.Posiadacze Bybit Card, którzy użyją swojej karty do zakupu biletów na Stockholm Open 2026 za pośrednictwem oficjalnej strony internetowej, mogą otrzymać do 15% cashbacku, z zastrzeżeniem limitu 300 € na użytkownika oraz łącznej puli 80 biletów, zgodnie z zasadą kolejności zgłoszeń.
Wirtualna karta Stockholm Open jest niezbywalna, a jej specyficzne korzyści promocyjne nie mogą być realizowane na standardowych projektach Bybit Card. Zwrot gotówki jest dystrybuowany w USDC lub BTC, według wyboru użytkownika, i przelany na konto finansowania użytkownika w ciągu czterech dni roboczych od kwalifikującej transakcji. Pełne warunki, w tym wymogi kwalifikacyjne i daty okresu promocyjnego, są dostępne naStrona Bybit EU Stockholm Open.
Kontekst regulacyjny dla kart wirtualnych w krajach EOG
Karty wirtualne wydawane w EOG podlegają ramom regulacyjnym mającym zastosowanie do pieniądza elektronicznego i usług płatniczych. Zgodnie z dyrektywą w sprawie usług płatniczych (PSD2) wydawcy kart muszą przestrzegać wymogów dotyczących silnego uwierzytelniania klienta, przejrzystości opłat oraz rozstrzygania sporów. W przypadku gdy karta wirtualna jest powiązana z usługami w zakresie kryptoaktywów, mogą mieć zastosowanie dodatkowe wymogi regulacyjne. Zgodnie z rozporządzeniem w sprawie rynków kryptoaktywów (MiCAR) dostawcy usług w zakresie kryptoaktywów działający w krajach EOG muszą posiadać odpowiednie zezwolenie i przestrzegać wymogów dotyczących ochrony konsumentów, ładu korporacyjnego oraz przejrzystości. Użytkownicy powinni zweryfikować, czy wydawca ich karty posiada zezwolenie właściwego organu w EOG oraz zrozumieć, w jaki sposób ich środki są przechowywane i chronione.
Podsumowanie
Karta wirtualna to cyfrowa karta płatnicza oferująca funkcjonalność tradycyjnej karty debetowej, bez potrzeby posiadania fizycznego, plastikowego nośnika. Może być szybko wydana, używana do transakcji online i zarządzana w całości za pośrednictwem platform cyfrowych. Dla konsumentów z krajów EOG, którzy robią zakupy online, zarządzają subskrypcjami lub preferują narzędzia finansowe skoncentrowane na cyfrowej formie, karty wirtualne oferują praktyczną i elastyczną metodę płatności. Przy wyborze karty wirtualnej warto rozważyć strukturę opłat wydawcy, status regulacyjny, obsługiwane metody zasilania oraz dostępne funkcje. Jak w przypadku każdego produktu finansowego, użytkownicy powinni zapoznać się z obowiązującymi warunkami i ocenić, czy produkt odpowiada ich specyficznym potrzebom.
Najczęściej zadawane pytania
Czym jest karta wirtualna?
Karta wirtualna to karta płatnicza dostępna wyłącznie cyfrowo, posiadająca własny numer karty, datę ważności i kod CVV. Działa ona jak tradycyjna karta debetowa podczas transakcji online, ale nie posiada fizycznej plastikowej formy.
Czy karta wirtualna jest bezpieczna w płatnościach online?
Karta wirtualna może zapewnić dodatkowe bezpieczeństwo płatności online, ponieważ udostępnia oddzielny numer karty od podstawowego konta bankowego użytkownika. Niektórzy wydawcy pozwalają również na ustawienie limitów wydatków lub jednorazowych numerów kart, co może zmniejszyć ryzyko w przypadku naruszenia danych.
Jak szybko mogę otrzymać kartę wirtualną?
Karty wirtualne są zazwyczaj wydawane w ciągu dnia od pomyślnego złożenia wniosku i weryfikacji tożsamości. Czas dostawy nie występuje, ponieważ karta istnieje wyłącznie w formie cyfrowej.
Czy mogę używać karty wirtualnej w sklepach stacjonarnych?
Kartę wirtualną zazwyczaj można dodać do portfela mobilnego (Apple Pay, Google Pay) i używać jej do płatności zbliżeniowych w sklepach na terminalach akceptujących transakcje mobilne.
Czy mogę zasilić wirtualną kartę cyfrowymi aktywami?
Niektórzy wydawcy kart, w tym dostawcy usług w zakresie aktywów cyfrowych upoważnieni w krajach EOG, umożliwiają użytkownikom zasilanie kart wirtualnych przy użyciu krypto. Saldo krypto jest zazwyczaj przeliczane na walutę fiat w momencie dokonywania transakcji.
Inwestowanie w krypto‑aktywa wiąże się z ryzykiem, w tym wysoką zmiennością i potencjalną utratą kapitału. Dokładnie zapoznaj się z ryzykiem przed podjęciem decyzji inwestycyjnej. Informacje zawarte w tym artykule służą wyłącznie celom edukacyjnym i informacyjnym i nie powinny być traktowane jako porada finansowa lub inwestycyjna.