
Ce este un card virtual: cum funcționează, cum să obții unul și cum să îl folosești
Rezumat IA
Afișează mai multe
În doar 30 de secunde, îți faci o idee despre ce este vorba în articol și care este sentimentul pieței!
Un card virtual este o versiune digitală a unui card de plată care există doar în format electronic. În prima jumătate a anului 2025, numărul total de plăți fără numerar în zona euro a atins 77,7 miliarde, o creștere de 7,7% comparativ cu prima jumătate a anului 2024, cu o valoare totală de 116,0 trilioane EUR, conformstatistici privind plățile publicate de Banca Centrală EuropeanăPe măsură ce tranzacțiile digitale accelerează în Spațiul Economic European (SEE), cardurile virtuale au devenit un instrument practic pentru consumatorii care doresc acces instantaneu la o metodă de plată, fără a aștepta sosirea unui card fizic. Acest articol explică ce este un card virtual și modurile comune în care oamenii îl folosesc pentru cheltuieli zilnice, prezentând funcționalități posibile cu exemplul cardului virtual Bybit Stockholm Open.
Idei principale
Un card virtual este un card de plată digital cu propriul număr de card, dată de expirare și cod de securitate, utilizat exclusiv pentru tranzacții online și digitale.
Cardurile virtuale pot fi emise de obicei instantaneu și gestionate printr-o aplicație mobilă sau o platformă web, făcându-le accesibile fără a aștepta livrarea fizică.
Pot oferi control suplimentar asupra cheltuielilor online prin funcționalități precum limite de cheltuieli și posibilitatea de a bloca sau înlocui cardul în mod digital.
Ce este un card virtual?
Un card virtual este un card de plată care nu are formă fizică. Acesta constă dintr-un număr de card, data expirării și codul CVV, la fel ca un card de debit sau de credit tradițional, dar există doar în format digital. Utilizatorii pot, de regulă, să își vizualizeze și să își gestioneze cardul virtual printr-o aplicație mobilă sau o platformă online. Cardurile virtuale funcționează pe rețele de carduri consacrate și pot fi utilizate, în general, oriunde sunt acceptate plățile online cu cardul. Acestea sunt asociate unei surse de finanțare, care poate fi un cont bancar, un portofel digital sau, în unele cazuri, un sold de active cripto care este convertit în fiduciar la momentul tranzacției. Conceptul nu este nou — Mastercard și Visa au susținut emiterea de carduri virtuale de peste un deceniu, iar Bybit Card, susținut de rețeaua Mastercard, este un exemplu al acestei infrastructuri în acțiune. Adoptarea s-a accelerat în ultimii ani, pe măsură ce comerțul digital și serviciile financiare axate pe dispozitive mobile s-au extins.
Cum funcționează un card virtual
Modul de funcționare al unui card virtual este simplu:
Un utilizator solicită un card virtual prin intermediul unui emitent de carduri sau al unei platforme care oferă unul.
Odată aprobată, detaliile cardului (număr, expirare, CVV) sunt generate digital și afișate în aplicație sau pe platformă.
Utilizatorul adaugă cardul într-un portofel digital (cum ar fi Apple Pay sau Google Pay) sau introduce detaliile manual la efectuarea unei plăți online.
Când este inițiată o tranzacție, rețeaua de carduri procesează plata folosind sursa de finanțare conectată.
Tranzacția apare în istoricul contului utilizatorului, de obicei în timp real.
Deoarece nu este implicat niciun card fizic, cardurile virtuale pot fi emise adesea în câteva minute de la aplicare. Acest lucru elimină perioada standard de livrare asociată cu cardurile fizice, care poate dura câteva zile lucrătoare sau mai mult, în funcție de jurisdicție.
De ce folosesc oamenii carduri virtuale
Diverși factori practici au contribuit la creșterea adopției cardurilor virtuale în rândul consumatorilor din țările SEE.
Acces instantaneu
Cardurile virtuale sunt disponibile în mod obișnuit imediat după aprobare. Nu este necesar să așteptați livrarea poștală, ceea ce este deosebit de relevant pentru utilizatorii care au nevoie rapid de o metodă de plată, de exemplu, la înregistrarea pentru un serviciu digital sau la efectuarea unei achiziții sensibile la timp.
Mai sigur pentru plăți online
Cardurile virtuale pot oferi un strat de separare între contul principal al utilizatorului și comercianții online. Unii emitători permit utilizatorilor să genereze numere de card de unică folosință sau să stabilească limite de cheltuieli individual pentru fiecare card. Conform raportului Băncii Centrale Europene din 2023 privind frauda cu carduri, frauda „card inexistent” (tranzacții efectuate online fără cardul fizic) a reprezentat majoritatea tranzacțiilor frauduloase cu carduri în zona euro. Instrumentele care limitează expunerea, precum cardurile virtuale cu limite de cheltuieli configurabile, pot contribui la reducerea acestui risc.
Ușor de gestionat și de înlocuit
În cazul în care numărul unui card virtual este compromis, acesta poate fi, de obicei, blocat sau înlocuit instantaneu prin aplicația platformei emitente. Nu este necesar să așteptați un card de înlocuire prin poștă, iar contul principal al utilizatorului rămâne neafectat.
Abonamente
Serviciile de streaming, abonamentele software, stocarea în cloud și alte plăți digitale recurente pot fi asociate unui card virtual. Unii utilizatori preferă să dedice un card virtual specific abonamentelor, facilitând astfel monitorizarea costurilor recurente și anularea serviciilor prin simpla înghețare a cardului respectiv.
Rezervări de călătorie
Zborurile, cazarea și închirierea de mașini pot fi rezervate online cu ajutorul unui card virtual. Pentru utilizatorii care preferă să nu își expună detaliile cardului bancar principal pe multiple platforme de călătorie, un card virtual reprezintă o alternativă practică.
Achiziții digitale
Achizițiile din magazinul de aplicații, articolele din jocuri, conținutul digital și alte tranzacții exclusiv online se potrivesc bine plăților cu carduri virtuale.
Cum să aplici pentru un card virtual
Procesul de solicitare a unui card virtual variază în funcție de emitent, dar urmează, de obicei, un model comun:
Creează un cont la platforma emitentă de carduri sau instituția financiară.
Finalizați verificarea identității conform cerințelor emitentului și ale reglementărilor aplicabile. În țările SEE, aceasta implică, de obicei, proceduri Cunoaște-ți clientul (KYC) în conformitate cu cerințele anti-spălare a banilor.
Selectați opțiunea de card virtual din cadrul platformei.
Odată aprobat, detaliile cardului sunt generate și afișate digital.
Adaugă cardul într-un portofel digital sau folosește detaliile cardului direct pentru tranzacții online.
Unele platforme permit, de asemenea, utilizatorilor să-și alimenteze cardul virtual folosind active digitale, funcționând ca un card de debit cripto, cum ar fiCard Bybit UEÎn astfel de cazuri, soldul cripto-activului este de obicei convertit în monedă fiduciară (cum ar fi EUR) la momentul unei tranzacții, ceea ce înseamnă că comerciantul primește o plată fiduciară standard.
Designuri de card personalizabile
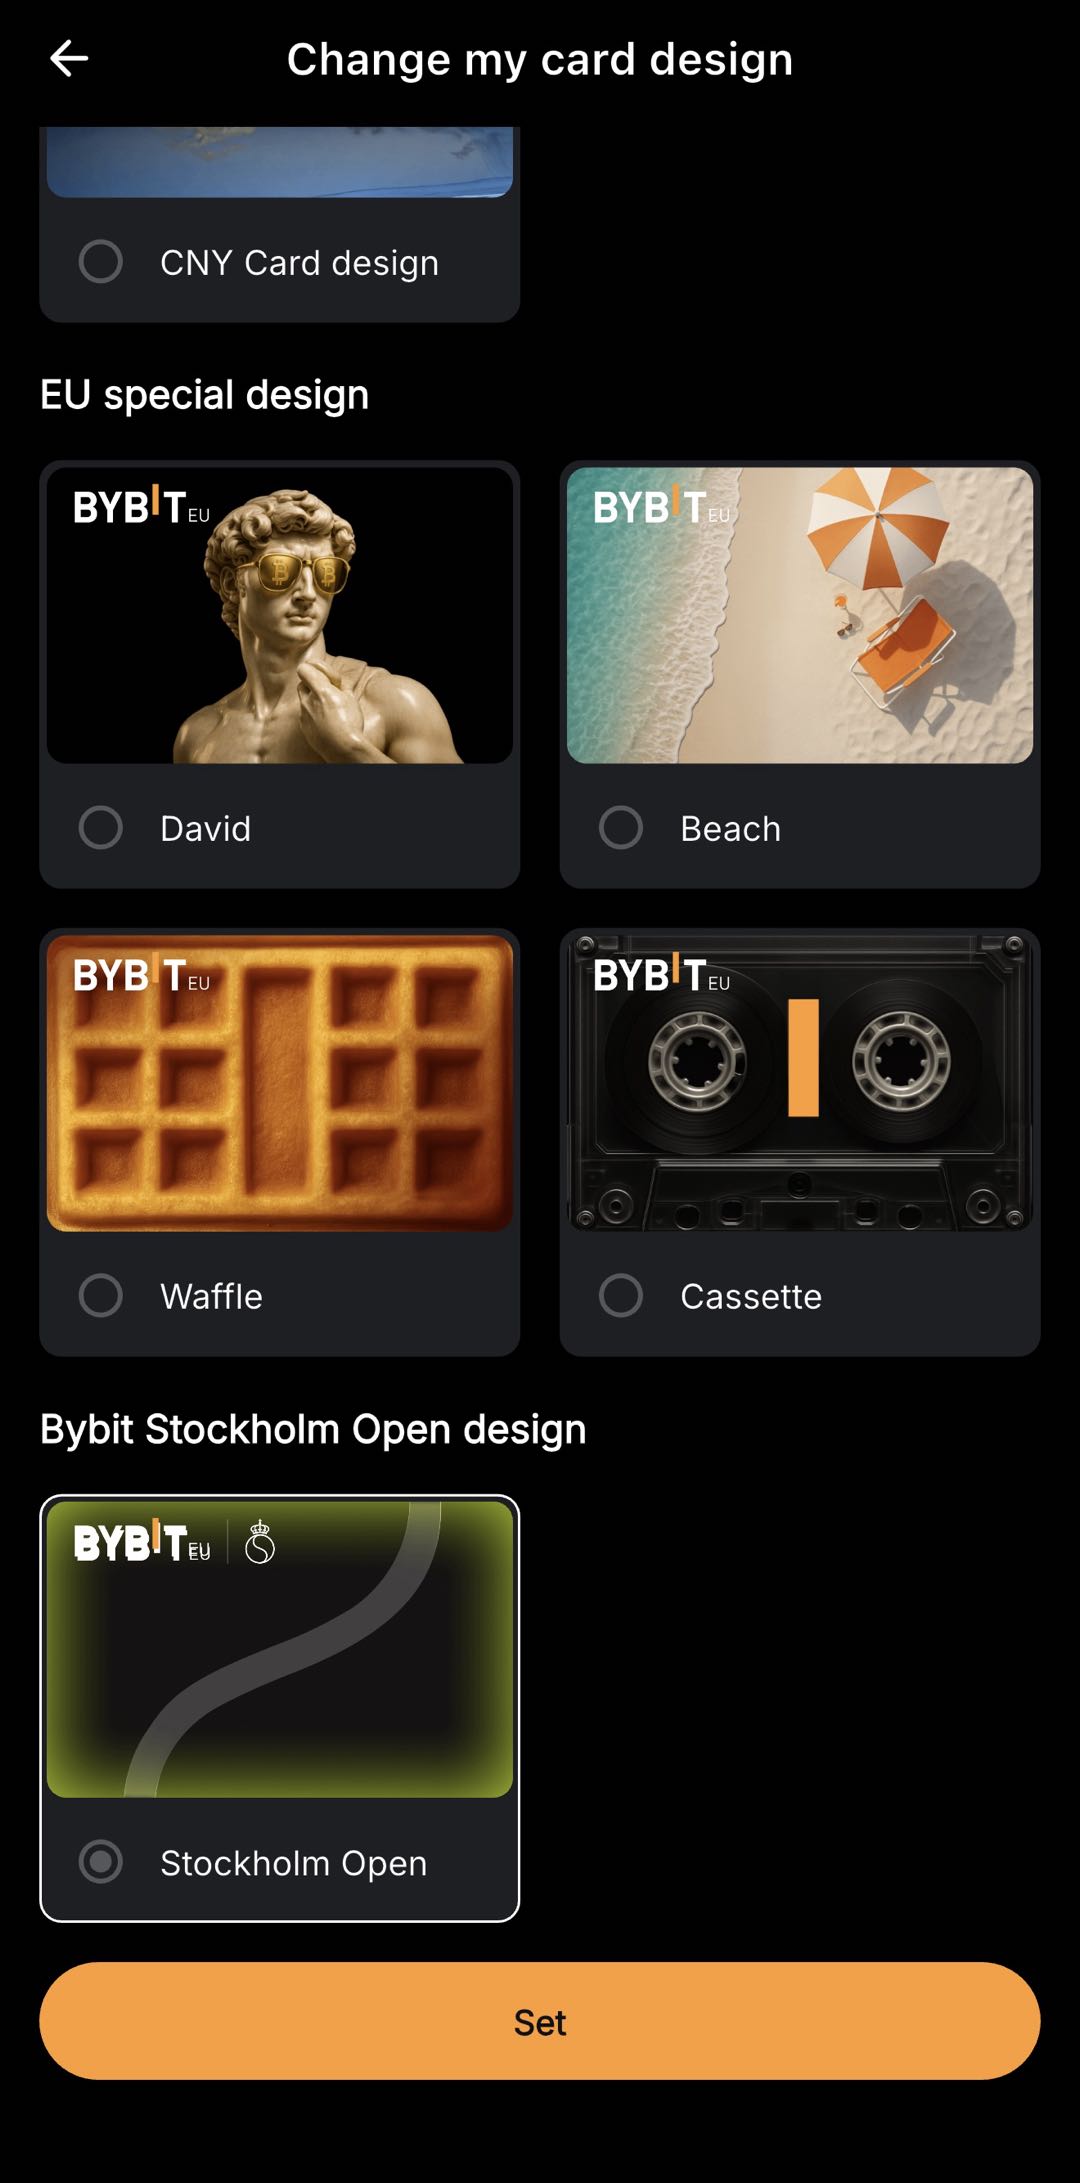
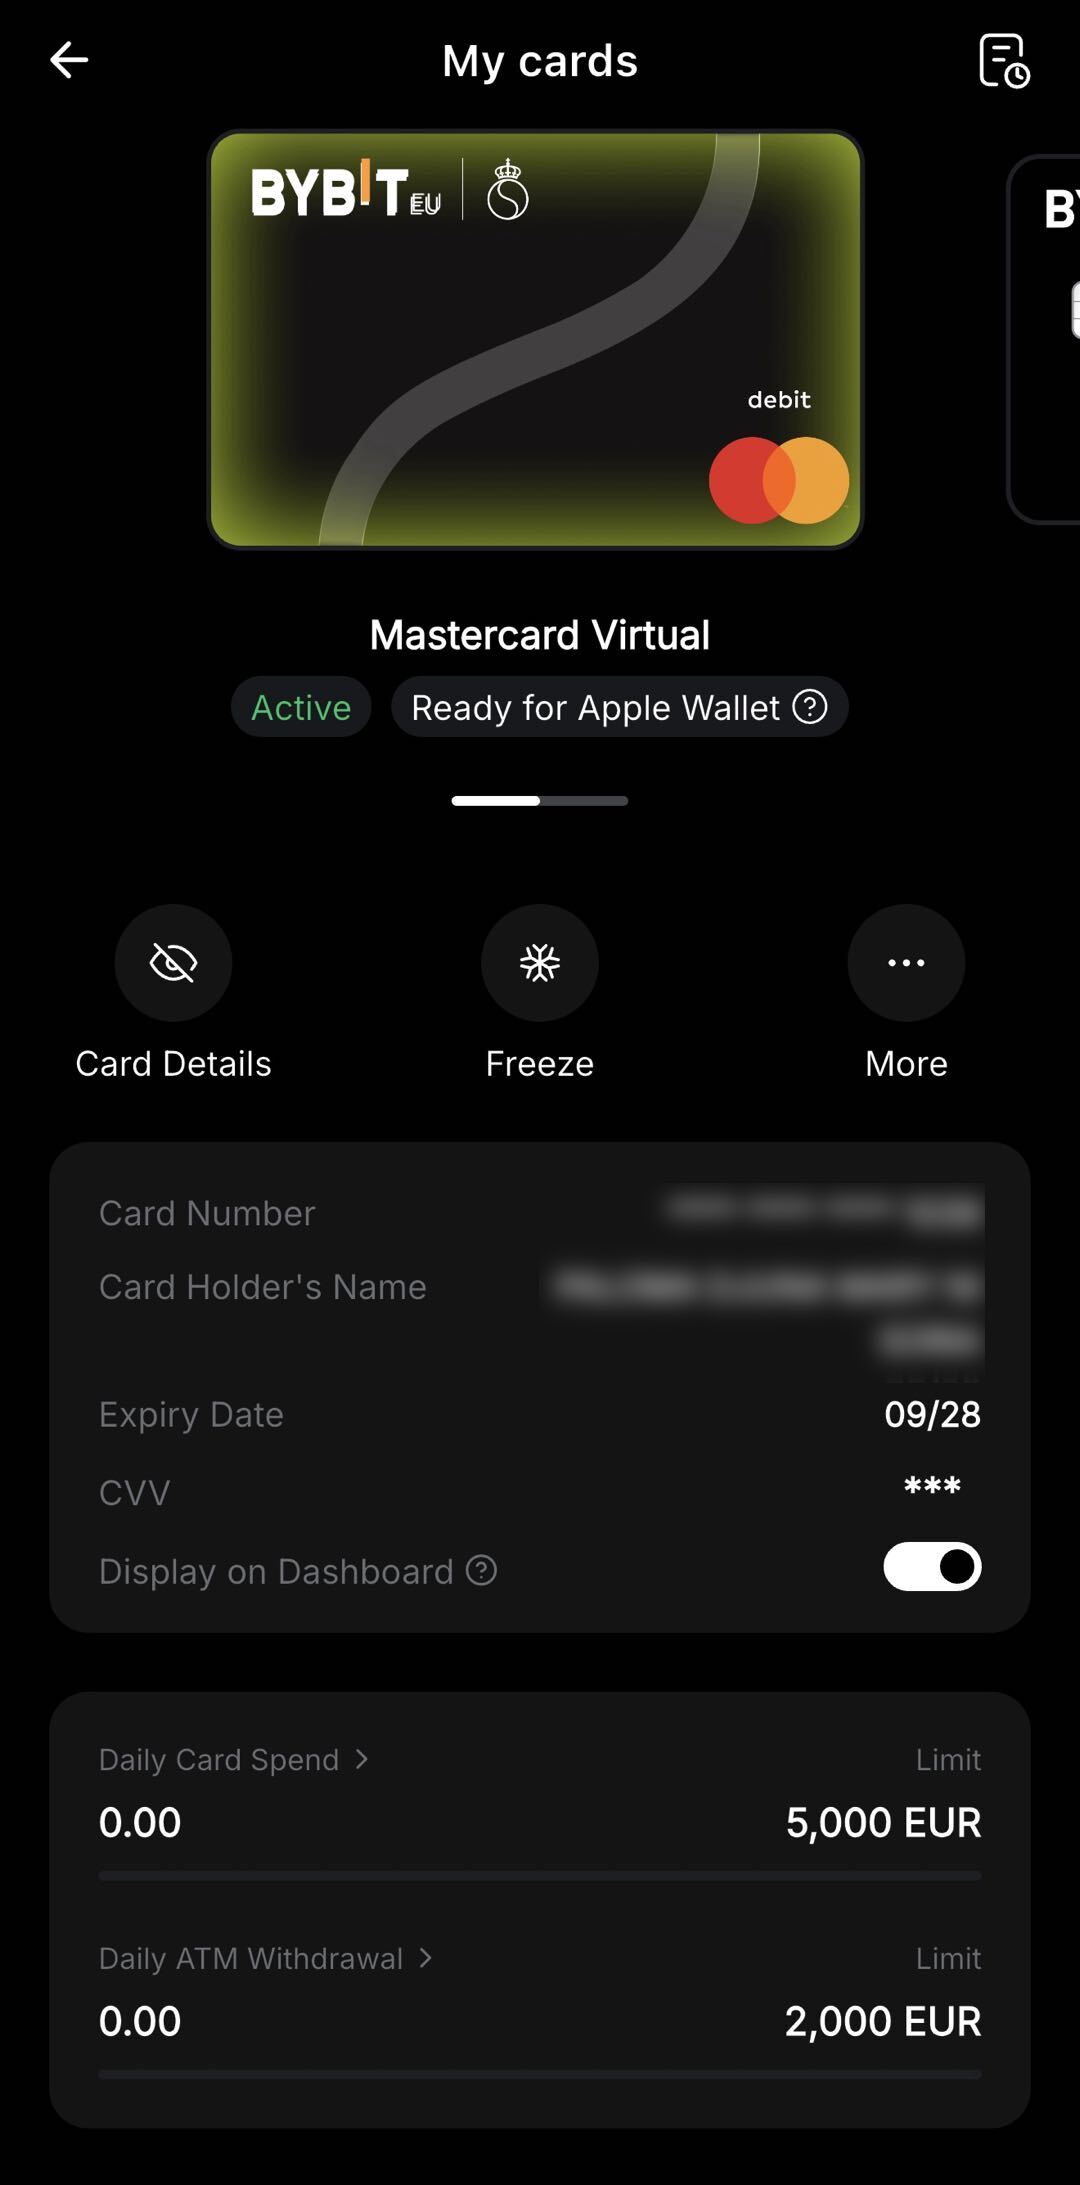
Dincolo de funcționalitate, anumiți emitenți oferă designuri personalizabile pentru carduri virtuale, permițând utilizatorilor să personalizeze aspectul vizual al cardului lor în cadrul unui portofel digital sau al unei interfețe de aplicație. Aceasta poate include designuri tematice legate de evenimente, parteneriate sau campanii sezoniere. De exemplu, designul cardului virtual Bybit Stockholm Open poate fi recuperat navigând la Panoul de control al cardurilor (Card Dashboard), selectând "Cardurile mele" (My Cards), apăsând "Mai multe" (More), apoi "Designul cardului" (Card Design) și alegând designul cardului virtual preferat dintre opțiunile disponibile.
Ce trebuie să iei în considerare atunci când alegi un card virtual
Nu toate cardurile virtuale sunt la fel. Atunci când evaluează Options, utilizatorii ar putea dori să ia în considerare:
Factor | Ce să cauți |
|---|---|
Comisioane | Taxe de emitere a cardului, taxe de tranzacție, taxe de conversie valutară și orice taxe lunare de administrare |
Options de finanțare | Dacă cardul poate fi alimentat prin transfer bancar, active digitale sau alte metode. |
Rețele acceptate | Pe ce rețea funcționează cardul |
Limite de cheltuieli | Limitele zilnice, lunare sau pe tranzacție aplicabile |
Disponibilitate geografică | Dacă cardul este disponibil în țara dvs. de reședință din SEE. |
Statut reglementar | Dacă emitentul este autorizat de o autoritate competentă în Spațiul Economic European |
Funcționalități aplicație | Notificări în timp real, analize de cheltuieli, posibilitatea de a bloca și debloca cardul |
În prim-plan: Bybit Stockholm Open card virtual
Ca un exemplu al modului în care cardurile virtuale pot fi oferite alături de funcții suplimentare, Bybit EU a introdus un design de card virtual în ediție limitată, în parteneriat cu turneul de tenis Stockholm Open. Bybit Card este disponibil pentru utilizatorii Bybit EU eligibili, cu identitatea verificată, din țările SEE în care serviciile Bybit EU sunt accesibile (cu excepția Maltei). Cardul virtual Stockholm Open este o variantă de design specifică a Bybit Card. Principalele caracteristici ale acestei oferte, așa cum sunt descrise întermenii promoției:
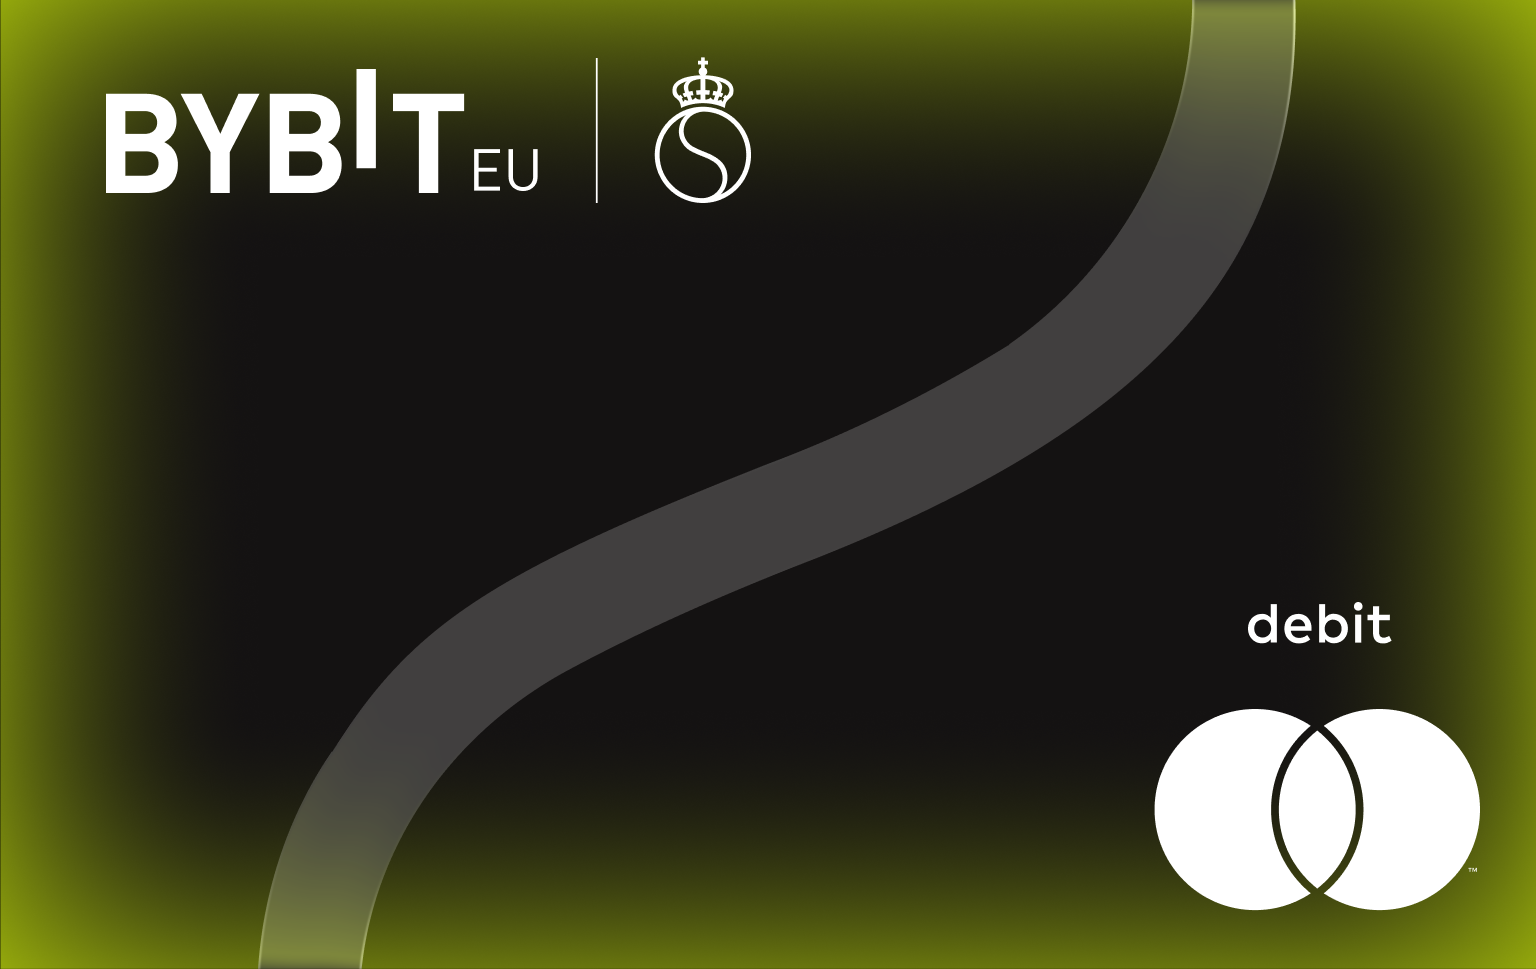
Design în ediție limitată cu tematică de tenis.Cardul virtual prezintă un design al turneului Stockholm Open, disponibil pentru o perioadă promoțională limitată.
Cashback la biletele pentru Stockholm Open.Deținătorii de Bybit Card care își folosesc cardul pentru a achiziționa bilete la Stockholm Open 2026 prin intermediul site-ului oficial pot primi până la 15% cashback, sub rezerva unui plafon de 300 € per utilizator și a unui total de 80 de bilete, în limita disponibilității (primul venit, primul servit).
Cardul virtual Stockholm Open este netransferabil, iar beneficiile sale promoționale specifice nu pot fi valorificate pe designurile standard Bybit Card. Rambursarea este distribuită în USDC sau BTC, conform selecției utilizatorului, și creditată în contul de finanțare al utilizatorului în termen de patru zile lucrătoare de la tranzacția eligibilă. Termenii și condițiile complete, inclusiv cerințele de eligibilitate și datele perioadei promoționale, sunt disponibile pePagina Bybit EU Stockholm Open.
Contextul de reglementare pentru cardurile virtuale în țările SEE
Cardurile virtuale emise în Spațiul Economic European (SEE) sunt supuse cadrului de reglementare care se aplică monedei electronice și serviciilor de plată. Conform Directivei privind Serviciile de Plată (DSP2), emitentii de carduri trebuie să respecte cerințele privind autentificarea puternică a clienților, transparența comisioanelor și rezolvarea litigiilor. În cazul în care un card virtual este legat de servicii de active cripto, pot fi aplicabile cerințe de reglementare suplimentare. Conform Regulamentului privind Piețele de Active Cripto (MiCAR), furnizorii de servicii de active cripto care operează în țările SEE trebuie să dețină autorizația corespunzătoare și să respecte cerințele legate de protecția consumatorilor, guvernanță și transparență. Utilizatorii ar trebui să verifice dacă emitentul lor de carduri este autorizat de o autoritate competentă din SEE și să înțeleagă cum sunt deținuți și protejați fondurile lor.
Concluzia
Un card virtual este un card de plată digital care oferă funcționalitatea unui card de debit tradițional fără a necesita o formă fizică din plastic. Acesta poate fi emis rapid, utilizat pentru tranzacții online și gestionat în întregime prin platforme digitale. Pentru consumatorii din țările SEE care fac cumpărături online, gestionează abonamente sau preferă instrumente financiare axate pe mediul digital, cardurile virtuale oferă o metodă de plată practică și flexibilă. Atunci când alegeți un card virtual, merită să luați în considerare structura de comisioane a emitentului, statutul de reglementare, metodele de finanțare acceptate și funcționalitățile disponibile. La fel ca în cazul oricărui produs financiar, utilizatorii ar trebui să revizuiască termenii și condițiile aplicabile și să evalueze dacă produsul corespunde nevoilor lor specifice.
Întrebări Frecvente
Ce este un card virtual?
Un card virtual este un card de plată exclusiv digital, cu propriul număr de card, dată de expirare și CVV. Funcționează ca un card de debit tradițional pentru tranzacții online, dar nu are formă fizică de plastic.
Este un card virtual sigur pentru plăți online?
Un card virtual poate oferi o securitate suplimentară pentru plățile online, deoarece oferă un număr de card separat de cel al contului bancar principal al utilizatorului. Unii emitenți permit, de asemenea, limite de cheltuieli sau numere de card de unică folosință, ceea ce poate reduce expunerea în cazul unei încălcări a securității datelor.
Cât de repede pot obține un card virtual?
Cardurile virtuale sunt emise, de regulă, în aceeași zi cu aprobarea cererii și Verificarea identității. Nu există timp de livrare, deoarece cardul există doar în format digital.
Pot folosi un card virtual în magazine fizice?
Un card virtual poate fi, în general, adăugat la un portofel mobil (Apple Pay, Google Pay) și utilizat pentru plăți contactless în magazin la terminalele care acceptă tranzacții cu portofelul mobil.
Pot alimenta un card virtual cu active digitale?
Unii emitenți de carduri, inclusiv furnizorii de servicii de active digitale autorizați în țările din SEE, permit utilizatorilor să își alimenteze cardul virtual folosind cripto. Soldul cripto este de obicei convertit în monedă fiduciară în momentul tranzacției.
Investițiile în cripto-active sunt asociate cu riscuri, inclusiv volatilitate ridicată și potențiala pierdere a capitalului. Informați-vă temeinic despre riscuri înainte de a lua o decizie de investiție. Informațiile prezentate în acest articol sunt strict în scopuri educaționale și informative și nu trebuie interpretate ca sfaturi financiare sau de investiții.