Qu'est-ce qu'une carte virtuelle : comment elle fonctionne, comment en obtenir une et comment l'utiliser
Résumé IA
Afficher plus
Survole le contenu de l’article et évalue le sentiment du marché en 30 secondes chrono !
Une carte virtuelle est une version numérique d'une carte de paiement qui existe uniquement sous forme électronique. Au premier semestre 2025, le nombre total de paiements sans espèces dans la zone euro a atteint 77,7 milliards, soit une augmentation de 7,7 % par rapport au premier semestre 2024, pour une valeur totale de 116,0 billions d'euros, selon les statistiques sur les paiements publiées par la Banque centrale européenne. Alors que les transactions numériques s'accélèrent dans tout l'Espace économique européen (EEE), les cartes virtuelles sont devenues un outil pratique pour les consommateurs qui souhaitent un accès instantané à un moyen de paiement sans attendre de recevoir une carte physique. Cet article explique ce qu'est une carte virtuelle et les façons courantes de l'utiliser pour les dépenses quotidiennes, en présentant ses fonctionnalités possibles à travers l'exemple de la carte virtuelle Bybit Stockholm Open.
Points clés
Une carte virtuelle est une carte de paiement numérique avec son propre numéro de carte, date d'expiration et code de sécurité, utilisée exclusivement pour les transactions en ligne et numériques.
Les cartes virtuelles peuvent généralement être émises instantanément et gérées via une application mobile ou une plateforme Web, ce qui les rend accessibles sans attendre la livraison physique.
Elles peuvent offrir un contrôle supplémentaire sur les dépenses en ligne grâce à des fonctionnalités telles que des limites de dépenses et la possibilité de bloquer ou de remplacer la carte numériquement.
Qu'est-ce qu'une carte virtuelle ?
Une carte virtuelle est une carte de paiement qui n'a pas de forme physique. Elle se compose d'un numéro de carte, d'une date d'expiration et d'un code CVV, tout comme une carte de débit ou de crédit traditionnelle, mais elle n'existe que sous forme numérique. Les utilisateurs peuvent généralement consulter et gérer leur carte virtuelle via une application mobile ou une plateforme en ligne. Les cartes virtuelles fonctionnent sur des réseaux de cartes établis et peuvent généralement être utilisées partout où les paiements par carte en ligne sont acceptés. Elles sont liées à une source de financement, qui peut être un compte bancaire, un portefeuille numérique ou, dans certains cas, un solde en crypto qui est converti en euro au moment de transaction. Le concept n'est pas nouveau : Mastercard et Visa prennent en charge l'émission de cartes virtuelles depuis plus d'une décennie, et la Bybit Card, via le réseau Mastercard, en est un exemple concret. L'adoption s'est accélérée ces dernières années à mesure que le e-commerce et les services financiers mobiles se sont développés.
Comment fonctionne une carte virtuelle
La mécanique d'une carte virtuelle est simple :
Un utilisateur fait une demande de carte virtuelle auprès d'un émetteur de cartes ou d'une plateforme qui en propose une.
Une fois approuvé, les détails de la carte (numéro, date d'expiration, CVV) sont générés numériquement et affichés dans l'application ou la plateforme.
L'utilisateur ajoute la carte à un portefeuille numérique (tel qu'Apple Pay ou Google Pay) ou saisit les détails manuellement lors d'un paiement en ligne.
Lorsqu'une transaction est initiée, le réseau de cartes traite le paiement en utilisant la source de financement liée.
Le transaction apparaît dans l'historique du compte de l'utilisateur, généralement en temps réel.
Étant donné qu'aucune carte physique n'est impliquée, les cartes virtuelles peuvent souvent être émises en quelques minutes après la demande. Cela supprime le délai de livraison standard associé aux cartes physiques, qui peut prendre plusieurs jours ouvrables, voire plus, selon la juridiction.
Pourquoi les gens utilisent-ils des cartes virtuelles ?
Plusieurs facteurs pratiques ont contribué à l'adoption croissante des cartes virtuelles par les consommateurs dans les pays de l'EEE.
Accès instantané
Les cartes virtuelles sont généralement disponibles immédiatement après approbation. Il n'est pas nécessaire d'attendre la livraison postale, ce qui est particulièrement utile pour les utilisateurs qui ont besoin rapidement d'une méthode de paiement, par exemple lors de l'inscription à un service numérique ou pour effectuer un achat urgent.
Plus sûr pour les paiements en ligne
Les cartes virtuelles peuvent offrir une couche de séparation entre le compte principal d'un utilisateur et les commerçants en ligne. Certains émetteurs permettent aux utilisateurs de générer des numéros de carte à usage unique ou de définir des plafonds de dépenses par carte. Selon le rapport 2023 de la Banque Centrale Européenne sur la fraude à la carte, la fraude sans présentation physique de la carte (transactions effectuées en ligne sans carte physique) représentait la majorité des transactions par carte frauduleuses dans la zone euro. Les outils qui limitent l'exposition, tels que les cartes virtuelles avec des plafonds de dépenses configurables, peuvent contribuer à réduire ce risque.
Facile à gérer et à remplacer
Si un numéro de carte virtuelle est compromis, il peut généralement être gelé ou remplacé instantanément via l'application de la plateforme émettrice. Il n'est pas nécessaire d'attendre une carte de remplacement par courrier, et le compte principal de l'utilisateur n'est pas affecté.
Abonnements
Les services de streaming, les abonnements logiciels, le stockage cloud et autres paiements numériques récurrents peuvent être associés à une carte virtuelle. Certains utilisateurs préfèrent dédier une carte virtuelle spécifique aux abonnements, ce qui facilite le suivi des prélèvements récurrents et l'annulation de services en bloquant simplement la carte associée.
Réservations de voyage
Les vols, hébergements et locations de voitures peuvent tous être réservés en ligne à l'aide d'une carte virtuelle. Pour les utilisateurs qui préfèrent ne pas exposer les détails de leur carte bancaire principale à de multiples plateformes de voyage, une carte virtuelle offre une alternative pratique.
Achats numériques
Les achats sur les boutiques d'applications, les objets virtuels dans les jeux vidéos, le contenu numérique et les autres transactions exclusivement en ligne sont parfaitement adaptés aux paiements par carte virtuelle.
Comment demander une carte virtuelle
Le processus de demande de carte virtuelle varie selon l'émetteur, mais suit généralement un modèle type :
Créez un compte avec la plateforme d'émission de cartes ou l'institution financière.
Complétez la vérification d'identité conformément aux exigences de l'émetteur et aux réglementations applicables. Dans les pays de l'EEE, cela implique généralement des procédures Know Your Customer (KYC) conformes aux exigences en matière de lutte contre le blanchiment d'argent.
Sélectionnez l'option de carte virtuelle sur la plateforme.
Une fois approuvé, les détails de la carte sont générés et affichés numériquement.
Ajoutez la carte à un portefeuille numérique ou utilisez directement les détails de la carte pour des transactions en ligne.
Certaines plateformes permettent également aux utilisateurs de financer leur carte virtuelle en utilisant des actifs numériques, fonctionnant comme une carte de débit crypto, telles que la Bybit Card. Dans de tels cas, le solde de crypto-actifs est généralement converti en monnaie fiat (telle que l'EUR) au moment d'une transaction, ce qui signifie que le commerçant reçoit un paiement fiat standard.
Designs de carte personnalisables
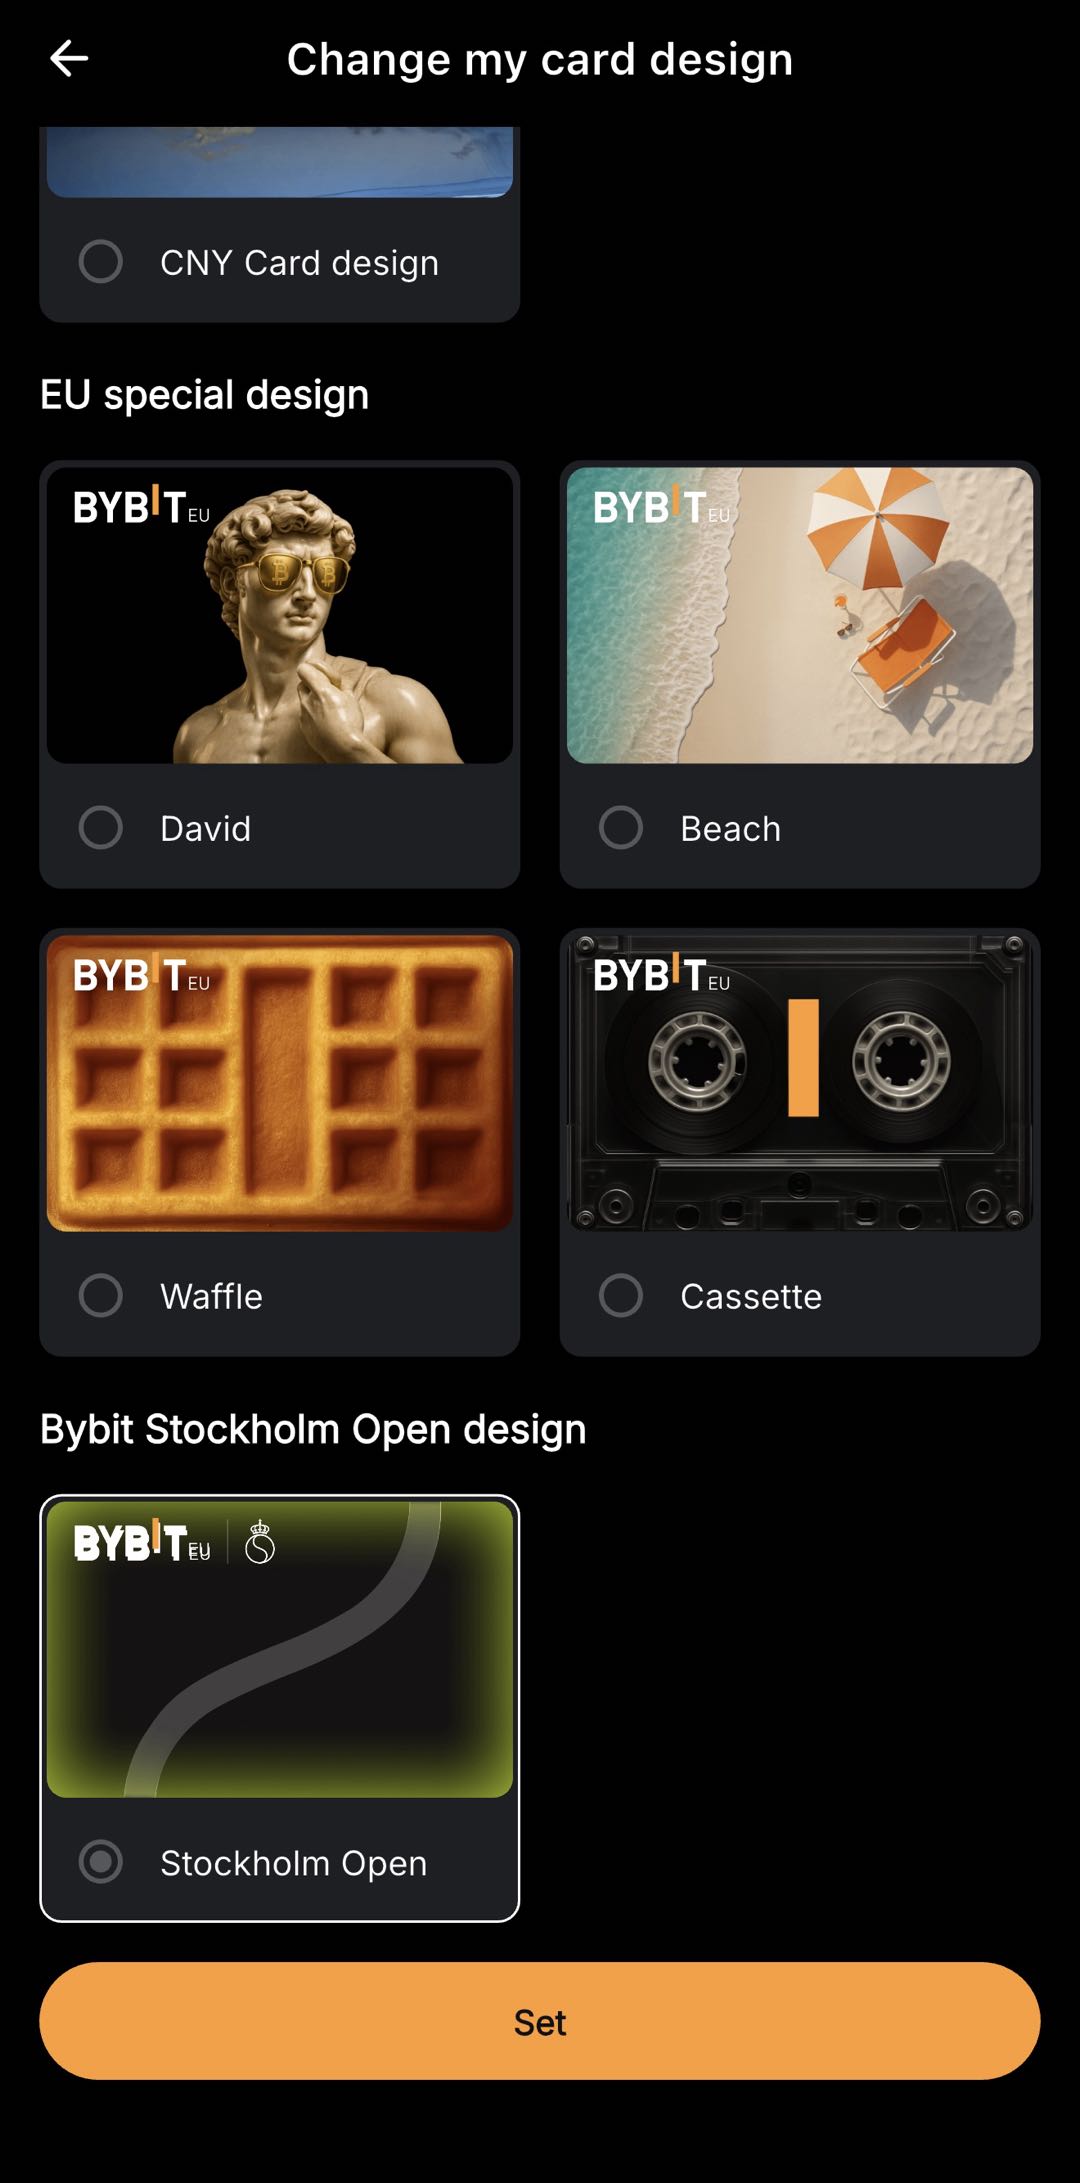
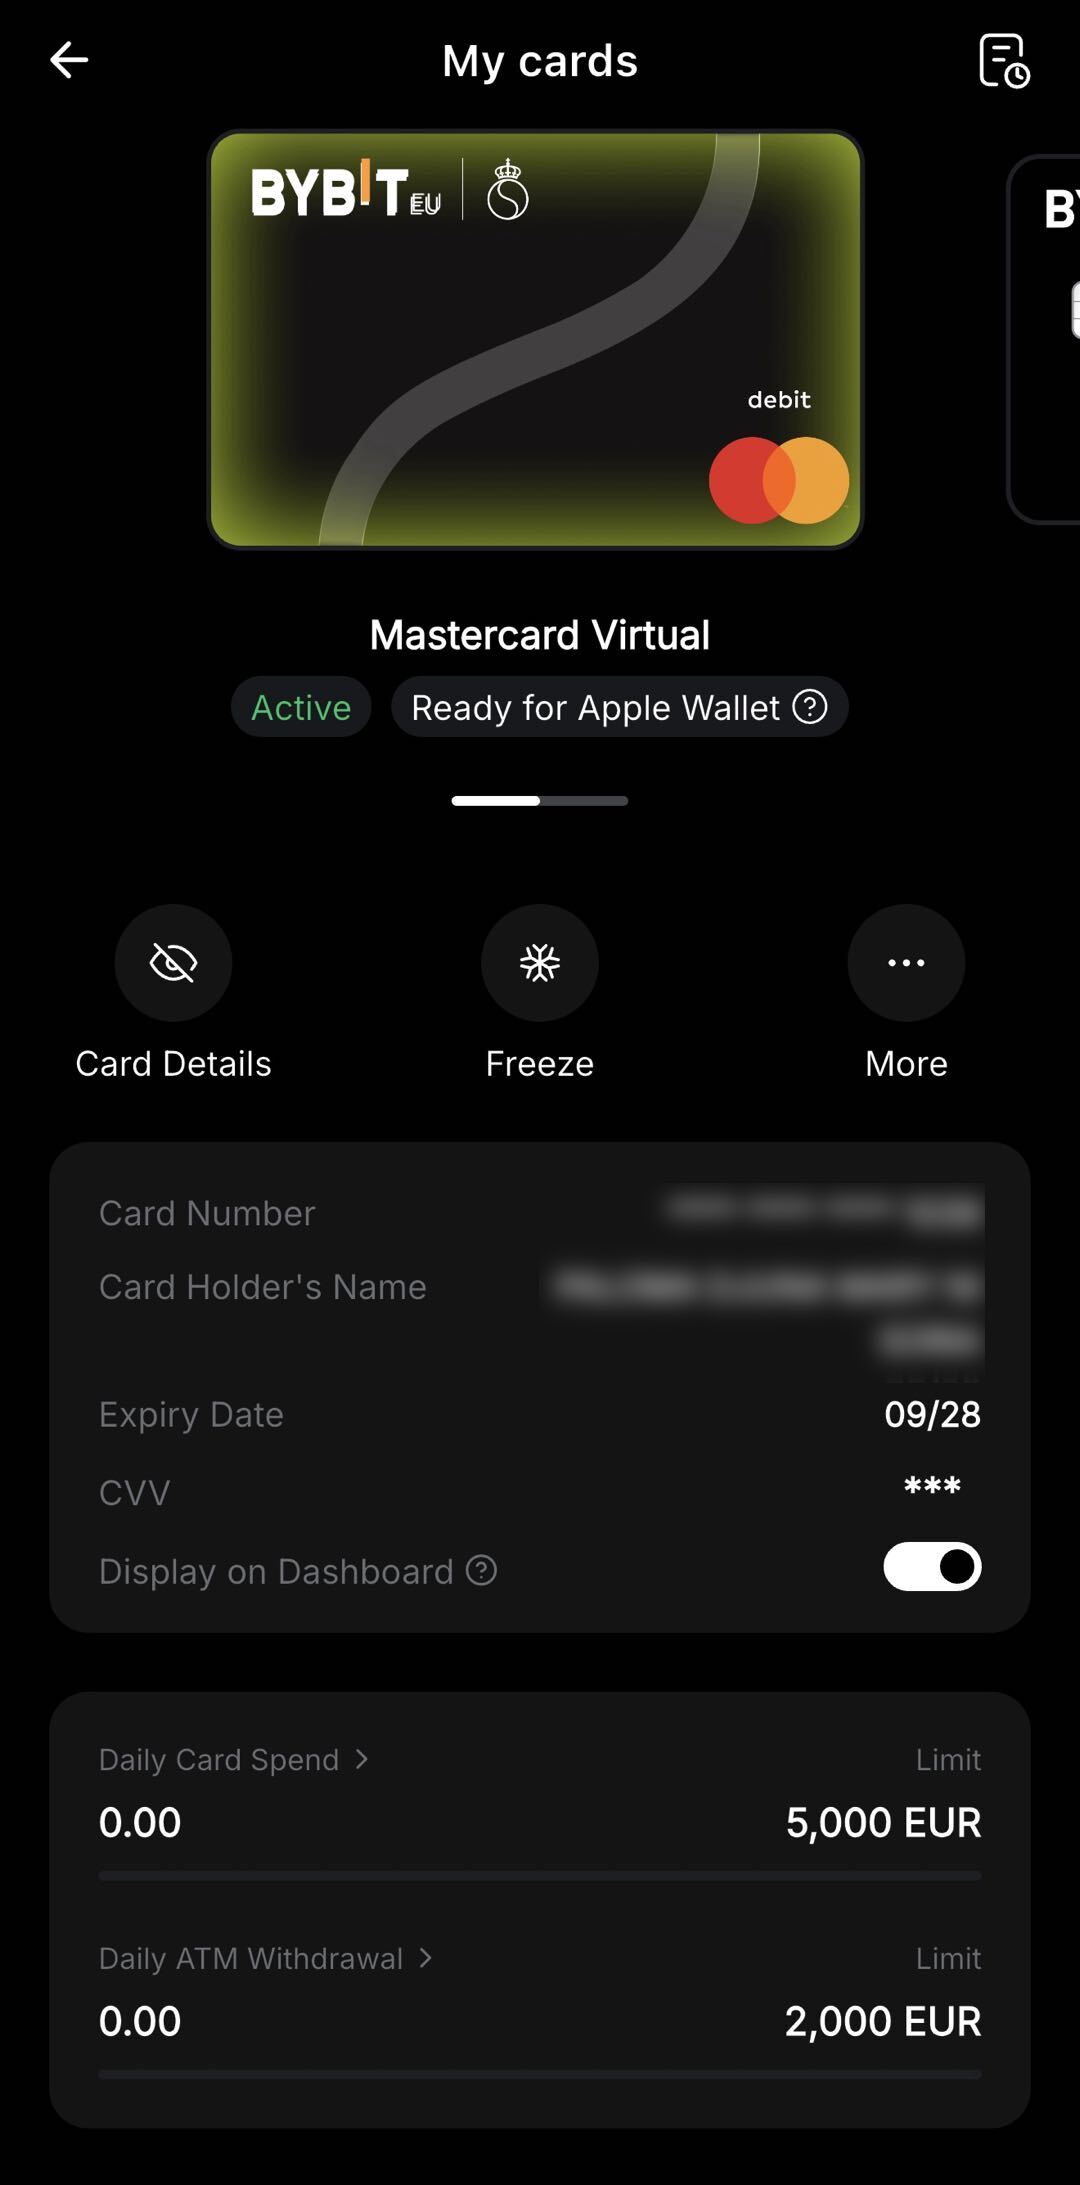
Au-delà de la fonctionnalité, certains émetteurs proposent des designs de cartes virtuelles personnalisables, permettant aux utilisateurs de personnaliser l'apparence visuelle de leur carte dans un portefeuille numérique ou une interface d'application. Cela peut inclure des designs thématiques liés à des événements, des partenariats ou des campagnes saisonnières. Par exemple, le design de la carte virtuelle Bybit Stockholm Open peut être récupéré en naviguant vers le Tableau de bord des cartes, en sélectionnant "Mes cartes", en appuyant sur "Plus", puis "Design de la carte" et en choisissant le design de carte virtuelle préféré parmi les options disponibles.
Points à prendre en compte lors du choix d'une carte virtuelle
Toutes les cartes virtuelles ne sont pas identiques. Lors de l'évaluation des options, les utilisateurs peuvent prendre en compte les facteurs suivants :
Facteur | Ce qu'il faut rechercher |
|---|---|
Frais | Frais d'émission de la carte, frais de transaction, frais de conversion de devises et tous frais de maintenance mensuels |
Options de financement | La possibilité d'alimenter la carte par virement bancaire, actifs numériques ou d'autres méthodes |
Réseaux pris en charge | Quel réseau la carte utilise-t-elle |
Limites de dépenses | Limites quotidiennes, mensuelles ou par-transaction applicables |
Disponibilité géographique | Si la carte est disponible dans votre pays de résidence spécifique de l'EEE |
Statut réglementaire | Si l'émetteur est agréé par une autorité compétente au sein de l'EEE |
Fonctionnalités de l'application | Notifications en temps réel, analyses des dépenses, possibilité de geler et dégeler la carte |
À la une : La carte virtuelle Bybit Stockholm Open
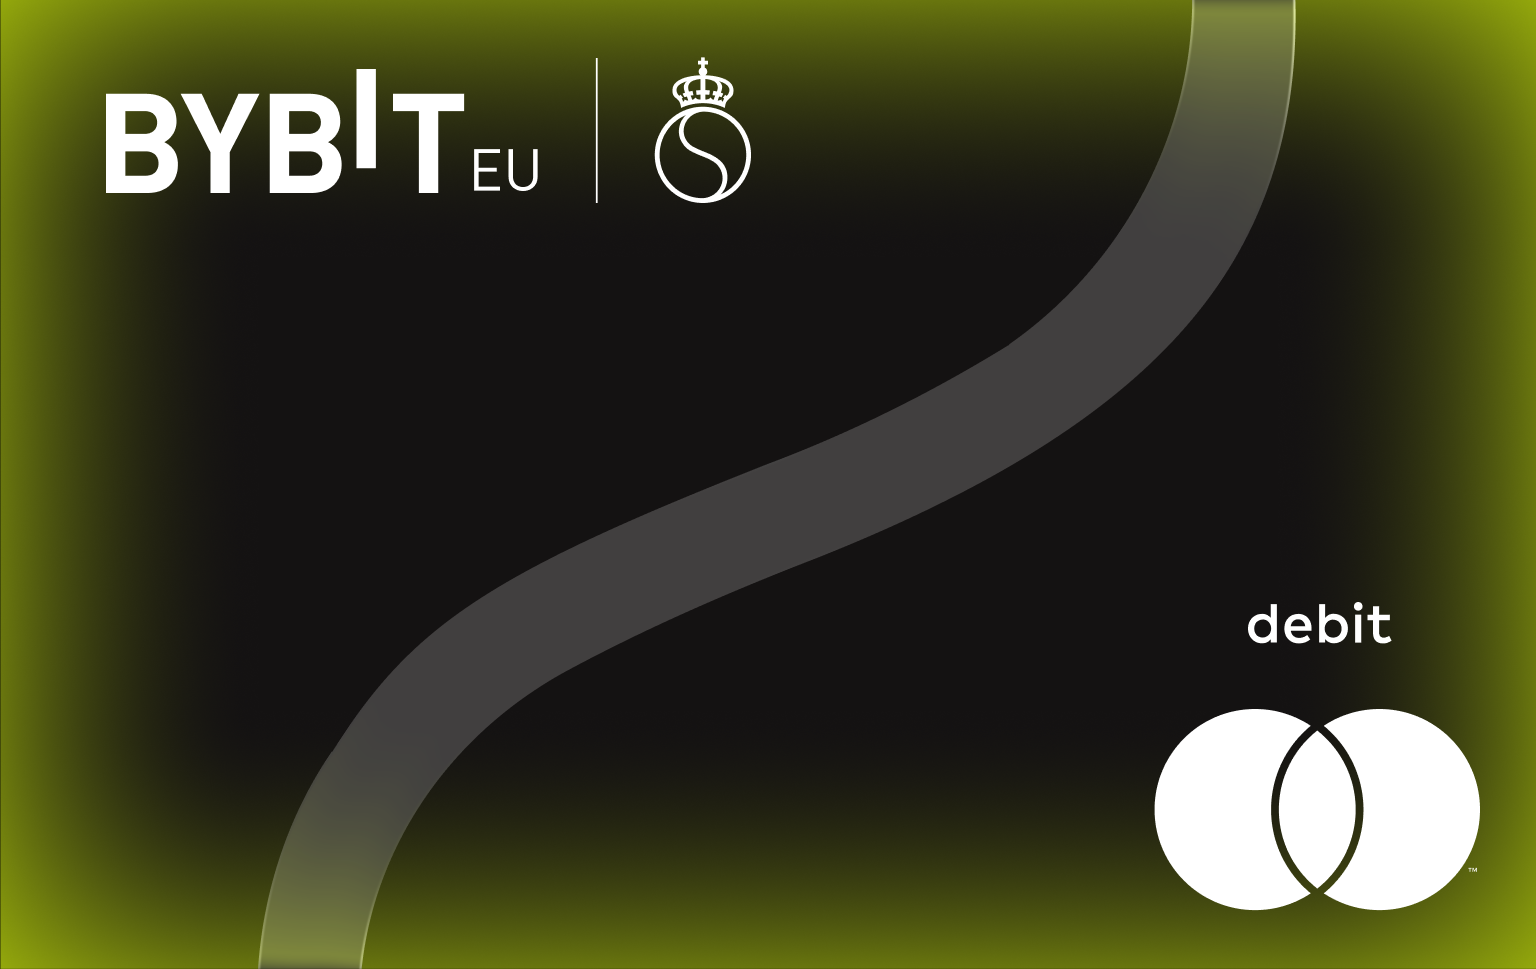
À titre d'exemple de la manière dont les cartes virtuelles peuvent être proposées parallèlement à d'autres fonctionnalités, Bybit EU a lancé un design de carte virtuelle en édition limitée en partenariat avec le tournoi de tennis Stockholm Open. La Bybit Card est disponible pour les utilisateurs de Bybit EU éligibles ayant vérifié leur identité dans les pays de l'EEE où les services de Bybit EU sont accessibles (à l'exclusion de Malte). La carte virtuelle Stockholm Open est une variante de design spécifique de la Bybit Card. Les principales caractéristiques de cette offre, telles que décrites dans les conditions générales sont les suivantes :
Design en édition limitée sur le thème du tennis : La carte virtuelle arbore un design du tournoi de Stockholm Open, disponible pour une période promotionnelle limitée.
Cashback sur les billets du Stockholm Open : Les détenteurs de la Bybit Card qui utilisent leur carte pour acheter des billets pour le Stockholm Open 2026 via le site officiel peuvent recevoir jusqu'à 15% de cashback, dans la limite d'un plafond de 300 € par utilisateur et d'un pool total de 80 billets, selon le principe du premier arrivé, premier servi.
La carte virtuelle Stockholm Open est non transférable et ses avantages promotionnels spécifiques ne peuvent pas être utilisés sur les designs standard de la Bybit Card. Le cashback est distribué en USDC ou en BTC, tel que sélectionné par l'utilisateur, et crédité sur le compte de financement de l'utilisateur dans les quatre jours ouvrables suite à l'achat d'un billet. Les conditions générales complètes, y compris les critères d'éligibilité et les dates de la période promotionnelle, sont disponibles sur la page Bybit EU Stockholm Open.
Contexte réglementaire des cartes virtuelles dans les pays de l'EEE
Les cartes virtuelles émises au sein de l'EEE sont soumises à des cadres réglementaires qui s'appliquent à la monnaie électronique et aux services de paiement. Conformément à la Directive sur les services de paiement (DSP2), les émetteurs de cartes doivent se conformer aux exigences concernant l'authentification forte du client, la transparence des frais et la résolution des litiges. Lorsqu'une carte virtuelle est liée à des services de crypto-actifs, des exigences réglementaires supplémentaires peuvent s'appliquer. Conformément au Règlement MiCA, les prestataires de services de crypto-actifs opérant dans les pays de l'EEE doivent détenir une autorisation appropriée et se conformer aux exigences relatives à la protection des consommateurs, à la gouvernance et à la transparence. Les utilisateurs doivent vérifier que leur émetteur de carte est autorisé par une autorité compétente de l'EEE et comprendre comment leurs fonds sont détenus et protégés.
L'essentiel
Une carte virtuelle est une carte de paiement numérique qui offre les fonctionnalités d'une carte de débit traditionnelle sans nécessiter de support physique en plastique. Elle peut être émise rapidement, utilisée pour les transactions en ligne et gérée entièrement via des plateformes numériques. Pour les consommateurs des pays de l'EEE qui font des achats en ligne, gèrent des abonnements ou préfèrent les outils financiers axés sur le numérique, les cartes virtuelles offrent un mode de paiement pratique et flexible. Lors du choix d'une carte virtuelle, il convient de prendre en compte la structure des frais de l'émetteur, son statut réglementaire, les méthodes de financement prises en charge et les fonctionnalités disponibles. Comme pour tout produit financier, les utilisateurs doivent consulter les conditions générales applicables et évaluer si le produit répond à leurs besoins spécifiques.
FAQ
Qu'est-ce qu'une carte virtuelle ?
Une carte virtuelle est une carte de paiement exclusivement numérique avec son propre numéro de carte, date d'expiration et CVV. Elle fonctionne comme une carte de débit traditionnelle pour les transactions en ligne, mais n'a pas de forme physique.
Une carte virtuelle est-elle sûre pour les paiements en ligne ?
Une carte virtuelle peut offrir une sécurité supplémentaire pour les paiements en ligne, car elle fournit un numéro de carte distinct de celui du compte bancaire principal de l'utilisateur. Certains émetteurs autorisent également des limites de dépenses ou des numéros de carte à usage unique, ce qui peut réduire l'exposition en cas de violation de données.
À quelle vitesse puis-je obtenir une carte virtuelle ?
Les cartes virtuelles sont généralement émises le jour même de l'approbation de la demande et de la vérification d'identité. Il n'y a pas de délai de livraison car la carte existe uniquement sous forme numérique.
Puis-je utiliser une carte virtuelle dans les magasins physiques ?
Une carte virtuelle peut généralement être ajoutée à un portefeuille mobile (Apple Pay, Google Pay) et utilisée pour des paiements sans contact en magasin sur les terminaux acceptant les transactions de portefeuille mobile.
Puis-je approvisionner une carte virtuelle avec des actifs numériques ?
Certains émetteurs de cartes, y compris les fournisseurs de services d'actifs numériques autorisés dans les pays de l'EEE, permettent aux utilisateurs de financer leur carte virtuelle en utilisant de la crypto. Le solde crypto est généralement converti en devise fiat au moment de la transaction.
L'investissement dans les crypto-actifs comporte des risques, notamment une forte volatilité et la perte potentielle de capital. Informez-vous en détail sur les risques avant de prendre une décision d'investissement. Les informations fournies dans cet article sont strictement destinées à des fins éducatives et informatives et ne doivent pas être interprétées comme des conseils financiers ou d'investissement.
Recevez votre dose quotidienne d'informations sur les crypto et le trading.
Pas de spams. Seulement du contenu agréable et des mises à jour de l'industrie dans l'espace crypto.