Kas yra virtuali kortelė: kaip ji veikia, kaip ją gauti ir kaip ja naudotis
DI santrauka
Rodyti daugiau
Tik per 30 sekundžių suvok straipsnio turinį ir įvertink rinkos nuotaikas!
Virtuali kortelė yra skaitmeninė mokėjimo kortelės versija, egzistuojanti tik elektroniniu pavidalu. 2025 m. pirmąjį pusmetį bendras mokėjimų negrynaisiais pinigais skaičius euro zonoje pasiekė 77,7 mlrd., o tai yra 7,7 % daugiau, palyginti su 2024 m. pirmuoju pusmečiu, o bendra jų vertė sudarė 116,0 trilijonų eurų, remiantis Europos centrinio banko paskelbta mokėjimų statistikaKadangi skaitmeninių operacijų skaičius Europos ekonominėje erdvėje (EEE) sparčiai auga, virtualios kortelės tapo praktišku įrankiu vartotojams, norintiems gauti greitą prieigą prie mokėjimo būdo nelaukiant, kol bus pristatyta fizinė kortelė. Šiame straipsnyje paaiškinama, kas yra virtuali kortelė ir kokiais įprastais būdais žmonės ją naudoja kasdienėms išlaidoms, pristatant galimas funkcijas remiantis „Bybit Stockholm Open“ virtualios kortelės pavyzdžiu.
Svarbiausios įžvalgos
Virtuali kortelė yra skaitmeninė mokėjimo kortelė su savo kortelės numeriu, galiojimo data ir saugos kodu, naudojama išskirtinai tik internetiniams ir skaitmeniniams sandoriams.
Virtualios kortelės paprastai išduodamos akimirksniu ir valdomos per mobiliąją programėlę arba internetinę Platformą, todėl jos pasiekiamos nelaukiant fizinio pristatymo.
Jie gali pasiūlyti papildomą kontrolę internetinėms išlaidoms per tokias funkcijas kaip išlaidų limitai ir galimybė skaitmeniniu būdu užblokuoti arba pakeisti kortelę.
Kas yra virtuali kortelė?
Virtuali kortelė yra mokėjimo kortelė, neturinti fizinio pavidalo. Ji apima kortelės numerį, galiojimo datą ir CVV kodą, kaip ir tradicinė debeto ar kredito kortelė, tačiau ji egzistuoja tik skaitmeniniu formatu. Paprastai vartotojai gali peržiūrėti ir valdyti savo virtualią kortelę per mobiliąją programėlę arba internetinę platformą. Virtualios kortelės veikia nusistovėjusiuose kortelių tinkluose ir paprastai gali būti naudojamos visur, kur priimami internetiniai mokėjimai kortele. Jos yra susietos su finansavimo šaltiniu, kuriuo gali būti banko sąskaita, skaitmeninė piniginė arba, kai kuriais atvejais, kripto turto likutis, kuris konvertuojamas į fiat sandorio metu. Ši koncepcija nėra nauja – „Mastercard“ ir „Visa“ virtualių kortelių išdavimą remia daugiau nei dešimtmetį, o „Bybit Card“, veikianti „Mastercard“ tinklo pagrindu, yra vienas šios infrastruktūros pavyzdžių. Priėmimas pastaraisiais metais spartėjo, plėtojantis skaitmeninei prekybai ir į mobiliuosius įrenginius orientuotoms finansinėms paslaugoms.
Kaip veikia virtuali kortelė
Virtualios kortelės veikimo principas yra paprastas:
Vartotojas kreipiasi dėl virtualios kortelės per kortelių išdavėją arba platformą, kuri ją siūlo.
Patvirtinus, kortelės duomenys (numeris, galiojimo laikas, CVV) sugeneruojami skaitmeniniu būdu ir pateikiami programėlėje arba platformoje.
Naudotojas prideda kortelę prie skaitmeninės piniginės (pavyzdžiui, „Apple Pay“ ar „Google Pay“) arba įveda duomenis rankiniu būdu atlikdamas mokėjimą internetu.
Kai inicijuojamas sandoris, kortelių tinklas apdoroja mokėjimą, naudodamas susietą finansavimo šaltinį.
Transakcija pasirodo naudotojo paskyros istorijoje, paprastai realiuoju laiku.
Kadangi fizinė kortelė nenaudojama, virtualios kortelės dažnai gali būti išduodamos per kelias minutes nuo paraiškos pateikimo. Tai panaikina įprastą plastikinių kortelių pristatymo laikotarpį, kuris, priklausomai nuo jurisdikcijos, gali trukti kelias darbo dienas ar ilgiau.
Kodėl žmonės naudoja virtualias korteles?
Keletas praktinių veiksnių prisidėjo prie didėjančio virtualių kortelių naudojimo tarp vartotojų Europos ekonominės erdvės (EEA) šalyse.
Momentali prieiga
Virtualios kortelės paprastai prieinamos iš karto po patvirtinimo. Nereikia laukti pristatymo paštu, o tai ypač aktualu vartotojams, kuriems greitai reikia mokėjimo priemonės, pavyzdžiui, registruojantis prie skaitmeninės paslaugos arba darant skubų pirkinį.
Saugiau atsiskaitymams internetu
Virtualios kortelės gali užtikrinti atskyrimą tarp pagrindinės vartotojo sąskaitos ir interneto prekybininkų. Kai kurie išdavėjai leidžia naudotojams generuoti vienkartinius kortelių numerius arba nustatyti išlaidų limitus kiekvienai kortelei atskirai. Remiantis Europos Centrinio Banko 2023 m. ataskaita apie sukčiavimą kortelėmis, sukčiavimas nevykdant fizinio atsiskaitymo kortele (operacijos, atliekamos internetu be fizinės kortelės) sudarė didžiąją dalį nesąžiningų operacijų kortelėmis eurų zonoje. Priemonės, ribojančios riziką, pavyzdžiui, virtualios kortelės su konfigūruojamais išlaidų limitais, gali padėti sumažinti šią riziką.
Lengva valdyti ir pakeisti
Jei virtualios kortelės numeris yra kompromituotas, ją paprastai galima nedelsiant užblokuoti arba pakeisti per išduodančios platformos programėlę. Nereikia laukti pakeitimo kortelės paštu, o vartotojo pagrindinė sąskaita lieka nepaliesta.
Prenumeratos
Srautinio siuntimo paslaugos, programinės įrangos prenumeratos, debesijos saugykla ir kiti pasikartojantys skaitmeniniai mokėjimai gali būti susieti su virtualia kortele. Kai kurie naudotojai prenumeratoms mieliau renkasi specialiai tam skirtą virtualią kortelę, nes taip lengviau sekti pasikartojančius mokesčius ir atšaukti paslaugas tiesiog užšaldant susijusią kortelę.
Kelionių užsakymai
Skrydžius, apgyvendinimą ir automobilių nuomą galima užsakyti internetu naudojant virtualią kortelę. Vartotojams, kurie pageidauja neatskleisti savo pagrindinės banko kortelės duomenų kelioms kelionių platformoms, virtuali kortelė yra praktiška alternatyva.
Skaitmeniniai pirkimai
Pirkimai programėlių parduotuvėse, žaidimų elementai, skaitmeninis turinys ir kitos tik internetu vykdomos operacijos puikiai tinka mokėjimams virtualiomis kortelėmis.
Kaip užsisakyti virtualią kortelę
Virtualios kortelės paraiškos procesas skiriasi priklausomai nuo emitento, tačiau paprastai atitinka bendrą modelį:
Sukurti paskyrą su korteles išduodančia Platforma arba finansine įstaiga.
Atlikite tapatybės patvirtinimą, kaip reikalauja leidėjas ir galiojantys teisės aktai. EEE šalyse tai paprastai apima „Pažink savo klientą“ (KYC) procedūras, atliekamas laikantis pinigų plovimo prevencijos reikalavimų.
Platformoje pasirinkite virtualios kortelės parinktį.
Gavus patvirtinimą, kortelės duomenys sugeneruojami ir rodomi skaitmeniniu būdu.
Pridėkite kortelę prie skaitmeninės piniginės arba naudokite kortelės duomenis tiesiogiai atsiskaitydami internetu.
Kai kurios platformos taip pat leidžia naudotojams papildyti savo virtualiąją kortelę naudojant skaitmeninius aktyvus, veikiančią kaip kripto debeto kortelė, pavyzdžiui, Bybit EU kortelėTokiais atvejais, kripto turto likutis paprastai konvertuojamas į fiat valiutą (pvz., EUR) transakcijos metu, o tai reiškia, kad prekybininkas gauna standartinį fiat mokėjimą.
Tinkinami kortelės dizainai
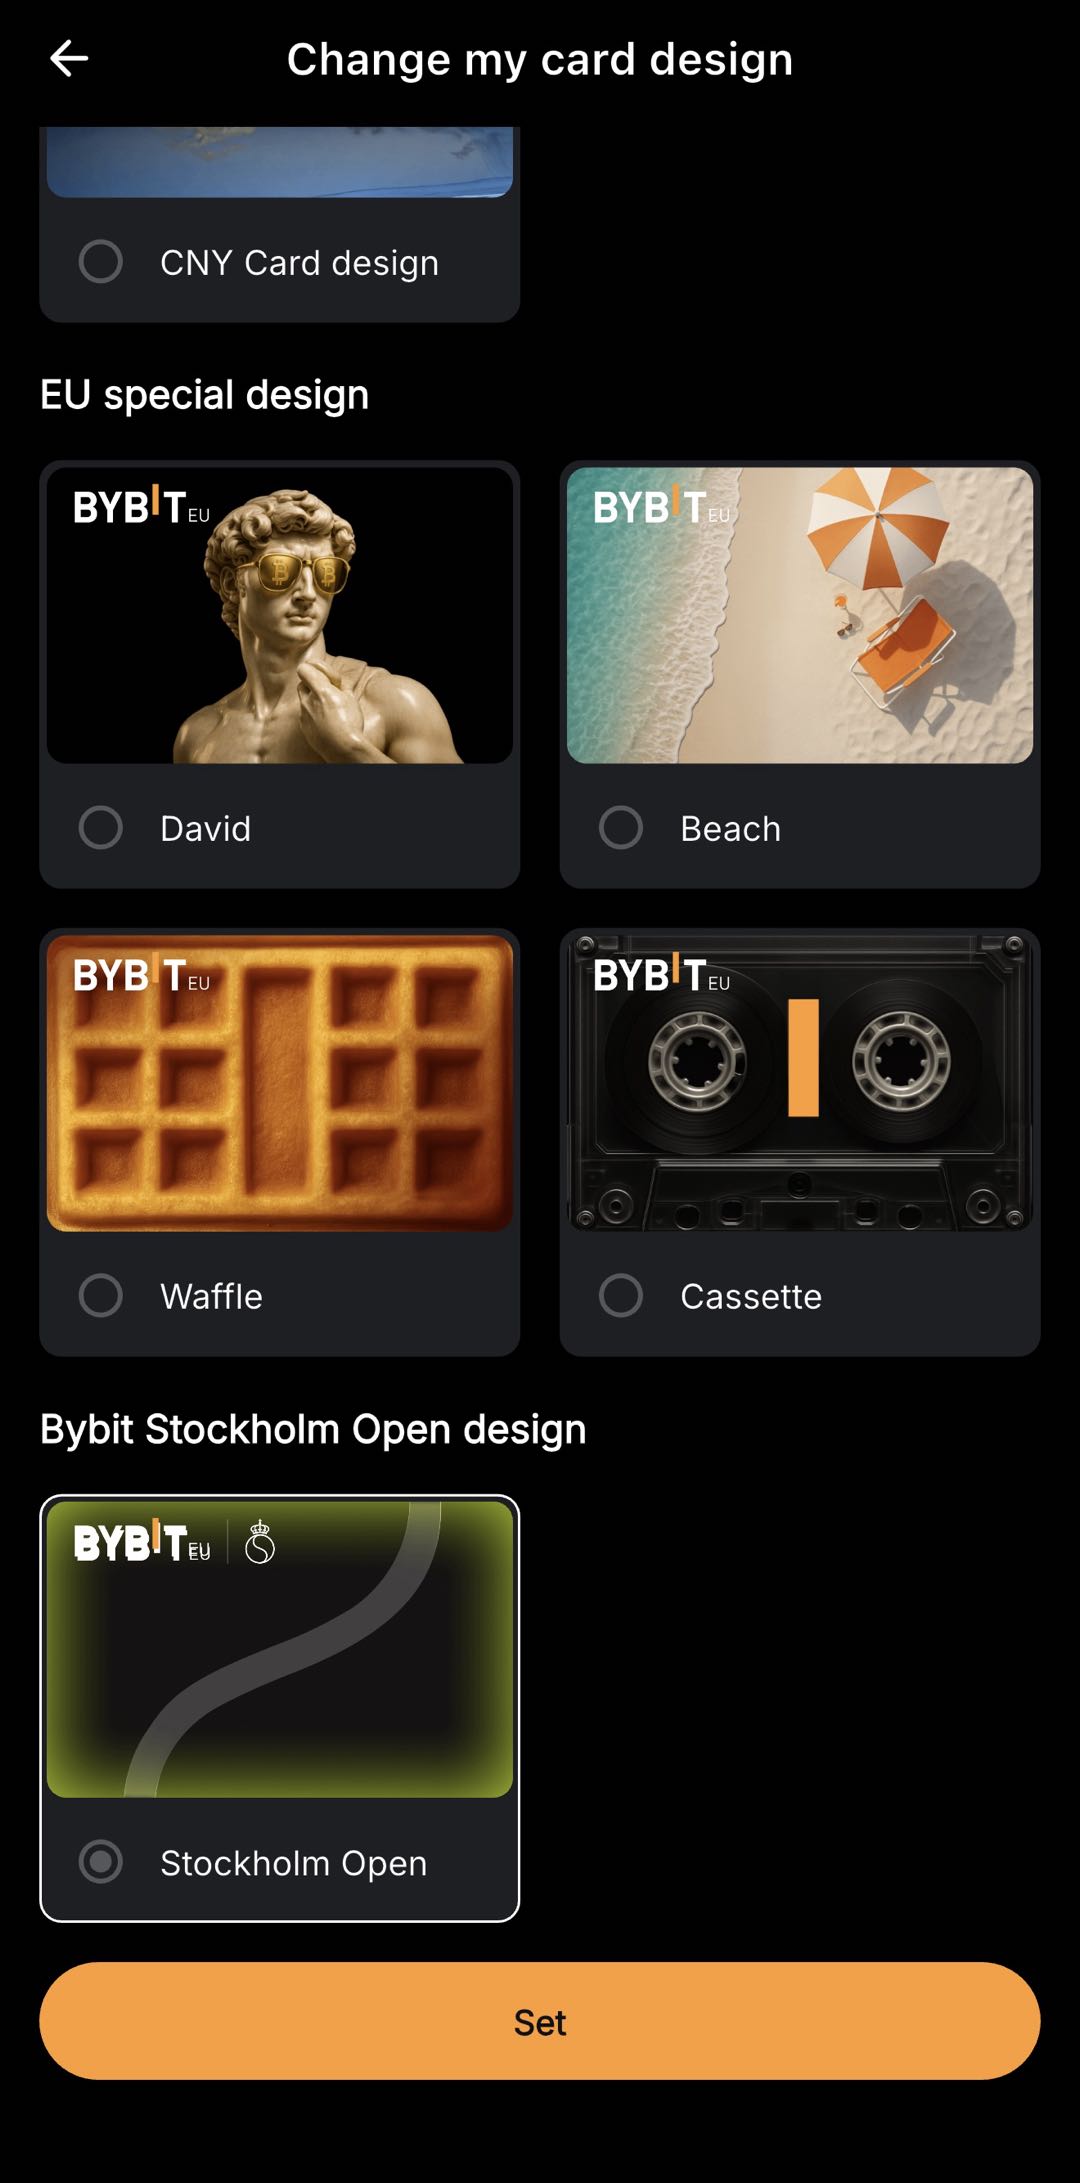
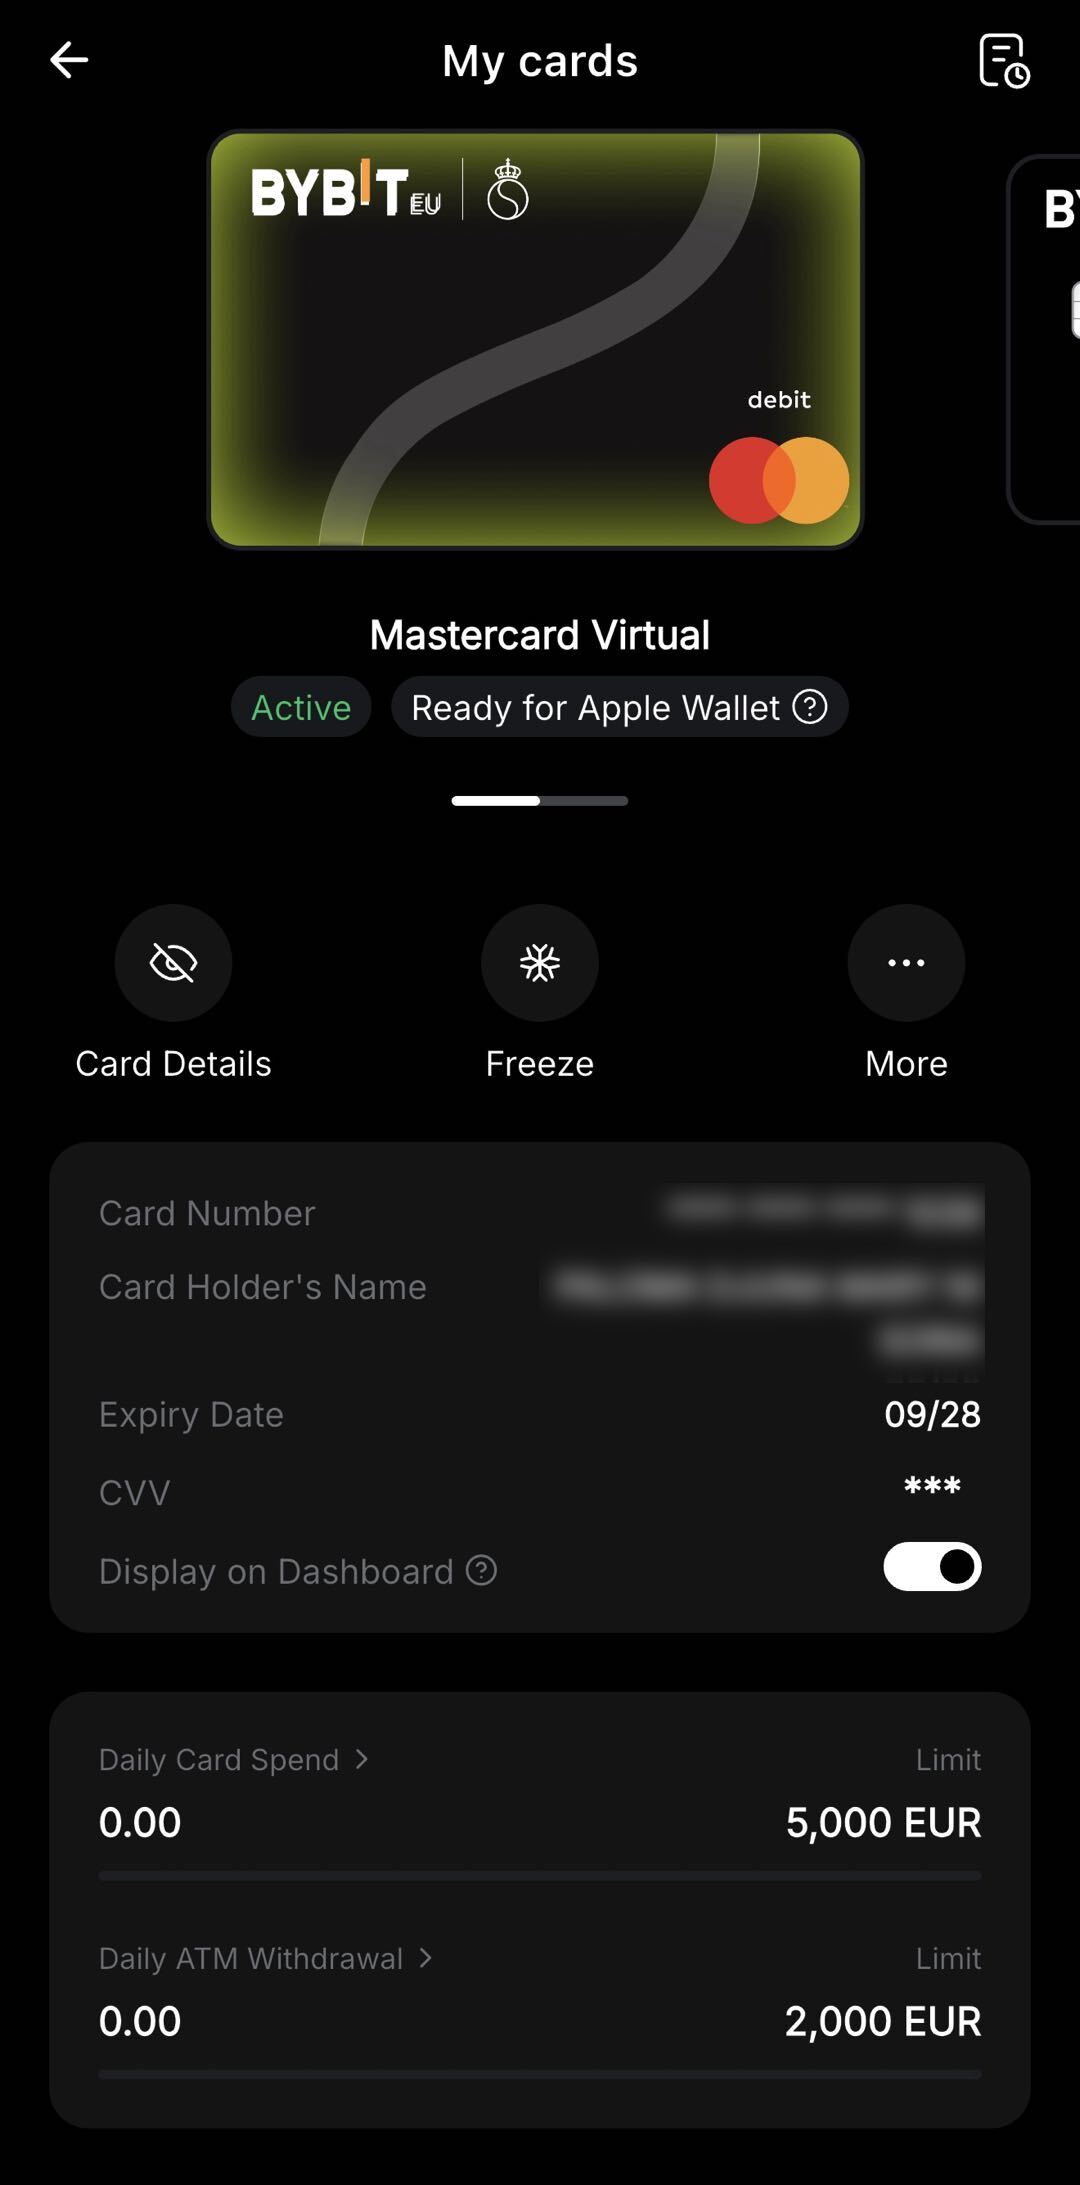
Be funkcionalumo, kai kurie emitentai siūlo tinkinamus virtualių kortelių dizainus, leidžiančius vartotojams suasmeninti kortelės vizualinę išvaizdą skaitmeninėje piniginėje ar programėlės sąsajoje. Tai gali apimti teminius dizainus, susietus su renginiais, partnerystėmis ar sezoninėmis kampanijomis. Pavyzdžiui, „Bybit Stockholm Open“ virtualios kortelės dizainą galima rasti naršant „Card Dashboard“, pasirinkus „My Cards“, palietus „More“, tada „Card Design“ ir pasirenkant pageidaujamą virtualios kortelės dizainą iš turimų Options.
Į ką atkreipti dėmesį renkantis virtualią kortelę
Ne visos virtualios kortelės yra vienodos. Vertindami Options, naudotojai gali norėti apsvarstyti:
Faktorius | Į ką atkreipti dėmesį |
|---|---|
Mokesčiai | Kortelės išdavimo mokesčiai, transakcijų mokesčiai, valiutos keitimo mokesčiai ir bet kokie mėnesiniai priežiūros mokesčiai |
Finansavimo parinktys | Ar kortelę galima finansuoti banko pavedimu, skaitmeniniu turtu ar kitais būdais |
Palaikomi tinklai | Kuriame tinkle veikia kortelė |
Išlaidų limitai | Dienos, mėnesio ar už sandorį taikomi limitai. |
Geografinis prieinamumas | Ar kortelė yra prieinama jūsų konkrečioje EEE gyvenamosios vietos šalyje |
Reguliacinis statusas | Ar emitentas turi kompetentingos institucijos leidimą EEE |
Programėlės funkcijos | Realaus laiko pranešimai, išlaidų analizė, galimybė blokuoti ir atblokuoti kortelę |
Dėmesio centre: „Bybit Stockholm Open“ virtualioji kortelė
Pavyzdžiui, kaip virtualios kortelės gali būti siūlomos kartu su papildomomis funkcijomis, „Bybit EU“, bendradarbiaudama su teniso turnyru „Stockholm Open“, pristatė riboto leidimo virtualios kortelės dizainą. „Bybit Card“ yra prieinama reikalavimus atitinkantiems, tapatybę patvirtinusiems „Bybit EU“ naudotojams EEE šalyse, kuriose pasiekiamos „Bybit EU“ paslaugos (išskyrus Maltą). „Stockholm Open“ virtuali kortelė yra specifinis „Bybit Card“ dizaino variantas. Pagrindinės šio pasiūlymo funkcijos, aprašytosakcijos sąlygos:
Riboto leidimo teniso tematikos dizainas.Virtuali kortelė turi Stokholmo „Open“ turnyro dizainą ir yra prieinama ribotą reklamos laikotarpį.
Pinigų grąžinimas už Stockholm Open bilietus.„Bybit Card“ turėtojai, kurie naudoja savo kortelę „Stockholm Open 2026“ bilietams įsigyti oficialioje svetainėje, gali gauti iki 15 % pinigų grąžinimą, taikant 300 € limitą vienam naudotojui ir bendrą 80 bilietų fondą, skirstomą eilės tvarka.
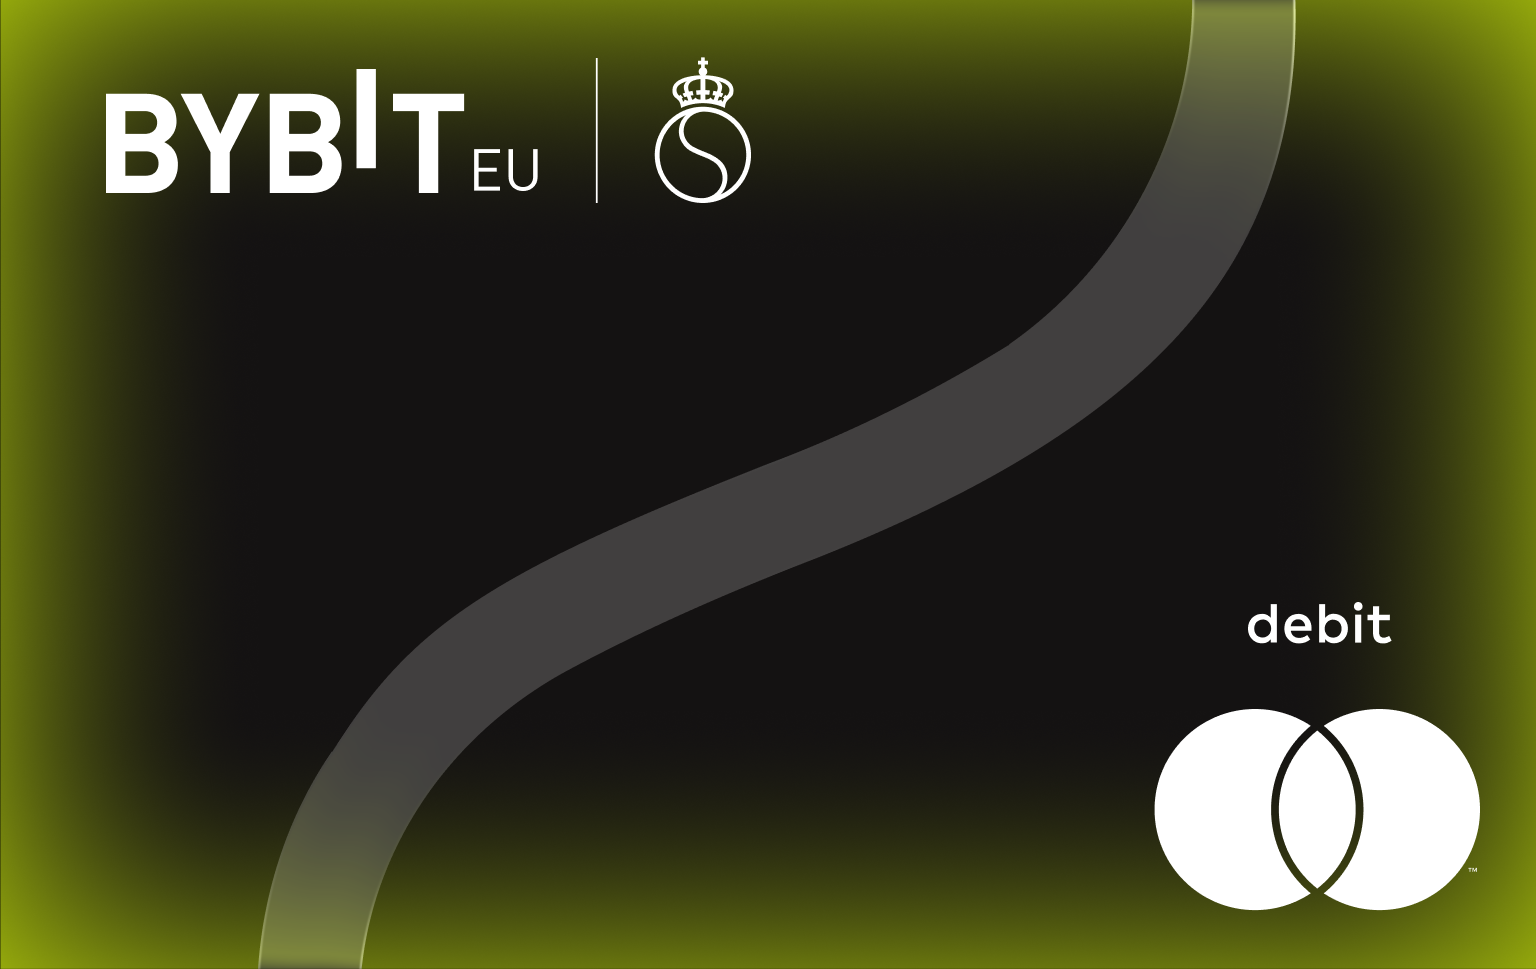
Stockholm Open virtuali kortelė yra neperleidžiama ir jos specifinės reklaminės lengvatos negali būti išnaudojamos standartiniams Bybit Card dizainams. Grynieji pinigai (cashback) yra išdalijami USDC arba BTC valiuta, kaip pasirenka vartotojas, ir pervedami į vartotojo finansavimo sąskaitą per keturias darbo dienas po kvalifikuojančio sandorio. Visos sąlygos ir taisyklės, įskaitant tinkamumo reikalavimus ir reklaminio laikotarpio datas, yra pateikiamos„Bybit“ ES „Stockholm Open“ puslapis.
Reguliavinis virtualių kortelių kontekstas Europos ekonominės erdvės šalyse
Virtualioms kortelėms, išduodamoms EEE viduje, taikomos elektroninių pinigų ir mokėjimo paslaugų reguliavimo sistemos. Pagal Mokėjimo paslaugų direktyvą (PSD2), kortelių emitentai privalo laikytis reikalavimų, susijusių su stipriu klientų autentifikavimu, mokesčių skaidrumu ir ginčų sprendimu. Kai virtuali kortelė yra susieta su kriptoturto paslaugomis, gali būti taikomi papildomi reguliavimo reikalavimai. Pagal Kriptoturto rinkų reglamentą (MiCAR), EEE šalyse veikiantys kriptoturto paslaugų teikėjai privalo turėti atitinkamą leidimą ir laikytis vartotojų apsaugos, valdymo ir skaidrumo reikalavimų. Vartotojai turėtų patikrinti, ar jų kortelės emitentą įgaliojo kompetentinga EEE institucija, ir suprasti, kaip laikomi ir saugomi jų lėšos.
Esmė
Virtuali kortelė yra skaitmeninė mokėjimo kortelė, suteikianti tradicinės debeto kortelės funkcionalumą be fizinio plastiko poreikio. Ją galima greitai išduoti, naudoti operacijoms internetu ir visiškai valdyti per skaitmenines platformas. EEE šalių vartotojams, kurie apsiperka internetu, valdo prenumeratas arba teikia pirmenybę skaitmeniniams finansiniams įrankiams, virtualios kortelės yra praktiškas ir lankstus mokėjimo būdas. Renkantis virtualią kortelę, verta atsižvelgti į išdavėjo mokesčių struktūrą, reguliavimo statusą, palaikomus papildymo būdus ir siūlomas funkcijas. Kaip ir bet kurio kito finansinio produkto atveju, naudotojai turėtų peržiūrėti taikomas sąlygas ir taisykles bei įvertinti, ar produktas atitinka jų specifinius poreikius.
DUK
Kas yra virtuali kortelė?
Virtuali kortelė yra išskirtinai skaitmeninė mokėjimo kortelė, turinti savo kortelės numerį, galiojimo datą ir CVV. Ji veikia kaip tradicinė debeto kortelė atliekant internetinius mokėjimus, tačiau neturi fizinės plastikinės formos.
Ar virtuali kortelė saugi mokėjimams internetu?
Virtualioji kortelė gali užtikrinti papildomą saugumą atsiskaitant internetu, nes ji suteikia atskirą kortelės numerį, besiskiriantį nuo naudotojo pagrindinės banko sąskaitos. Kai kurie kortelių išdavėjai taip pat leidžia nustatyti išlaidų limitus arba naudoti vienkartinius kortelių numerius, o tai gali sumažinti riziką duomenų saugumo pažeidimo atveju.
Kaip greitai galiu gauti virtualią kortelę?
Virtualios kortelės paprastai išduodamos per dieną nuo sėkmingos paraiškos ir tapatybės patvirtinimo. Nėra pristatymo laiko, nes kortelė egzistuoja tik skaitmenine forma.
Ar galiu naudoti virtualią kortelę fizinėse parduotuvėse?
Virtualią kortelę paprastai galima pridėti prie mobiliojoje piniginės (Apple Pay, Google Pay) ir naudoti bekontakčiams mokėjimams parduotuvėse, terminaluose, kurie priima mobiliųjų piniginių operacijas.
Ar galiu papildyti virtualią kortelę skaitmeniniais aktyvais?
Kai kurie kortelių išdavėjai, įskaitant EEE šalyse įgaliotus skaitmeninio turto paslaugų teikėjus, leidžia naudotojams papildyti savo virtualią kortelę naudojant kripto. Kripto likutis paprastai konvertuojamas į fiat valiutą atsiskaitymo metu.
Investavimas į kriptoturtą yra susijęs su rizika, įskaitant didelį kintamumą ir galimą kapitalo praradimą. Prieš priimdami investicinį sprendimą, išsamiai susipažinkite su rizika. Šiame straipsnyje pateikta informacija skirta tik edukaciniams bei informaciniams tikslams ir neturėtų būti suprantama kaip finansinė ar investicinė konsultacija.