AI-sammendrag
Vis mer
Forstå kunst’s innhold og mål markedsstemningen på bare 30 sekunder!
Detaljert sammendrag
Et virtuelt kort er en digital versjon av et betalingskort som kun eksisterer i elektronisk form. I første halvdel av 2025 nådde det totale antallet ikke-kontante betalinger i euroområdet 77,7 milliarder, en økning på 7,7 % sammenlignet med første halvdel av 2024, med en samlet verdi på 116,0 billioner euro, ifølgebetalingsstatistikk publisert av Den europeiske sentral-BankEtter hvert som digitale transaksjoner skyter fart i Det europeiske økonomiske samarbeidsområdet (EØS), har virtuelle kort blitt et praktisk verktøy for forbrukere som ønsker umiddelbar tilgang til en betalingsmetode uten å måtte vente på at et fysisk kort skal ankomme. Denne artikkelen forklarer hva et virtuelt kort er og de vanlige måtene folk bruker det på til hverdags, og viser frem mulige funksjoner med eksempelet Bybit Stockholm Open virtuelt kort.
Viktigste poeng
Et virtuelt kort er et digitalt betalingskort med eget kortnummer, utløpsdato og sikkerhetskode, som kun brukes til netthandel og digitale transaksjoner.
Virtuelle kort kan vanligvis utstedes umiddelbart og administreres via en mobilapp eller nettbasert plattform, noe som gjør dem tilgjengelige uten å måtte vente på fysisk levering.
De kan tilby ytterligere kontroll over netthandel gjennom funksjoner som beløpsgrenser og muligheten til å sperre eller erstatte kortet digitalt.
Hva er et virtuelt kort?
Et virtuelt kort er et betalingskort som ikke har noen fysisk form. Det består av et kortnummer, utløpsdato og CVV-kode, akkurat som et tradisjonelt debet- eller kredittkort, men det eksisterer kun i digitalt format. Brukere kan vanligvis se og administrere sitt virtuelle kort via en mobilapplikasjon eller online Plattform. Virtuelle kort fungerer på etablerte kortnettverk og kan generelt brukes der online kortbetalinger aksepteres. De er knyttet til en finansieringskilde, som kan være en Bank-konto, en digital lommebok eller, i noen tilfeller, en Krypto-asset Saldo som konverteres til fiat ved transaksjonstidspunktet. Konseptet er ikke nytt — Mastercard og Visa har støttet utstedelse av virtuelle kort i over et tiår, og Bybit Card, drevet av Mastercard-nettverket, er et eksempel på denne infrastrukturen i praksis. Adopsjonen har akselerert de siste årene ettersom digital handel og mobil-først finansielle tjenester har ekspandert.
Slik fungerer et virtuelt kort
Mekanikken til et virtuelt kort er enkel:
En bruker søker om et virtuelt kort via en kortutsteder eller plattform som tilbyr det.
Når godkjent, genereres kortdetaljene (nummer, utløpsdato, CVV) digitalt og vises i appen eller på plattformen.
Brukeren legger kortet i en digital lommebok (som Apple Pay eller Google Pay) eller taster inn detaljene manuelt når de foretar en nettbetaling.
Når en transaksjon igangsettes, behandler kortnettverket betalingen ved hjelp av den tilknyttede finansieringskilden.
Transaksjonen vises i brukerens kontohistorikk, vanligvis i sanntid.
Ettersom det ikke er noe fysisk kort involvert, kan virtuelle kort ofte utstedes i løpet av minutter etter søknad. Dette eliminerer den vanlige leveringstiden som er forbundet med plastkort, som kan ta flere virkedager eller lenger, avhengig av jurisdiksjonen.
Hvorfor bruker folk virtuelle kort?
Flere praktiske faktorer har bidratt til den økende adopsjonen av virtuelle kort blant forbrukere i EØS-landene.
Øyeblikkelig tilgang
Virtuelle kort er vanligvis tilgjengelige umiddelbart etter godkjenning. Det er ikke behov for å vente på postlevering, noe som er spesielt relevant for brukere som trenger en betalingsmetode raskt, for eksempel når de registrerer seg for en digital tjeneste eller foretar et tidssensitivt kjøp.
Tryggere for nettbetsalinger
Virtuelle kort kan tilby et skillelag mellom brukerens primærkonto og nettbaserte forhandlere. Noen utstedere lar brukere generere engangskortnumre eller sette forbruksgrenser per kort. Ifølge den europeiske sentralbanken Bank's rapport fra 2023 om kortsvindel, sto "card-not-present"-svindel (transaksjoner gjort på nett uten fysisk kort) for flertallet av svindeltransaksjoner med kort i euroområdet. Verktøy som begrenser eksponering, som virtuelle kort med konfigurerbare forbruksgrenser, kan bidra til å redusere denne risikoen.
Enkel å administrere og bytte ut
Hvis et virtuelt kortnummer blir kompromittert, kan det vanligvis fryses eller erstattes umiddelbart gjennom plattformens app. Det er ikke nødvendig å vente på et erstatningskort i posten, og brukerens primærkonto forblir upåvirket.
Abonnementer
Strømmetjenester, programvareabonnementer, skylagring og andre tilbakevendende digitale betalinger kan knyttes til et virtuelt kort. Noen brukere foretrekker å dedikere et spesifikt virtuelt kort til abonnementer, noe som gjør det enklere å spore tilbakevendende belastninger og kansellere tjenester ved ganske enkelt å fryse det tilknyttede kortet.
Reisebestillinger
Flyreiser, overnatting og leiebiler kan alle bestilles på nett med et virtuelt kort. For brukere som foretrekker å ikke eksponere sine primære bankkortopplysninger for flere reiseplattformer, tilbyr et virtuelt kort et praktisk alternativ.
Digitale kjøp
Kjøp i app-butikker, spillobjekter, digitalt innhold og andre rene netttransaksjoner egner seg godt til betalinger med virtuelle kort.
Hvordan søke om et virtuelt kort
Søknadsprosessen for et virtuelt kort varierer etter utsteder, men følger vanligvis et felles mønster:
Opprett en konto hos den kortutstedende plattformen eller finansinstitusjonen.
Fullfør identitetsbekreftelse som kreves av utstederen og gjeldende forskrifter. I EØS-land innebærer dette vanligvis Kjenn din kunde (KYC)-prosedyrer i samsvar med krav mot hvitvasking.
Velg alternativet for virtuelt kort på plattformen.
Når godkjent, genereres kortdetaljene og vises digitalt.
Legg kortet i en digital lommebok eller bruk kortdetaljene direkte for nettransaksjoner.
Noen plattformer lar også brukere fylle på sitt virtuelle kort med digitale ressurser, og fungerer som et kryptodebetkort, som for eksempelBybit EU-kortI slike tilfeller blir krypto-eiendelssaldoen vanligvis konvertert til fiat-valuta (som EUR) på transaksjonstidspunktet, noe som betyr at forhandleren mottar en standard fiat-betaling.
Tilpasningsbare kortdesign
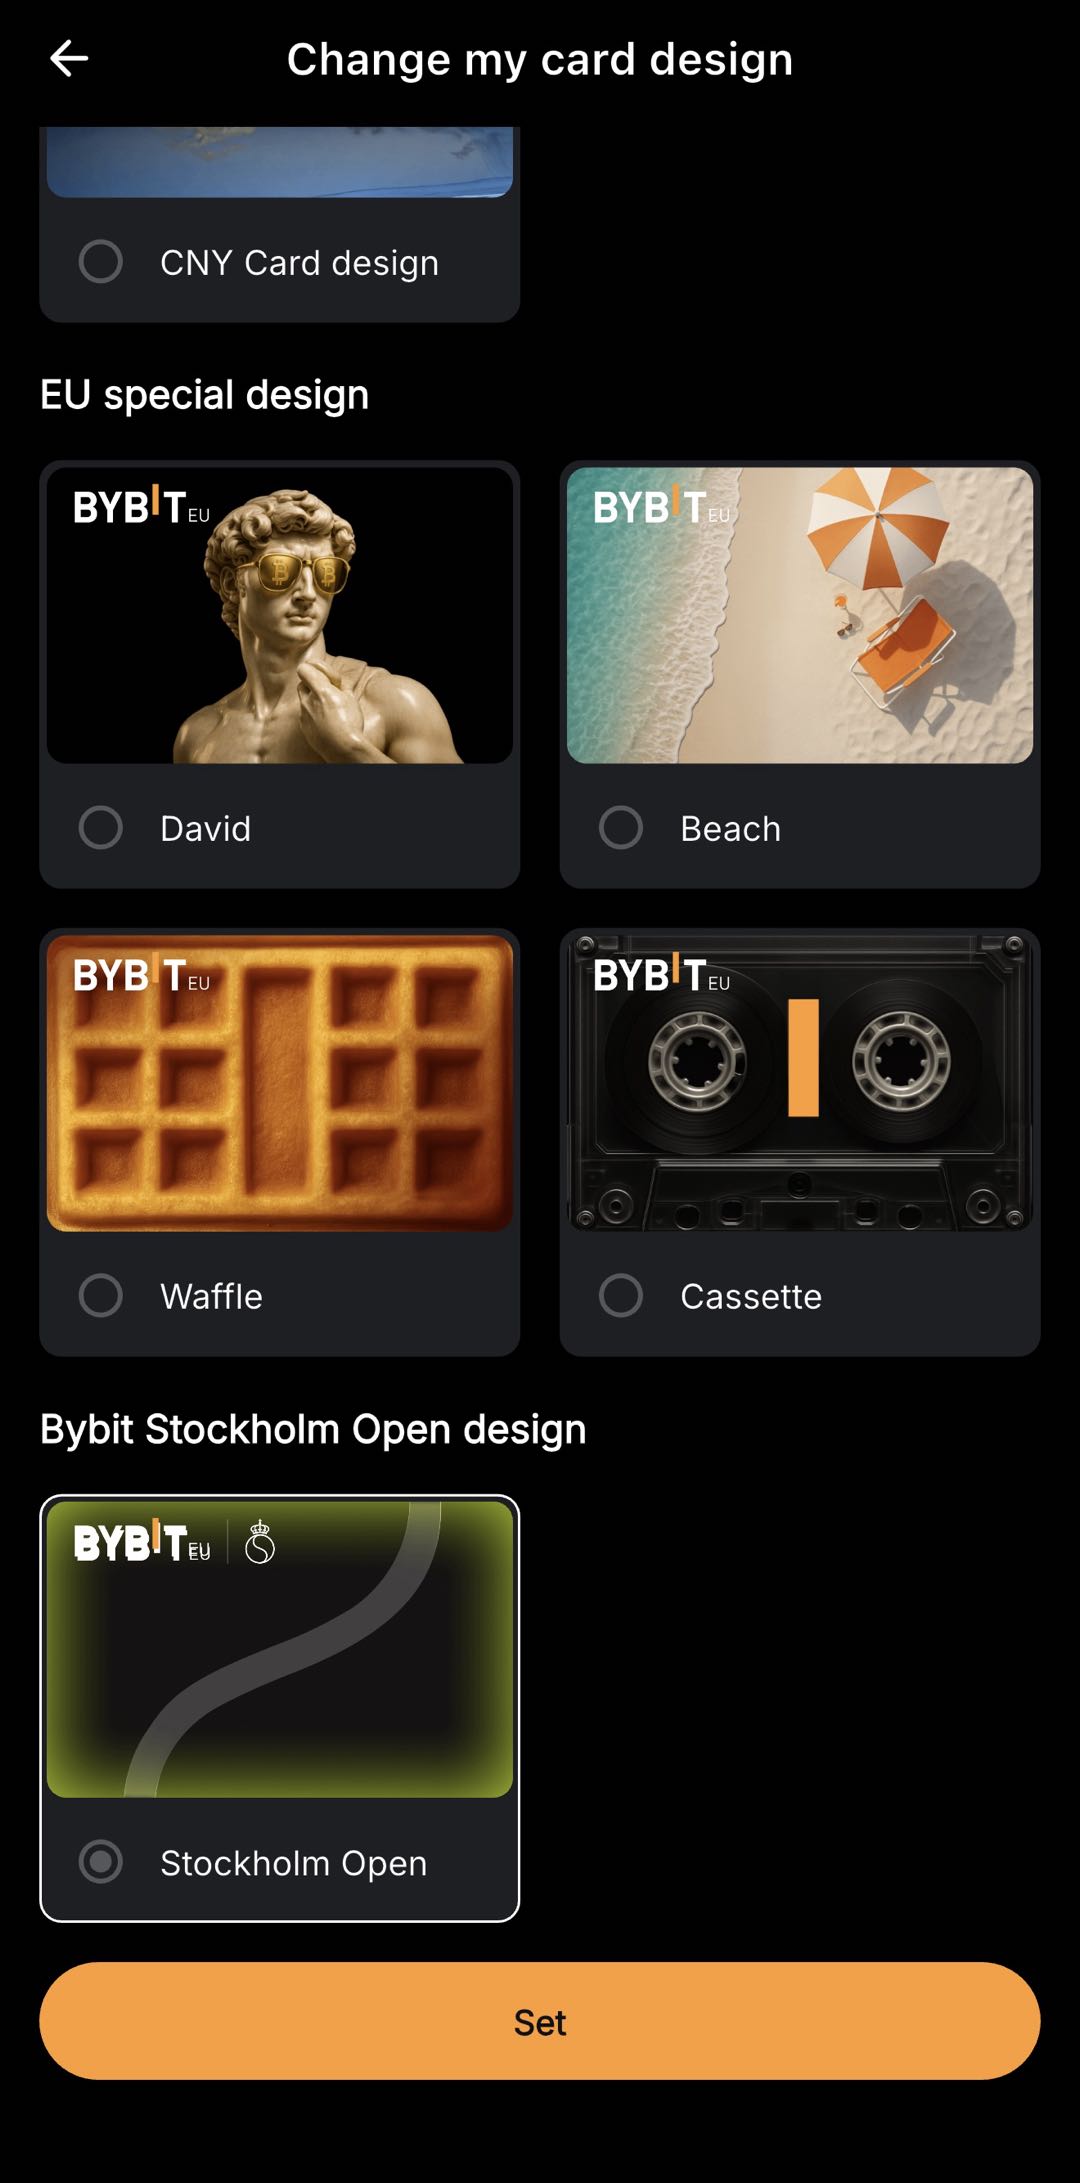
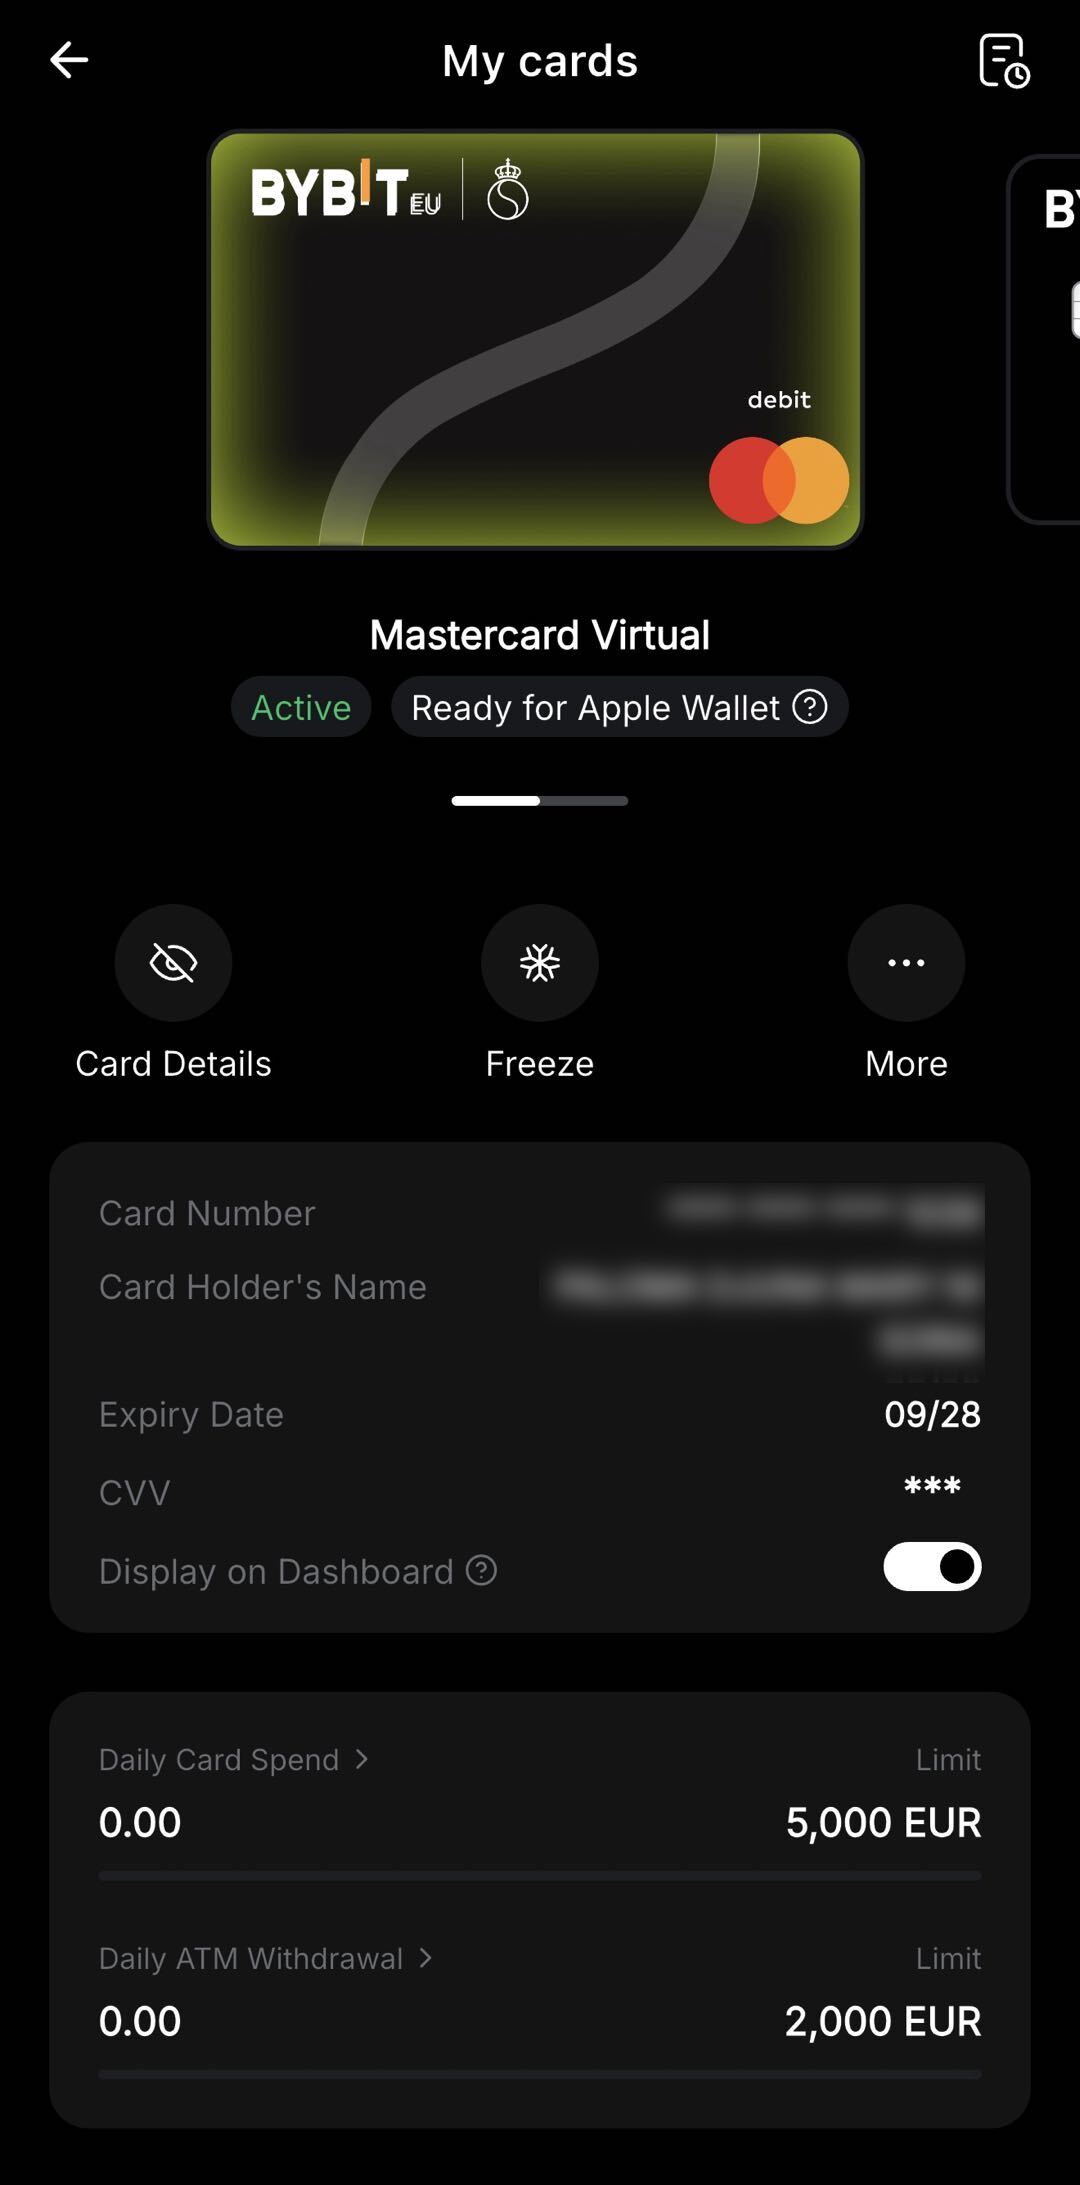
I tillegg til funksjonalitet tilbyr enkelte utstedere tilpasningsbare virtuelle kortdesign, som lar brukere personalisere kortets visuelle utseende i en digital lommebok eller et app-grensesnitt. Dette kan inkludere temadesign knyttet til arrangementer, partnerskap eller sesongbaserte kampanjer. For eksempel kan det virtuelle kortdesignet for Bybit Stockholm Open hentes ved å navigere til kontrollpanelet for kort, velge «Mine kort», trykke på «Mer», deretter «Kortdesign» og velge det foretrukne virtuelle kortdesignet fra de tilgjengelige Options.
Hva du bør vurdere når du velger et virtuelt kort
Ikke alle virtuelle kort er like. Når man vurderer alternativer, kan brukerne vurdere:
Faktor | Hva du skal se etter |
|---|---|
Gebyrer | Gebyrer for kortutstedelse, transaksjonsgebyrer, valutakonverteringsgebyrer og eventuelle månedlige vedlikeholdsgebyrer |
Finansierings-Options | Om kortet kan fylles på via bankoverføring, kryptovalutaer eller andre metoder |
Støttede nettverk | Hvilket nettverk kortet opererer med |
Bruksgrenser | Daglig, månedlig eller grenser per transaksjon som gjelder |
Geografisk tilgjengelighet | Hvorvidt kortet er tilgjengelig i ditt spesifikke EØS-bostedsland |
Regulatorisk status | Hvorvidt utstederen er autorisert av en kompetent myndighet innenfor EØS |
App-funksjoner | Sanntidsvarsler, forbruksanalyse, mulighet til å fryse og tine kortet |
Spotlight: Bybit Stockholm Open virtuelt kort
Som et eksempel på hvordan virtuelle kort kan tilbys sammen med tilleggsfunksjoner, har Bybit EU introdusert et virtuelt kortdesign i begrenset opplag i samarbeid med tennisturneringen Stockholm Open. Bybit Card er tilgjengelig for kvalifiserte, identitetsverifiserte Bybit EU-brukere i EØS-land der Bybit EU-tjenester er tilgjengelige (unntatt Malta). Stockholm Open virtuelle kort er en spesifikk designvariant av Bybit Card. Viktige funksjoner ved dette tilbudet, som beskrevet ikampanjevilkår:
Tennisinspirert design i begrenset opplag.Det virtuelle kortet har et design fra Stockholm Open-turneringen, tilgjengelig i en begrenset kampanjeperiode.
Cashback på Stockholm Open-billetter.Bybit Card-innehavere som bruker kortet sitt til å kjøpe billetter til Stockholm Open 2026 via den offisielle nettsiden, kan motta opptil 15 % cashback, med en grense på €300 per bruker og et samlet antall på 80 billetter etter «førstemann til mølla»-prinsippet.
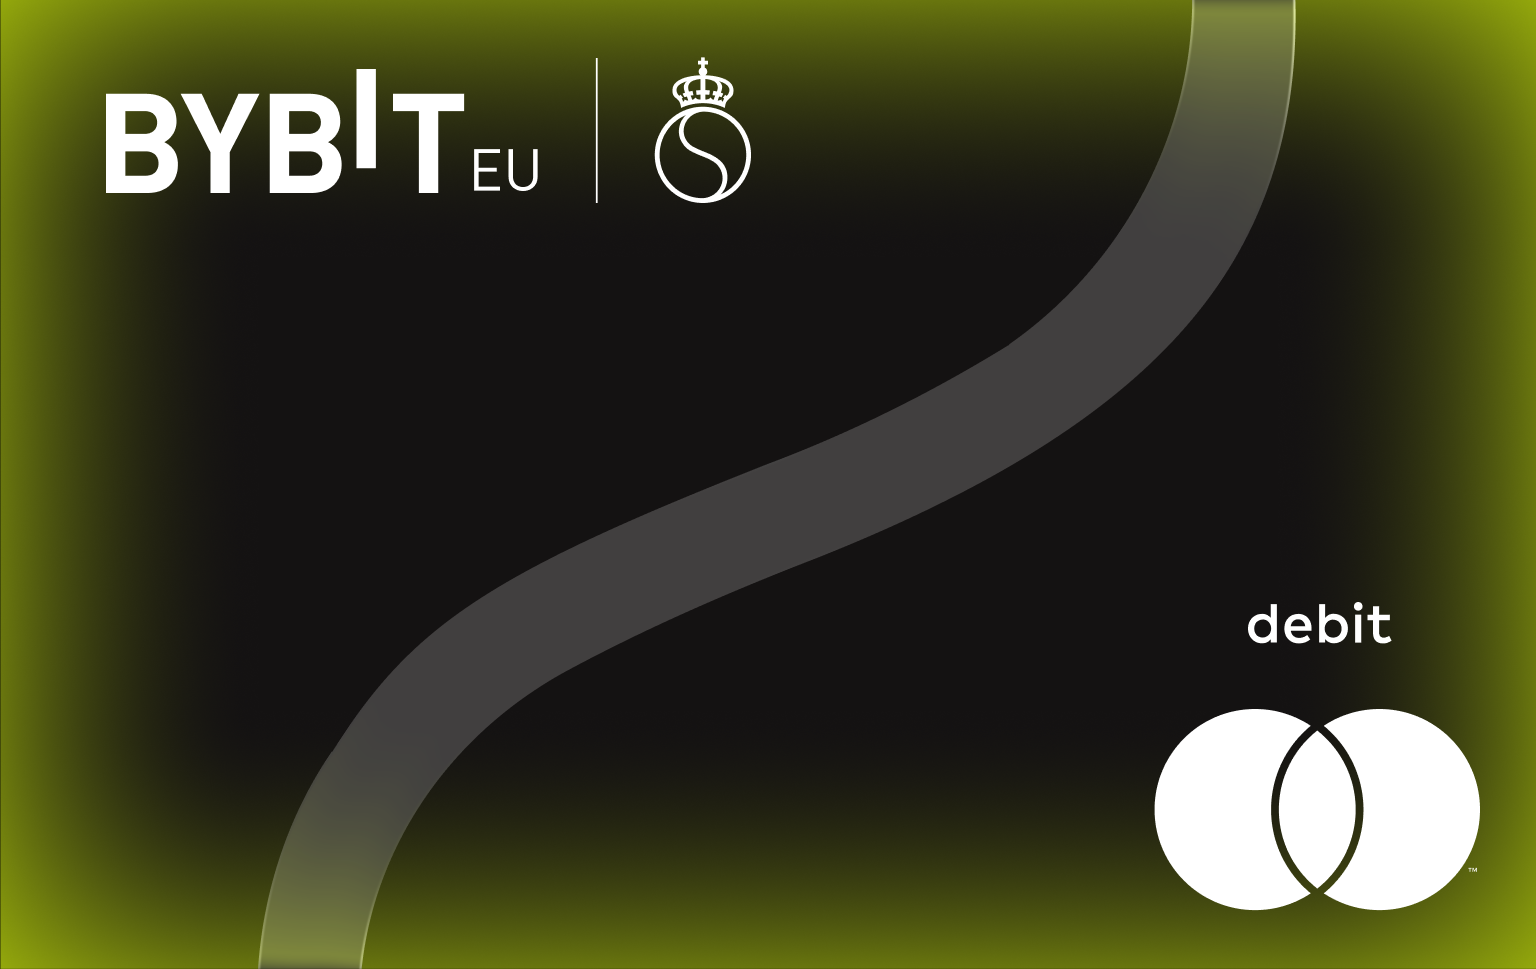
Stockholm Open virtuelle kortet er ikke-overførbart og dets spesifikke kampanje-fordeler kan ikke løses inn på standard Bybit Card design. Cashback utbetales i enten USDC eller BTC, som valgt av brukeren, og krediteres brukerens Finanseringskonto innen fire virkedager etter den kvalifiserende transaksjonen. Fullstendige vilkår og betingelser, inkludert kvalifikasjonskrav og kampanjeperiode-datoer, er tilgjengelige påBybit EU Stockholm åpen side.
Regulatorisk kontekst for virtuelle kort i EØS-land
Virtuelle kort utstedt innenfor EØS er underlagt regulatoriske rammeverk som gjelder for elektroniske penger og betalingstjenester. Under betalingstjenestedirektivet (PSD2) må kortutstedere overholde krav knyttet til sterk kundeautentisering, gjennomsiktighet av gebyrer og tvisteløsning. Der et virtuelt kort er knyttet til krypto-aktiva-tjenester, kan ytterligere regulatoriske krav gjelde. Under Markets in Crypto-Assets Regulation (MiCAR) må tilbydere av krypto-aktiva-tjenester som opererer i EØS-land inneha nødvendig autorisasjon og overholde krav knyttet til forbrukerbeskyttelse, styring og åpenhet. Brukere bør bekrefte at deres kortutsteder er autorisert av en kompetent myndighet i EØS og forstå hvordan midlene deres oppbevares og beskyttes.
Bunnlinjen
Et virtuelt kort er et digitalt betalingskort som gir samme funksjonalitet som et tradisjonelt debetkort uten å kreve en fysisk plastform. Det kan utstedes raskt, brukes til transaksjoner på nett og administreres i sin helhet gjennom digitale plattformer. For forbrukere i EØS-land som handler på nett, administrerer abonnementer eller foretrekker digital-første finansielle verktøy, tilbyr virtuelle kort en praktisk og fleksibel betalingsmetode. Når du velger et virtuelt kort, er det verdt å vurdere utstederens gebyrstruktur, regulatorisk Status, støttede finansieringsmetoder og tilgjengelige funksjoner. Som med alle finansielle produkter bør brukere gjennomgå de gjeldende vilkårene og betingelsene og vurdere om produktet oppfyller deres spesifikke behov.
Ofte stilte spørsmål
Hva er et virtuelt kort?
Et virtuelt kort er et rent digitalt betalingskort med eget kortnummer, utløpsdato og CVV. Det fungerer som et tradisjonelt debetkort for online transaksjoner, men har ingen fysisk plastform.
Er et virtuelt kort trygt for nettbetalinger?
Et virtuelt kort kan tilby ekstra sikkerhet for nettbetsalinger fordi det gir et separat kortnummer fra brukerens primære Bank-konto. Noen utstedere tillater også forbruksgrenser eller engangskortnumre, noe som kan redusere eksponering ved et datainnbrudd.
Hvor raskt kan jeg få et virtuelt kort?
Virtuelle kort utstedes vanligvis samme dag som en søknad og Identitetsbekreftelse er fullført. Det er ingen leveringstid fordi kortet kun eksisterer i digital form.
Kan jeg bruke et virtuelt kort i fysiske butikker?
Et virtuelt kort kan vanligvis legges til i en mobil lommebok (Apple Pay, Google Pay) og brukes til kontaktløs betaling i butikk på terminaler som støtter transaksjoner med mobil lommebok.
Kan jeg fylle på et virtuelt kort med digitale ressurser?
Enkelte kortutstedere, inkludert tilbydere av tjenester for digitale eiendeler autorisert i EØS-land, lar brukere finansiere sitt virtuelle kort med krypto. Kryptosaldoen blir vanligvis konvertert til fiat-valuta på transaksjonstidspunktet.
Investering i krypto-eiendeler er forbundet med risiko, inkludert høy volatilitet og potensielt tap av kapital. Sett deg grundig inn i risikoene før du tar en investeringsbeslutning. Informasjonen i denne artikkelen er utelukkende ment for informasjons- og utdanningsformål og skal ikke tolkes som økonomisk rådgivning eller investeringsråd.