
Vad är ett virtuellt kort: hur det fungerar, hur man skaffar ett och hur man använder det
AI-översikt
Visa mer
Få snabbt en överblick över artikelns innehåll och fånga marknadssentimentet på bara 30 sekunder!
Ett virtuellt kort är en digital version av ett betalkort som endast existerar i elektronisk form. Under första halvåret 2025 uppgick det totala antalet kontantlösa betalningar i euroområdet till 77,7 miljarder, en ökning med 7,7 % jämfört med första halvåret 2024, med ett totalt värde av 116,0 biljoner euro, enligtbetalningsstatistik publicerad av Europeiska central BankI takt med att digitala transaktioner ökar i hela det Europeiska ekonomiska samarbetsområdet (EES), har virtuella kort blivit ett praktiskt verktyg för konsumenter som vill ha omedelbar tillgång till en betalningsmetod utan att behöva vänta på att ett fysiskt kort ska anlända. Den här artikeln förklarar vad ett virtuellt kort är och de vanligaste sätten som folk använder det för vardagliga utgifter, och visar möjliga funktioner med Bybit Stockholm Open virtuella kort som exempel.
Huvudpunkter
Ett virtuellt kort är ett digitalt betalkort med eget kortnummer, utgångsdatum och säkerhetskod, som uteslutande används för online- och digitala transaktioner.
Virtuella kort kan vanligtvis utfärdas omedelbart och hanteras via en mobilapp eller webbplattform, vilket gör dem tillgängliga utan att man behöver vänta på fysisk leverans.
De kan erbjuda ytterligare kontroll över online-köp genom funktioner som utgiftsgränser och möjligheten att digitalt spärra eller ersätta kortet.
Vad är ett virtuellt kort?
Ett virtuellt kort är ett betalkort som inte har någon fysisk form. Det består av ett kortnummer, utgångsdatum och CVV-kod, precis som ett traditionellt debet- eller kreditkort, men det existerar endast i ett digitalt format. Användare kan vanligtvis se och hantera sitt virtuella kort via en mobilapplikation eller en Plattform online. Virtuella kort fungerar på etablerade kortnätverk och kan generellt användas där onlinekortbetalningar accepteras. De är kopplade till en finansieringskälla, vilket kan vara ett Bankkonto, en digital plånbok eller, i vissa fall, ett saldo av krypto-tillgångar som konverteras till Fiat vid transaktionstillfället. Konceptet är inte nytt – Mastercard och Visa har stöttat utfärdande av virtuella kort i över ett decennium, och Bybit Card, som drivs av Mastercards nätverk, är ett exempel på denna infrastruktur i praktiken. Användningen har ökat under de senaste åren i takt med att digital handel och mobilfokuserade finansiella tjänster har expanderat.
Hur ett virtuellt kort fungerar
Mekaniken bakom ett virtuellt kort är okomplicerad:
En användare ansöker om ett virtuellt kort via en kortutfärdare eller plattform som erbjuder ett sådant.
När det väl har godkänts genereras kortuppgifterna (nummer, utgångsdatum, CVV) digitalt och visas i appen eller plattformen.
Användaren lägger till kortet i en digital plånbok (som Apple Pay eller Google Pay) eller anger uppgifterna manuellt vid en betalning online.
När en transaktion initieras behandlar kortnätverket betalningen med hjälp av den kopplade finansieringskällan.
Transaktionen visas i användarens kontohistorik, vanligtvis i realtid.
Eftersom inget fysiskt kort är inblandat kan virtuella kort ofta utfärdas inom minuter från ansökan. Detta eliminerar den standardmässiga leveranstiden för plastkort, som kan ta flera arbetsdagar eller längre beroende på jurisdiktion.
Varför använder man virtuella kort?
Flera praktiska faktorer har bidragit till den ökande användningen av virtuella kort bland konsumenter i EES-länder.
Omedelbar åtkomst
Virtuella kort är vanligtvis tillgängliga omedelbart efter godkännande. Man behöver inte vänta på fysisk leverans, vilket är särskilt relevant för användare som snabbt behöver ett betalsätt, till exempel vid registrering för en digital tjänst eller vid ett tidskänsligt köp.
Säkrare för onlinebetalningar
Virtuella kort kan erbjuda ett extra lager av separation mellan användarens primära konto och online-återförsäljare. Vissa kortutgivare tillåter användare att generera engångskortnummer eller att sätta utgiftsgränser per kort. Enligt Europeiska centralbankens Bank's rapport från 2023 om kortbedrägerier stod bedrägerier med "ej närvarande kort" (transaktioner som görs online utan fysiskt kort) för majoriteten av bedrägliga korttransaktioner i euroområdet. Verktyg som begränsar exponeringen, såsom virtuella kort med konfigurerbara utgiftsgränser, kan bidra till att minska denna risk.
Enkelt att hantera och ersätta
Om ett virtuellt kortnummer har komprometterats kan det vanligtvis frysas eller ersättas omedelbart via den utfärdande plattformens app. Det finns inget behov av att vänta på ett ersättningskort via posten, och användarens primära konto förblir opåverkat.
Prenumerationer
Streamingtjänster, programvaruprenumerationer, molnlagring och andra återkommande digitala betalningar kan kopplas till ett virtuellt kort. Vissa användare föredrar att dedikera ett specifikt virtuellt kort för prenumerationer, vilket gör det enklare att spåra återkommande debiteringar och avsluta tjänster genom att helt enkelt frysa det tillhörande kortet.
Resebokningar
Flyg, boende och hyrbilar kan alla bokas online med ett virtuellt kort. För användare som föredrar att inte exponera sina primära Bank-kortsdetaljer för flera reseplattformar, erbjuder ett virtuellt kort ett praktiskt alternativ.
Digitala köp
Köp i appbutiker, spelobjekt, digitalt innehåll och andra transaktioner som endast sker online lämpar sig väl för virtuella kortbetalningar.
Så ansöker du om ett virtuellt kort
Ansökningsprocessen för ett virtuellt kort varierar beroende på utfärdare, men följer vanligtvis ett gemensamt mönster:
Skapa ett konto hos den kortutgivande plattformen eller finansiella Institution.
Genomför identitetsverifiering enligt kraven från utfärdaren och tillämpliga regleringar. I EES-länder innebär detta vanligtvis processer för kundkännedom (KYC) i enlighet med krav för motverkande av penningtvätt.
Välj alternativet för virtuellt kort på plattformen.
Efter godkännande genereras kortuppgifterna och visas digitalt.
Lägg till kortet i en digital plånbok eller använd kortuppgifterna direkt för online-transaktioner.
Vissa plattformar låter också användare finansiera sina virtuella kort med digitala tillgångar, och fungerar som ett kryptodebetkort, såsomBybit EU-kort. I sådana fall omvandlas saldot för krypto-tillgångar vanligtvis till fiatvaluta (såsom EUR) vid tidpunkten för en transaktion, vilket innebär att handlaren tar emot en vanlig fiatbetalning.
Anpassningsbara kortdesigner
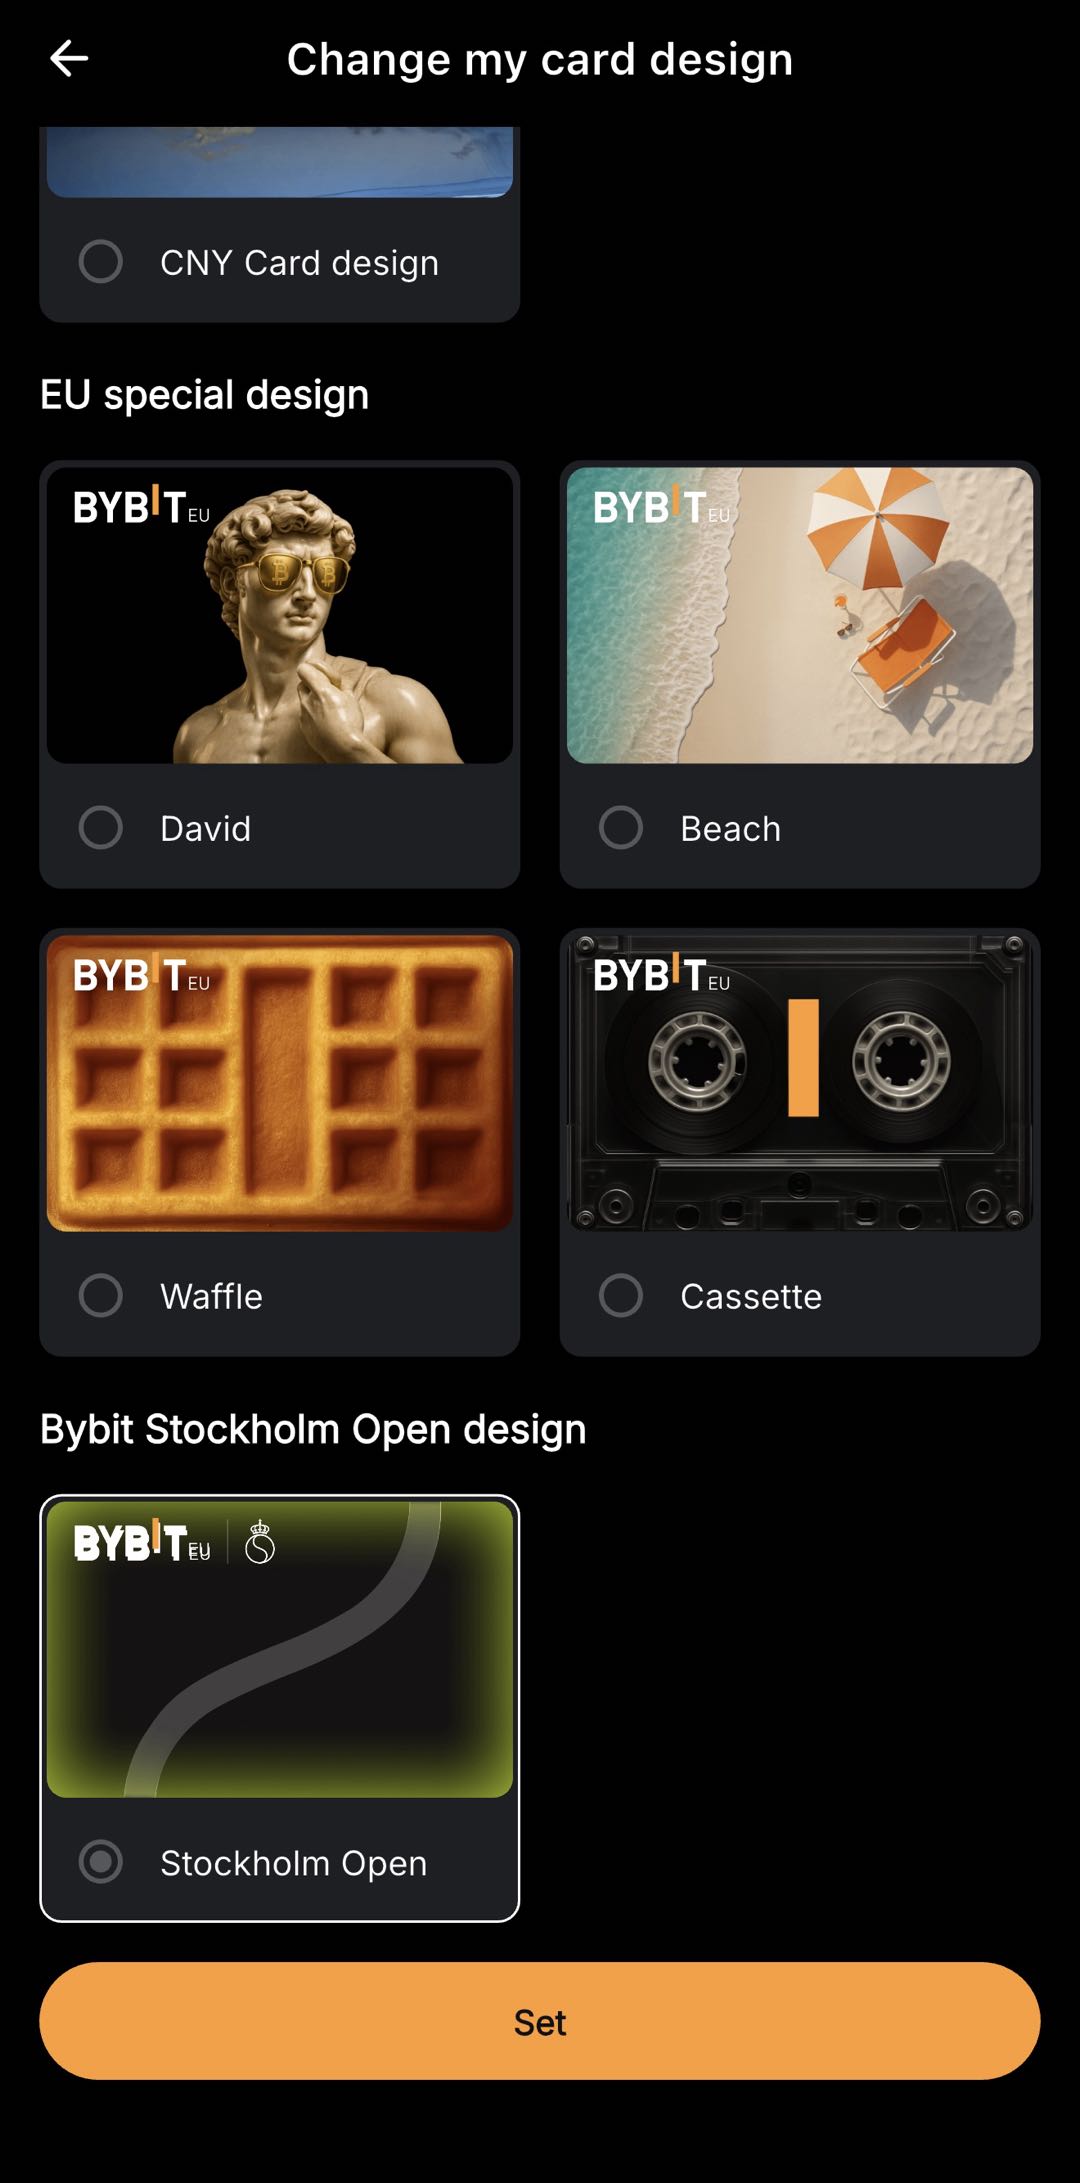
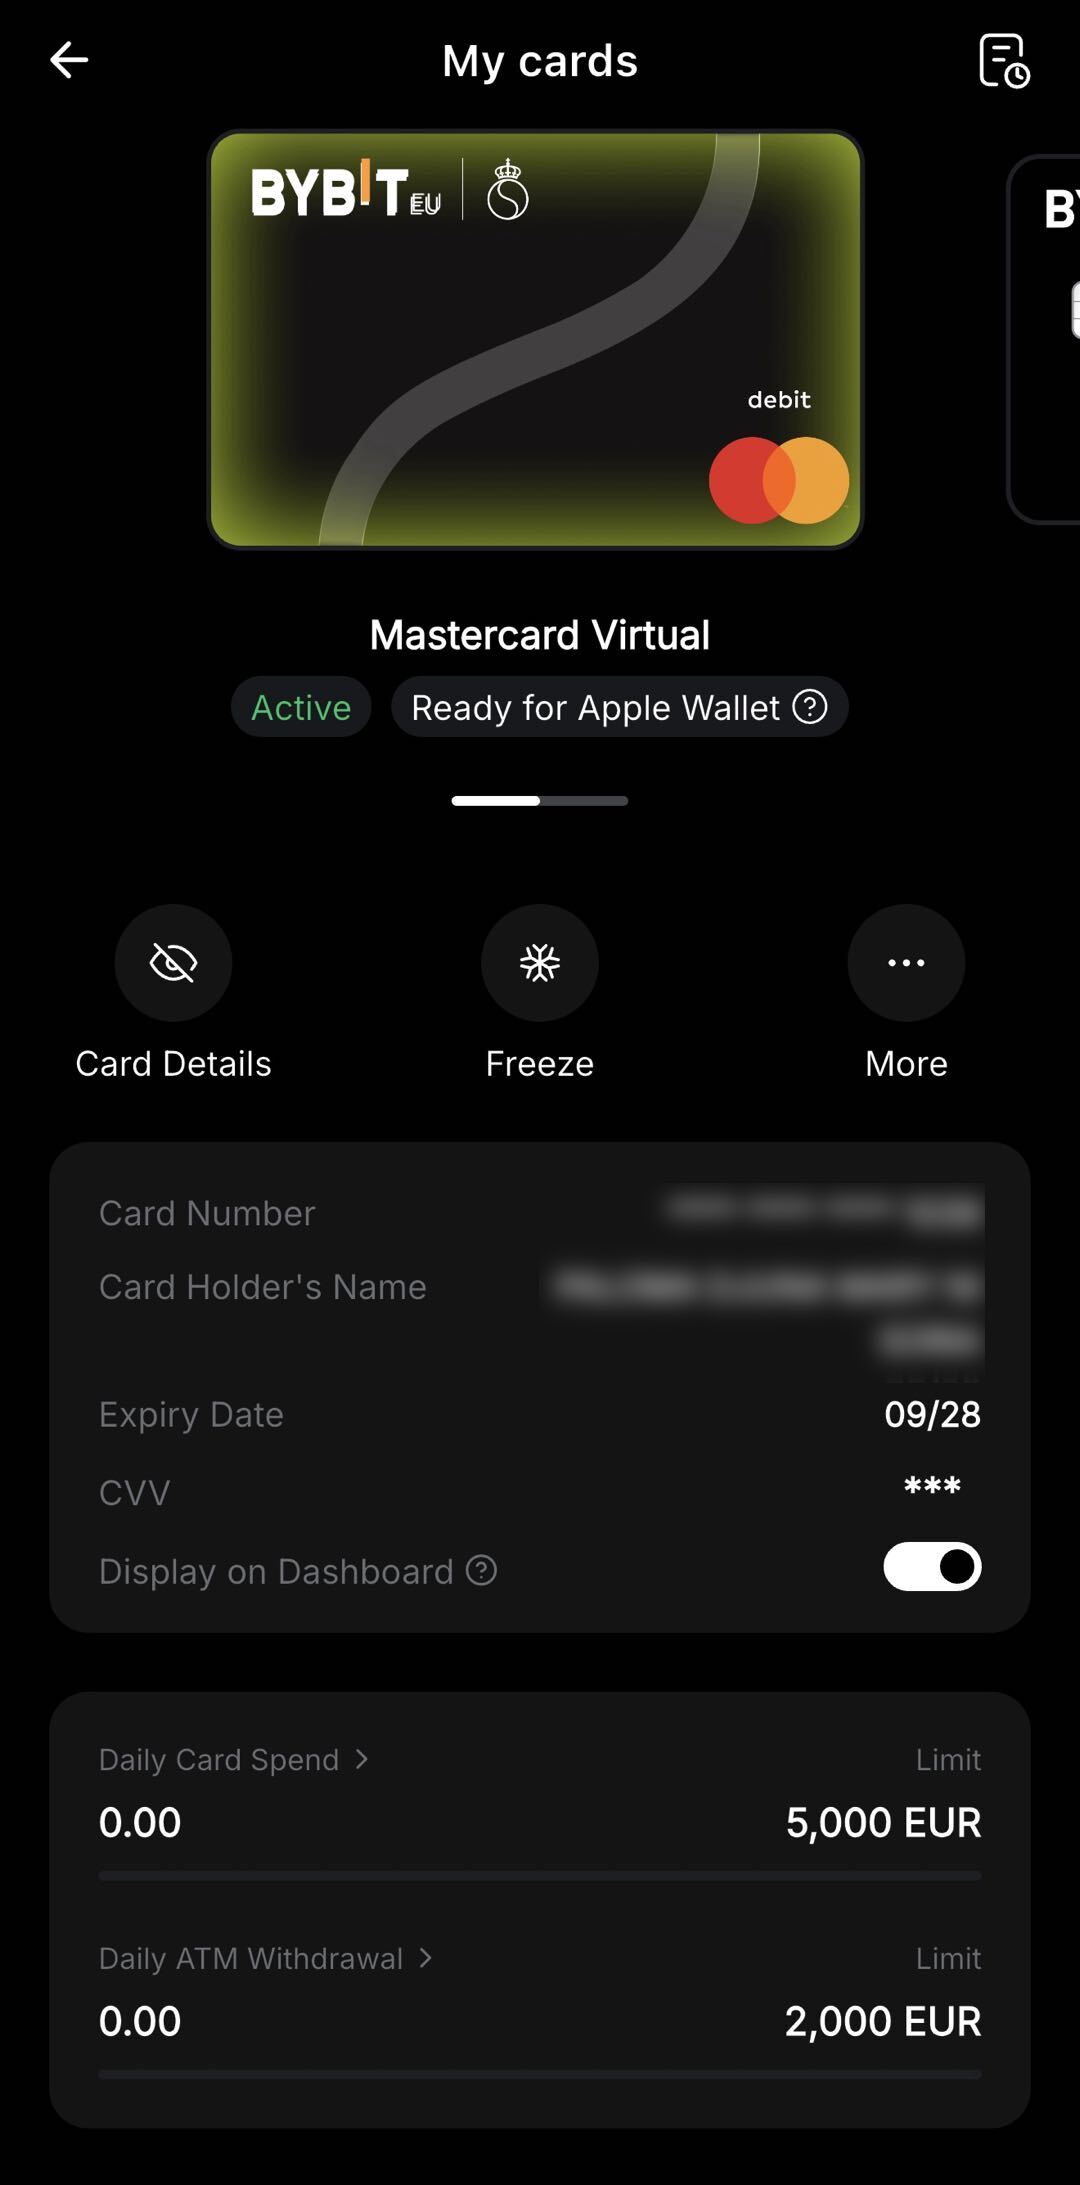
Utöver funktionaliteten erbjuder vissa utfärdare anpassningsbara virtuella kortdesigner – vilket gör det möjligt för användare att personifiera sitt korts visuella utseende i en digital plånbok eller ett appgränssnitt. Detta kan inkludera designteman kopplade till evenemang, samarbeten eller säsongskampanjer. Till exempel kan den virtuella kortdesignen för Bybit Stockholm Open hämtas genom att navigera till instrumentpanelen för kort, välja ”Mina kort”, trycka på ”Mer”, sedan ”Kortdesign” och välja den föredragna virtuella kortdesignen bland de tillgängliga Options.
Vad man ska tänka på vid val av ett virtuellt kort
Alla virtuella kort är inte likadana. Vid utvärdering av Options kan användare vilja överväga:
Faktor | Vad man ska titta efter |
|---|---|
Avgifter | Avgifter för kortutfärdande, transaktionsavgifter, valutaomräkningsavgifter och eventuella månatliga underhållsavgifter |
Finansieringsalternativ | Huruvida kortet kan fyllas på via banköverföring, digitala tillgångar eller andra metoder |
Nätverk som stöds | Vilket nätverk kortet fungerar med |
Beloppsgränser | Dags-, månads- eller transaktionsgränser som gäller |
Geografisk tillgänglighet | Huruvida kortet är tillgängligt i ditt specifika EES-land där du är bosatt |
Regulatorisk status | Huruvida emittenten är auktoriserad av en behörig myndighet inom EES |
Appfunktioner | Aviseringar i realtid, utgiftsanalys, möjlighet att frysa och låsa upp kortet |
Spotlight: Bybit Stockholm Open virtuellt kort
Som ett exempel på hur virtuella kort kan erbjudas tillsammans med ytterligare funktioner har Bybit EU introducerat en virtuell kortdesign i begränsad upplaga i samarbete med tennisturneringen Stockholm Open. Bybit Card är tillgängligt för berättigade, identitetsverifierade Bybit EU-användare i EES-länder där Bybit EU-tjänster är tillgängliga (exklusive Malta). Det virtuella Stockholm Open-kortet är en specifik designvariant av Bybit Card. Viktiga funktioner i detta erbjudande, som beskrivs ikampanjvillkor:
Begränsad upplaga, tennis-inspirerad design.Det virtuella kortet har en design med Stockholm Open-turneringen, tillgänglig under en begränsad kampanjperiod.
Cashback på biljetter till Stockholm Open.Bybit Card-innehavare som använder sitt kort för att köpa biljetter till Stockholm Open 2026 via den officiella webbplatsen kan få upp till 15 % cashback, med ett tak på 300 € per användare och en total pool på 80 biljetter enligt först till kvarn-principen.
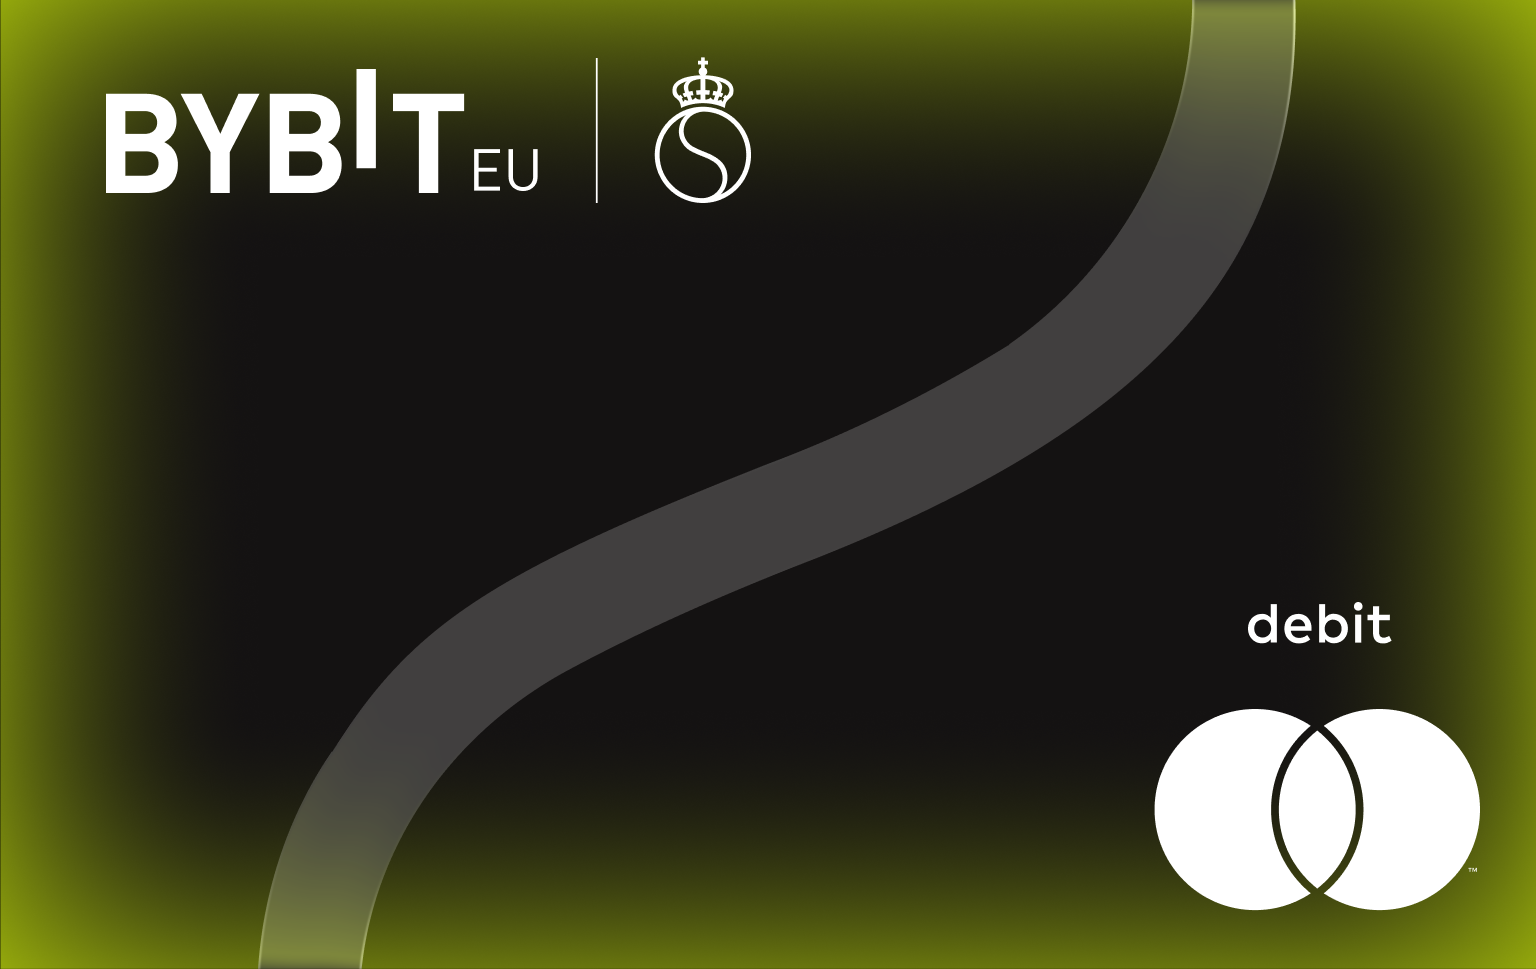
Det virtuella Stockholm Open-kortet är icke-överförbart och dess specifika kampanjförmåner kan inte lösas in på standarddesignerna för Bybit Card. Cashback distribueras antingen i USDC eller BTC, som valts av användaren, och krediteras användarens finansieringskonto inom fyra arbetsdagar efter den kvalificerande transaktionen. Fullständiga villkor, inklusive behörighetskrav och kampanjperiodsdatum, finns tillgängliga påBybit EU Stockholm Open-sida.
Regulatorisk kontext för virtuella kort i EES-länder
Virtuella kort som utfärdas inom EES omfattas av regelverk som gäller för elektroniska pengar och betaltjänster. Enligt betaltjänstdirektivet (PSD2) måste kortutfärdare uppfylla krav gällande stark kundautentisering, transparens gällande avgifter och tvistlösning. Om ett virtuellt kort är kopplat till tjänster för krypto-tillgångar kan ytterligare regelkrav tillämpas. Enligt förordningen om marknader för krypto-tillgångar (MiCAR) måste leverantörer av krypto-tillgångstjänster som verkar i EES-länder inneha lämplig auktorisation och följa krav som rör konsumentskydd, styrning och transparens. Användare bör verifiera att deras kortutfärdare är auktoriserad av en behörig myndighet i EES och förstå hur deras medel hanteras och skyddas.
Slutsatsen
Ett virtuellt kort är ett digitalt betalkort som erbjuder funktionaliteten hos ett traditionellt bankkort utan att kräva en fysisk plastform. Det kan utfärdas snabbt, användas för online-transaktioner och hanteras helt via digitala plattformar.För konsumenter i EES-länder som handlar online, hanterar prenumerationer eller föredrar digitala finansiella verktyg, erbjuder virtuella kort en praktisk och flexibel betalningsmetod. När man väljer ett virtuellt kort är det värt att överväga utgivarens avgiftsstruktur, regulatoriska status, stödda finansieringsmetoder och tillgängliga funktioner.Som med alla finansiella produkter bör användare granska tillämpliga villkor och bedöma om produkten uppfyller deras specifika behov.
Vanliga frågor
Vad är ett virtuellt kort?
Ett virtuellt kort är ett helt digitalt betalkort med ett eget kortnummer, utgångsdatum och CVV-kod. Det fungerar som ett traditionellt debitkort för onlinetransaktioner men har ingen fysisk plastform.
Är ett virtuellt kort säkert för onlinebetalningar?
Ett virtuellt kort kan erbjuda ytterligare säkerhet för onlinebetalningar eftersom det ger ett separat kortnummer från en användares primära Bank-konto. Vissa utfärdare tillåter även utgiftsgränser eller engångskortnummer, vilket kan minska exponeringen i händelse av ett dataintrång.
Hur snabbt kan jag få ett virtuellt kort?
Virtuella kort utfärdas vanligtvis samma dag som en godkänd ansökan och identitetsverifiering. Det finns ingen leveranstid eftersom kortet endast existerar i digital form.
Kan jag använda ett virtuellt kort i fysiska butiker?
Ett virtuellt kort kan i regel läggas till i en mobil plånbok (Apple Pay, Google Pay) och användas för kontaktlösa betalningar i butik vid terminaler som stöder transaktioner med mobil plånbok.
Kan jag fylla på ett virtuellt kort med digitala tillgångar?
Vissa kortutgivare, inklusive leverantörer av tjänster för digitala tillgångar som är auktoriserade i EES-länder, tillåter användare att finansiera sina virtuella kort med krypto. Kryptosaldot omvandlas vanligtvis till Fiat-valuta vid transaktionstillfället.
Investeringar i krypto‑tillgångar är förknippade med risker, inklusive hög volatilitet och potentiell förlust av kapital. Informera dig noggrant om riskerna innan du fattar ett investeringsbeslut. Informationen som tillhandahålls i den här artikeln är strikt för utbildnings- och informationsändamål och bör inte tolkas som finansiell eller investeringsrådgivning.